Autor: admin

  • Nuevas tecnologías, nuevas oportunidades para las pymes

    Nuevas tecnologías, nuevas oportunidades para las pymes

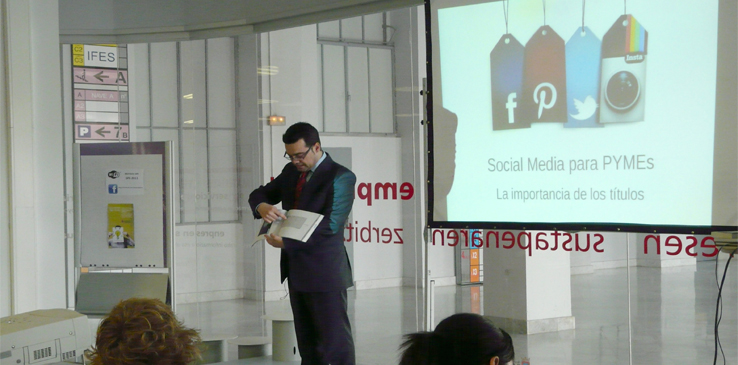
    El pasado 29 de Mayo concluía el ciclo formativo ‘Internet, comercio electrónico y redes sociales para comercios y pymes’ organizado por el Servicio de Promoción Empresarial del Ayuntamiento de Pamplona, impartido por Celestino Martínez, director de Marketing y Comunicación de Eurotax Abogados. En este ciclo, compuesto de una charla y un curso, se ha mostrado a comerciantes, pequeños empresarios y profesionales independientes las oportunidades que abre para sus negocios el uso correcto de las nuevas tecnologías.

    Internet lo ha cambiado todo

    En los últimos años, Internet, el comercio electrónico y las redes sociales han ido modificando la forma en la que nos informamos, comunicamos y relacionamos. Como era de esperar, este hecho ha supuesto, también, una modificación en las pautas de consumo del consumidor y en el modo hacer negocios.

    De igual manera que, en su día, el fax, el teléfono móvil o el ordenador introdujeron importantes cambios en el funcionamiento de muchos negocios y abrieron nuevas oportunidades, nos encontramos frente a lo que, probablemente, sea el más grande reto, y, a la vez, la más grande oportunidad a la que se hayan enfrentado las pymes en los últimos años.

     La importancia del marketing digital

    El marketing online, que sería el traslado de las acciones de marketing tradicional al entorno digital, es especialmente interesante para las pymes porque pone a su alcance las técnicas que en el mundo offline solo están al alcance de las grandes empresas.

    Sin embargo, es imprescindible conocer las ‘reglas del juego’ del entorno online, porque muchas de las técnicas utilizadas por el marketing tradicional, como las técnicas de interrupción (comunes en radio y TV, telemarketing, mailings…) no son bien recibidas en el mundo digital, por intrusivas.

    Redes Sociales y confianza

    Tal y como señala Celestino Martínez, director de Marketing y Comunicación de Eurotax Abogados, «este hecho y la mayor cultura de del consumidor, facilitada por la gran cantidad de información compartida por los mismos consumidores y la posibilidad de contrastar opiniones y pedir recomendaciones gracias a las redes sociales, ha equilibrado el poder de usuarios y consumidores y ha debilitado la influencia que la publicidad tradicional ejerce sobre los consumidores». Tanto es así que algunos estudios cifran en un 11% el porcentaje de consumidores que confía en la publicidad generada por las marcas, mientras que alcanza casi el 90% la confianza en las recomendaciones de otros consumidores.

    Este experto en marketing asegura que «por ello, las marcas han comenzado a relacionarse con los consumidores, con la intención de visibilizar su valor diferencial y crear relaciones a medio y largo plazo con sus clientes, a partir de una conexión emocional con éstas«.

    En este sentido, el director de Marketing y Comunicación de Eurotax Abogados recalca que «incluso en negocios con un claro enfoque offline, el entorno online juega un papel insustituible como mecanismo de validación. Es decir, los consumidores utilizan el entorno online para contrastar con otros consumidores la información suministrada por las marcas», concluye.

    Departamento de Comunicación

  • Chile, una inversión cada vez más atractiva para las empresas españolas

    Chile, una inversión cada vez más atractiva para las empresas españolas

    Expertos reunidos recientemente en Madrid señalan a este país como la principal puerta a Latinoamérica que garantiza un sistema tributario de libre acceso, una gran variedad productiva y posee acuerdos comerciales con España desde los años 50.

    Chile se postula como la gran apuesta internacional de las empresas españolas. Lo confirman los expertos economistas reunidos recientemente en la sede de la Conferencia Empresarial de Madrid (CEIM), cuyo objetivo principal fue el de analizar e informar a los empresarios españoles sobre las nuevas alianzas comerciales que este país está potenciando durante los últimos años.

    Expertos en internacionalización, comercio, turismo y responsables de distintas cámaras de comercio de España coinciden en que este país ofrece grandes oportunidades de inversión gracias a factores comerciales tan favorables como una gran variedad productiva, potentes sectores en pleno desarrollo (minería, energía, sector frutícola e ingeniería), además de bajos aranceles y una reducida tasa de desempleo entre la población.

    Otros elemento que invitan a la inversión es que actualmente Chile posee acuerdos comerciales con más de 60 países (el 86% del PIB mundial), su renta per cápita es muy similar a la de los países más desarrollados y su sistema tributario permite el libre acceso a la divisa para los extranjeros.

    En el caso de España, estas ventajas mercantiles, productivas y comerciales se multiplican ya que el país chileno posee acuerdos comerciales con España desde el año 1958 y la ubicación geográfica de ambos países permite la entrada recíproca a los continentes de Europa y Latinoamérica.

    En palabras de Pablo Münzenmayer, de origen chileno y responsable del área de internacionalización Intertax Business de Eurotax Abogados, Chile es el escenario perfecto en estos momentos para la inversión empresarial. Elementos clave como un sistema legislativo y político estable, importantes conexiones terrestres y aéreas con grandes potencias como EE.UU. y una gran cantidad de acuerdos comerciales en vigencia, hacen de este país el enclave perfecto para iniciar la expansión de cualquier empresa.

    Respecto a los sectores actualmente más punteros del país, Münzenmayer señala que la minería tradicional, las energías renovables, la producción pesquera, frutícola y forestal y las nuevas tecnologías, son algunos de los pilares básicos de la economía chilena.

    La gran apertura del sistema tributario de Chile ofrece a los inversores extranjeros un verdadero nicho de negocio que, según recalca el responsable de Intertax Business, ofrece una «grandes incentivos fiscales, bajos aranceles y cuenta con el compromiso del Gobierno chileno de permitir a las empresas extranjeras acogerse al sistema fiscal que más les favorezca». Además, la mayoría de los trámites con las Administraciones públicas pueden realizarse online lo que implica un mayor aumento de la competitividad empresarial ya que agiliza la burocracia.

    Por último, Münzenmayer señala que Chile ofrece a los inversores ventajas que incluso en los países de origen de los inversores extranjeros no existen. Es el caso de España, donde su estructura estatal dividida por comunidades autónomas genera una legislación más compleja a nivel comercial, frente al estado unitario que gobierna el estado de Chile, cuya legislación centralizada favorece la libre circulación de mercancías y tránsito comercial.

    Por ello, los expertos coinciden en la idoneidad de Chile como punto de inversión clave para expandir cualquier tipo de negocio. Un camino que toda empresa debe recorrer de la mano de cualificados profesionales que posean vínculos directos y una probada experiencia en el país de destino.

    Arantza Gómez Larreina
    Departamento de Comunicación

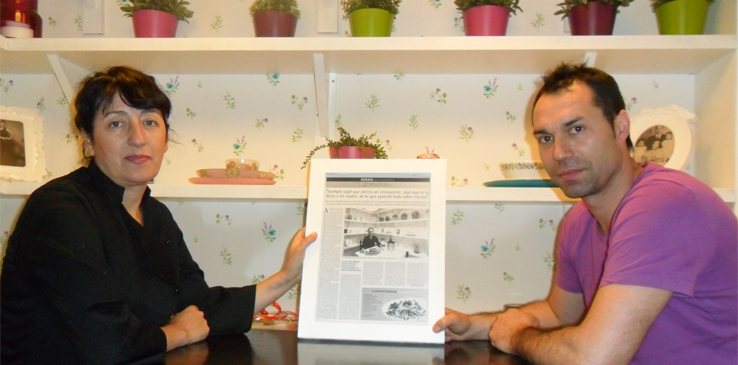
  • La Cuchara de Valentina: «Nuestro éxito está en ofrecer comida casera de calidad en raciones generosas»

    La Cuchara de Valentina: «Nuestro éxito está en ofrecer comida casera de calidad en raciones generosas»

    El restaurante La cuchara de Valentina ha conseguido conquistar el estómago de los bilbaínos gracias a sus originales platos y un servicio basado en el cariño y la máxima atención al cliente. Aitor y Estrella, sus gerentes, revelan a EUROTAX ABOGADOS los secretos para crear un negocio fructífero en plena crisis económica.

    ¿Por qué decidisteis bautizar este local como ‘La Cuchara de Valentina’?

    Estrella – Le dimos muchísimas vueltas al nombre. Lo cierto es que lo decidí yo pensando en que necesitábamos un nombre original, diferente y que se identificara con el tipo de local que queríamos crear. En ese momento nació la hija de mi sobrino y la llamaron Valentina. Yo fui su madrina, así que pensé en rendirle un pequeño homenaje bautizando el restaurante con su nombre. Cuando se lo comenté a Aitor le encantó y también a nuestro arquitecto y amigos, porque además suena romántico y encaja perfectamente con el estilo de nuestros local.

    Este restaurante ha surgido en plena crisis económica, ¿cuál ha sido vuestra particular receta del éxito?

    Estrella – Yo soy licenciada en periodismo y me dediqué durante muchos años al mundo de la decoración. Trabajé en varias empresas dentro de este campo y en verano hacía sustituciones en el sector de la hostelería pero me quedé en el paro. Fue entonces cuando entré como pinche en un restaurante y conocí a Aitor.

    Aitor – Yo tenía mucha experiencia en el sector de la hostelería pero estaba cansado de trabajar siempre para otros y me di cuenta de que Esperanza era muy buena en la cocina. Tenía plena confianza en ella y la animé a que montáramos un restaurante: ella en la cocina y yo en la barra.

    E – Fue un momento muy complicado, sobre todo para pedir créditos, pero Aitor tenía muchos contactos de proveedores y yo conocimientos en decoración, por lo que fue un tándem perfecto para comenzar. Además, yo no quería poner el restaurante en cualquier local, quería que fuese un lugar especial con el que me identificara. Alguna vez había estado aquí, cuando lo regentaba otra persona, y siempre sentí que algún día este local sería mío.

    A – Vimos varios locales y ninguno nos convencía, pero cuando Esperanza entró en este le encantó y dijo: «Este es el sitio». Ella es muy intuitiva y yo soy más práctico.

    Actualmente ofrecéis una amplia carta de productos, ¿cuáles suelen ser los platos más demandados por vuestros clientes?

    E – Independientemente de que tengamos un plato especial, hay algunos que todos los clientes que vienen suelen probar. Es el caso de la ensalada Valentina, las sartenadas, los jibiones, los calamares gigantes rellenos de tinta o el bacalao al horno son algunos de los platos que triunfan mucho.

    Nuestro pequeño éxito es que ofrecemos una comida casera con gran calidad: muy elaborada y con raciones generosas. Nuestra comida está hecha con cariño y cuidando la presentación porque mucha gente come con la vista.

    ¿Cómo ha sido la acogida del público bilbaíno durante estos primeros meses?

    E – Hemos tenido muchísima gente desde el primer día, gente muy fiel. Muchos vienen dos y tres veces por semana, ya sea para menú diario o para menú especial. Lo cierto es que en la inauguración no escatimamos en nada porque queríamos que hubiese de todo: grupo de música, cortador de jamón…Fue impresionante la cantidad de gente que vino y durante nuestro primer día de apertura tuvimos el local lleno. Fue un arranque muy fuerte.

    A – La verdad es que nos sentimos unos privilegiados por el local que tenemos y la clientela que hemos conseguido en este momento tan complicado para muchas personas.

    Esperanza – Reconozco que nos metimos en esta película sin plantearnos nada y el tiempo ha demostrado que en nuestro local la gente está como en casa porque hay muy buen ambiente. No soy la típica cocinera, yo siempre salgo a saludar con una sonrisa y eso es algo que a los clientes les gusta mucho. Intentamos que aquí la gente desconecte, se sienta a gusto.

    En apenas unos días cumplís vuestro primer aniversario, ¿cuál es el balance de este año de vida?

    E – El próximo 22 de mayo es nuestro primer aniversario y tenemos pensado algo especial. Probablemente la haremos el viernes de esa misma semana por la noche y queremos que venga alguien a cantar mientras la gente cena tranquilamente. Haremos una fiesta con canapés, pequeña y especial.

    ¿Qué tipo de clientela os ha visitado durante este primer año?

    E – Principalmente de nivel económico medio-alto. La mayoría son políticos, directivos, o empresarios, aunque al cabo de la semana nos visita gente de todo tipo. El fin de semana, por ejemplo, suele venir mucha gente de Las Arenas o Leioa. Creo que ellos nos eligen por la relación calidad-precio que aquí tenemos. La mayoría de los restaurantes de la zona ofrecen sota, caballo y rey en sus menús, pero en La Cuchara de Valentina les sorprendemos; les damos un gran ambiente, un local acogedor y siempre estamos con una sonrisa. Nosotros hemos roto con la idea de mesón de la zona.

    A – Uno de nuestros éxitos con los clientes es que no tenemos precios caros y ofrecemos raciones generosas. Incluso los jóvenes, aunque no tengan mucho dinero, también nos visitan porque quedan satisfechos.

    Además, la gente nos dice que ponemos unos cafés muy buenos y también hacemos encargos de comida para el fin de semana como por ejemplo tortilla, que tenemos más de veinte variedades.

    ¿Tenéis pensado poner en marcha nuevas iniciativas en el local?

    E – En el futuro queremos seguir avanzando. Mi intuición no me falla casi nunca y no soy conformista, todo se puede mejorar y me gusta evolucionar. Hay cosas que no vamos a cambiar, como nuestros productos frescos, las raciones grandes y la búsqueda de la satisfacción total del cliente.

    Página web de La Cuchara de Valentina

    Arantza Gómez Larreina
    Departamento de Comunicación

  • Oscar Alonso y Celestino Martínez, nuevas incorporaciones en Eurotax Abogados

    Oscar Alonso y Celestino Martínez, nuevas incorporaciones en Eurotax Abogados

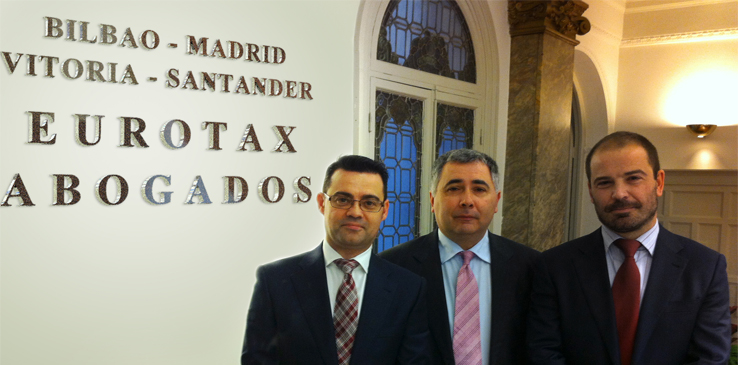
    La pasada semana se presentaron en Eurotax Abogados dos nuevas incorporaciones: Oscar Alonso y Celestino Martínez. 

    Oscar Alonso asumirá las funciones de Director de Desarrollo Corporativo, departamento desde el que ofrecerá soluciones adaptadas a las necesidades de nuestros clientes.

    La trayectoria profesional de Oscar Alonso, desarrollada en las áreas operativas y comerciales de empresas de ámbito nacional e internacional, se ha basado siempre en mantener una estrecha relación con sus clientes.

    Celestino Martínez se incorpora como Director de Marketing y Comunicación con el objetivo de supervisar las marcas y actividades de la empresa.

    La experiencia profesional de Celestino Martínez ha transcurrido, principalmente, en departamentos comerciales de empresas multinacionales. Además de su faceta comercial, Celestino escribe en publicaciones profesionales de marketing de España y Latinoamérica.

    Con estas incorporaciones, Eurotax Abogados quiere responder a las inquietudes manifestadas por sus clientes y colaborar en el impulso de sus negocios ante los retos crecientes que plantea el futuro.

    Departamento de Comunicación
    Imagen de izquierda a derecha: Celestino Martínez, Santiago Jauregui y Oscar Alonso

  • Conozca las claves del diseño industrial en nuestro nuevo canal corporativo de Youtube

    Conozca las claves del diseño industrial en nuestro nuevo canal corporativo de Youtube

    La letrada Maitane Valdecantos ofreció el pasado martes una ponencia gratuita en nuestro canal internacional en la que analizó las claves de la propiedad y el diseño industrial. Ahora puede disfrutar de esta conferencia en diferido a través de dos simples enlaces. 

    EUROTAX ABOGADOS inauguró el pasado martes su nuevo canal de vídeo Youtube con una ponencia sobre las claves de la propiedad y el diseño industrial. Una oportunidad que nuestra Firma a todos nuestros clientes y colaboradores a través de este canal internacional y del que ahora podrá disfrutar en diferido en los siguientes enlaces:

    Primera parte: Pulsar aquí

    Segunda parte: Pulsar aquí

    Nuestra letrada Maitane Valdecantos, experta en propiedad intelectual e industrial, analizó factores básicos de esta materia como los requisitos de registrabilidad de la propiedad industrial, las diferencias con el modelo de utilidad, la coexistencia del diseño industrial con la protección vía propiedad intelectual, el diseño no registrado o la transmisibilidad de los derechos.

    Bajo el título ‘El diseño industrial: en la forma está el éxito’ forma parte del ciclo de ponencias gratuitas ‘Martes Jurídicos’, un amplio programa de formación emprendido recientemente por el Aula de Estudios Jurídicos EUROTAX ABOGADOS destinado a la formación de estudiantes de derecho, recién licenciados y profesionales de todos los sectores.

    Este ciclo, compuesto por un total de 15 ponencias, analiza los temas más actuales e interesantes del ámbito legal. Avalada por profesionales del derecho con una dilatada trayectoria y numerosos expertos, el ciclo ‘Martes Jurídicos’ nace con el objetivo de trasladar la experiencia, conocimientos y metodología de las distintas áreas de práctica legal en aquellas vertientes más desarrolladas e innovadores del ejercicio de la abogacía.

    Recuerde que también puede acceder a nuestro canal en Youtube para próximos eventos pulsando aquí.

    Arantza Gómez Larreina
    Departamento de Comunicación e Imagen

  • «Tik-Tak Janaria es una alternativa a la comida rápida, un restaurante a la carta»

    «Tik-Tak Janaria es una alternativa a la comida rápida, un restaurante a la carta»

    Javier Mosquera dirige junto a otros dos socios Tik-Tak Janaria, un novedoso concepto de servicio de comida a domicilio para toda la familia en el que cada cliente puede personalizar sus platos entre una amplia gama de productos de primera calidad. De la mano de este innovador gerente, EUROTAX ABOGADOS analiza la trayectoria de este joven y exitoso negocio.

     • ¿Cómo y cuándo surge la idea de crear Tik-Tak Janaria?

    La idea surgió mientras compaginaba mis estudios con las prácticas. Llevaba años trabajando en el servicio de comida rápida en Bizkaia cuando empezamos a desarrollar la idea. Nos presentamos a un concurso organizado por Behargintza, la agencia de desarrollo de la comarca de Enkaterri, y ganamos el primer puesto de Bizkaia. Eso nos facilitó cierta publicidad porque nos entrevistaron algunos medios de comunicación locales, pero tardamos un año en desarrollar el programa y buscar la financiación. Fuimos nosotros mismos quienes en 2006 montamos el negocio, gestionamos la obra y empezamos haciendo de todo: atención al cliente, caja, servicio de cocina, limpieza…

    • ¿Cómo fueron los inicios de la empresa?

    Al principio fue un auténtico boom, hasta el punto de que estábamos tan desbordados que teníamos que bloquear las llamadas entrantes porque no podíamos atender todos los pedidos. El primer local lo inauguramos en Derio, donde en aquel momento no había ningún servicio similar y además estamos ubicados junto al Parque Tecnológico, lo que nos ha ofrecido la posibilidad de dar también servicio a muchas empresas.

    Siete años después hemos habilitado un segundo local, ubicado en la calle Concepción 3 de Bilbao, y con el que estamos funcionando desde el pasado mes de febrero.

    • ¿En qué está especializado vuestro servicio de comida a domicilio?

    Se resume en una frase: todo producto es elaborado de forma artesanal y con la mejor selección de materias primas. Ofrecemos una amplia carta que es orientativa, es decir, es una presentación del género que cada cliente puede escoger para personalizar totalmente su pedido. Lo que Tik-Tak ofrece es algo que en otros sitios no puedes encontrar: una alternativa a la comida rápida, un restaurante a la carta.

    Nosotros globalizamos la oferta de productos, de forma que tengas la posibilidad de elegir lo que quieres consumir. Esto también supone una ventaja para las familias, porque ofrecemos platos que les gustan tanto a los abuelos, como a los padres y a los hijos.

    • ¿Qué tipo de productos podemos encontrar en vuestra carta?

     Nuestra carta es muy amplia y orientativa y en ella los clientes pueden encontrar desde las típicas hamburguesas, pizzas, bocadillos y sándwiches a platos más elaborados con arroz, pasta, legumbres, carnes y pecados. Todos los pedidos se personalizan absolutamente y se elaboran el mismo instante en el que lo realiza el cliente, no hay nada precocinado.

    • ¿Cuál ha sido el pedido más extraño que habéis recibido?

    Pues lo cierto es que con nuestro sistema de carta hemos tenido pedidos de todo tipo y han sido varias las anécdotas. Por ejemplo, recuerdo que nos han llegado a encargar una hamburguesa sin carne o una pizza sin queso.

    • ¿Qué tipo de clientela suele recurrir a vuestros servicios?

    Depende del día de la semana y el motivo. Entre semana en horario de mañana tenemos gente de mediana edad e incluso niños pequeños. Los fines de semana por las mañanas gente más mayor, generalmente abuelos o padres que encargan comida para una reunión familiar, y los fines de semana por las tardes mucha gente joven. Los eventos deportivos, culturales y sociales también hacen que tengamos más demanda de algunos productos como por ejemplo los días que hay partido, ya que nuestros clientes nos piden más hamburguesas, pizzas y sándwiches.

    Lo bueno que tiene Tik-Tak es que aquí una familia con distintos gustos puede encontrar platos para todos sus miembros. Muchas veces los abuelos prefieren comidas más elaboradas como la carrilera, lengua o callos, los padres quieren arroz o pasta y los niños pizza o hamburguesa. Nosotros les ofrecemos todos esos productos en una única carta.

    Por otro lado, la ubicación también afecta a la demanda de productos porque en nuestro local de Derio ofrecemos muchos menús diarios a las empresas del Parque Tecnológico, algo que en el centro de Bilbao es menos habitual.

    • ¿Cuántos profesionales componen actualmente vuestra plantilla?

    Entre nuestro local de Derio y el Bilbao ahora mismo trabajamos entre 20 y 25 personas, dependiendo de la temporada del año.

     • Vuestra evolución durante estos años ha sido muy positiva pero, ¿cómo valoras la de este sector en pleno periodo de crisis de consumo?

    Creo que nuestro sector no ha perdido cuota de mercado, en todo caso se han mantenido los beneficios. Nosotros hemos crecido año a año, aunque en 2012 el crecimiento ha sido muy leve respecto a los anteriores.

    Lo que sí he observado es que nuestra competencia ha optado por llevar a cabo una ‘guerra de precios’, pero ese no es nuestro negocio. Nosotros competimos en producto, en calidad y servicio. Lo único que queremos es que la gente nos pruebe una vez porque, si lo hace, notará la diferencia.

    • ¿Hacia dónde cree que evolucionarán este tipo de negocios en los próximos años?

    Estoy convencido de que las nuevas generaciones van a llevar un estilo de vida en el que no van a tener tiempo ni van a querer invertirlo en cocinar y limpiar. Yo me imagino a la gente llegando a su casa a comer y tener preparado en su microondas una bandeja con su comida, envasada perfectamente al vacío y elaborada con calidad.

    Lo único que van a querer las nuevas generaciones es llegar casa, sentarse en la mesa, tener la comida preparada y tirar la bandeja al contendor de reciclaje cuando termine. Incluso imagino que dentro de unas décadas la gente navegará por Internet el domingo por la noche y encargará de antemano su menú semanal. De esta forma, todo el mundo se despreocupará de lo que tiene que cocinar durante el resto de la semana. La sociedad del futuro no va a tener mucho tiempo y no se puede vivir de la comida rápida; hay que buscar otra alternativa.

    Arantza Gómez Larreina
    Departamento de Comunicación e Imagen

  • Es posible mantener la regulación vigente de la jubilación parcial

    Es posible mantener la regulación vigente de la jubilación parcial

    El Real Decreto Ley 5/2013 de medidas para favorecer la vida laboral de los trabajadores de mayor edad y promover el envejecimiento activo ha sido la última reforma que afecta a la regulación de la jubilación parcial, de una serie de disposiciones normativas que han venido variando la institución de la Jubilación desde el año 2011.

    La ley 27/2011 de 1 de agosto, sobre la actualización, adecuación y modernización del sistema de la seguridad social, estableció una serie de modalidades de acceso a la Jubilación anticipada y a la jubilación parcial que fueron suspendidas temporalmente por el «Real Decreto Ley 29/2012 de 28 de diciembre, de mejora en la gestión y prtección social en el sistema especial para empleados del hogar y otras medidas de carácter económico y social» de modo que se continuó aplicando la legislación vigente a fecha 31 de Diciembre de 2012 en esta materia, si bien se implantaría para la edad de Jubilación una escala transitoria que elevaba la edad ordinaria de jubilación durante un periodo transitorio comprendido desde el año 2013, hasta el 2027.

    Este periodo de suspensión de 3 meses de la regulación contenida en la ley 27/2011, establecido por el Real Decreto Ley 29/2012 finalizaba el 31 de Marzo de 2013, de modo que a partir de dicha fecha, se deberían aplicar las modificaciónes introducidas por la ley 27/2011, no obstante, el Gobierno ha dictado un nuevo Real Decreto Ley, el 5/2013 que modifica dicha regulación en un intento de adecuarla a las «circunstancias y realidades económicas y sociales», estableciendo una nueva regulación que no hace sino endurecer de forma considerable las condiciones y requisitos para el acceso a las diferentes modalidades de jubilación anticipada (forzosa, voluntaria y parcial), efectuando dicho endurecimiento mediante los artículos 5 a 7 del propio RD Ley 5/2013, regulando el acceso y cálculo de la cuantía de la pensión por jubilación anticipada y por jubilación parcial. De esta manera, a partir del 1 de abril de 2013, las reglas para el acceso a las diferentes modalidades de jubilación anticipada y parcial requerirán el cumplimento de los siguientes requisitos y condiciones:

    A. Jubilación anticipada derivada del cese en el trabajo por causa no imputable a la libre voluntad del trabajador

    Requisitos:

    – Tener cumplida una edad que sea inferior en cuatro años, como máximo, a la edad que en cada caso resulte de aplicación según lo establecido en el artículo 161.1.a) LGSS y en la disposición transitoria vigésima.

    – Encontrarse inscritos en las oficinas de empleo como demandantes de empleo durante un plazo de, al menos, 6 meses inmediatamente anteriores a la fecha de la solicitud de la jubilación.

    – Acreditar un período mínimo de cotización efectiva de 33 años.

    – Que el cese en el trabajo se haya producido como consecuencia de despido colectivo u objetivo por causas económicas, técnicas, organizativas o de producción, conforme al artículo 51 o 52.c) del Estatuto de los Trabajadores, por resolución judicial, conforme al artículo 64 de la Ley Concursal, por muerte, jubilación o incapacidad del empresario individual, motivada por la existencia de fuerza mayor. También, la extinción de la relación laboral de la mujer trabajadora como consecuencia de ser víctima de la violencia de género dará acceso a esta modalidad de jubilación anticipada.

    Se exige además que en el supuesto que el cese en el trabajo se haya producido como consecuencia de despido colectivo u objetivo por causas económicas, técnicas, organizativas o de producción, el trabajador demuestre que ha percibido la indemnización correspondiente derivada del despido (recibo de la transferencia bancaria o documentación acreditativa equivalente) o que ha interpuesto demanda judicial en reclamación de dicha indemnización o de impugnación de la decisión extintiva.

    – Pensión objeto de reducción por la aplicación de coeficientes reductores de la pensión por cada trimestre o fracción de trimestre que faltase al trabajador para cumplir la edad legal exigida en cada momento:

    Coeficiente del 1,875 por 100 por trimestre cuando se acredite un período de cotización inferior a 38 años y 6 meses.

    Coeficiente del 1,750 por 100 por trimestre cuando se acredite un período de cotización igual o superior a 38 años y 6 meses e inferior a 41 años y 6 meses.

    Coeficiente del 1,625 por 100 por trimestre cuando se acredite un período de cotización igual o superior a 41 años y 6 meses e inferior a 44 años y 6 meses.

    Coeficiente del 1,500 por 100 por trimestre cuando se acredite un período de cotización igual o superior a 44 años y 6 meses.

     – Los coeficientes reductores se aplicarán sobre el importe de la pensión resultante de aplicar a la base reguladora el porcentaje que corresponda por meses de cotización.

    Una vez aplicados los coeficientes reductores, el importe resultante de la pensión no podrá ser superior a la cuantía resultante de reducir el tope máximo de pensión en un 0,50 por 100 por cada trimestre o fracción de trimestre de anticipación.

    Esta limitación no se aplicará en el caso de las jubilaciones anticipadas causadas a partir de los 60 años por trabajadores que tuviesen la condición de mutualista. Tampoco se aplicará en el caso de jubilaciones anticipadas derivadas de la aplicación de coeficientes reductores de la edad de jubilación por la realización de actividades penosas, tóxicas, peligrosas e insalubres, o se refieran a personas con discapacidad.

    Tampoco se aplicará a los trabajadores que cotizaron al Montepío Marítimo Nacional o a las Cajas de Previsión de los estibadores portuarios.

    A los exclusivos efectos de determinar la edad legal de jubilación de referencia, se considerará como tal, la que le correspondería al trabajador de haber seguido cotizando durante el plazo en que accede a la jubilación anticipada y el cumplimiento de la edad de jubilación ordinaria que en cada caso resulte de aplicación.

    B. La jubilación anticipada voluntaria

    Requisitos:

    – Tener cumplida una edad que sea inferior en dos años, como máximo, a la edad que en cada caso resulte de aplicación según lo establecido en el artículo 161.1.a) LGSS y en la disposición transitoria vigésima.

    – Acreditar un período mínimo de cotización efectiva de 35 años.

    – Importe de la pensión superior a la cuantía de la pensión mínima que correspondería al interesado por su situación familiar al cumplimiento de los 65 años de edad.

    – Pensión objeto de reducción por la aplicación de coeficientes reductores de la pensión por cada trimestre o fracción de trimestre que faltase al trabajador para cumplir la edad legal exigida en cada momento:

    Coeficiente del 2 por 100 por trimestre cuando se acredite un período de cotización inferior a 38 años y 6 meses.

    Coeficiente del 1,875 por 100 por trimestre cuando se acredite un período de cotización igual o superior a 38 años y 6 meses e inferior a 41 años y 6 meses.

    Coeficiente del 1,750 por 100 por trimestre cuando se acredite un período de cotización igual o superior a 41 años y 6 meses e inferior a 44 años y 6 meses.

    Coeficiente del 1,625 por 100 por trimestre cuando se acredite un período de cotización igual o superior a 44 años y 6 meses.

    Los coeficientes reductores se aplicarán sobre el importe de la pensión resultante de aplicar a la base reguladora el porcentaje que corresponda por meses de cotización.

    Una vez aplicados los coeficientes reductores, el importe resultante de la pensión no podrá ser superior a la cuantía resultante de reducir el tope máximo de pensión en un 0,50 por 100 por cada trimestre o fracción de trimestre de anticipación.

    Esta limitación no se aplicará en el caso de las jubilaciones anticipadas causadas a partir de los 60 años por trabajadores que tuviesen la condición de mutualista. Tampoco se aplicará en el caso de jubilaciones anticipadas derivadas de la aplicación de coeficientes reductores de la edad de jubilación por la realización de actividades penosas, tóxicas, peligrosas e insalubres, o se refieran a personas con discapacidad.

    Tampoco se aplicará a los trabajadores que cotizaron al Montepío Marítimo Nacional o a las Cajas de Previsión de los estibadores portuarios.

    A los exclusivos efectos de determinar la edad legal de jubilación de referencia, se considerará como tal, la que le correspondería al trabajador de haber seguido cotizando durante el plazo en que accede a la jubilación anticipada y el cumplimiento de la edad de jubilación ordinaria que en cada caso resulte de aplicación.

    C. Jubilación parcial

    Jubilación parcial para quienes hayan alcanzado la edad legal de jubilación que en cada caso corresponda y reúnan los demás requisitos para causar derecho a la pensión de jubilación:

    Requisitos:

    – No necesidad de celebrar simultáneamente un contrato de relevo.

    – Reducción de su jornada de trabajo comprendida entre un mínimo de un 25 por 100 y máximo de un 50 por 100.

    Jubilación parcial para quienes no hubieran alcanzado la edad de jubilación ordinaria y no reúnan los requisitos para causar derecho a la pensión:

    Requisitos:

    – Obligación de realizar de forma simultánea un contrato de relevo.

    – Tener 63 años de edad o más, siempre y cuando tenga 36 años y 6 meses cotizados o más. Tener 65 años de edad o más, si tiene entre 33 años cotizados y 33 años y 6 meses cotizados.

    La aplicación de esta medida se realizará de forma progresiva en un periodo transitorio de 15 años, hasta el año 2027, requiriéndose:

    – Acreditar un periodo de antigüedad en la empresa de, al menos, 6 años inmediatamente anteriores a la fecha de la jubilación parcial.

    – Reducción de jornada comprendida entre un mínimo de un 25 por ciento y un máximo del 50 por 100, o del 75 por 100 para los supuestos en que el trabajador relevista sea contratado a jornada completa mediante un contrato de duración indefinida, siempre que se acrediten el resto de los requisitos.

    – Acreditar un período de cotización efectiva de 33 años (25 en personas con discapacidad en grado igual o superior al 33 por 100).

    – Base de cotización del relevista no inferior al 65 por 100 del promedio correspondiente a las seis últimas del jubilado parcial.

    – Los contratos de relevo tendrán, como mínimo, una duración igual al tiempo que le falte al trabajador sustituido para alcanzar la edad de jubilación que en cada caso corresponda. Si el contrato de relevo fuese indefinido y a tiempo completo, deberá mantenerse al menos durante dos años más del tiempo en que el trabajador sustituido alcance la edad ordinaria de jubilación que en su caso corresponda.

    – Durante el periodo de disfrute de la jubilación parcial, empresa y trabajador cotizaran por la base de cotización que hubiera correspondido de seguir este trabajando a jornada completa. Esta condición se aplicará de forma gradual conforme a los porcentajes calculados sobre la base de cotización a jornada completa de acuerdo con la siguiente escala:

    – Durante el año 2013, la base de cotización será equivalente al 50 por 100 de la base de cotización que hubiera correspondido a jornada completa. o Por cada año transcurrido a partir del año 2014 se incrementará un 5 por 100 más hasta alcanzar el 100 por 100 de la base de cotización que le hubiera correspondido a jornada completa en el año 2023.

    Esta escala no será de aplicación a los trabajadores que tuvieran la condición de mutualistas, quienes podrán acceder a la jubilación parcial a partir de los 60 años de edad, sin que se tengan en cuenta a estos efectos su carrera de cotización.

    Tampoco se aplicará a los trabajadores que cotizaron al Montepío Marítimo Nacional o a las Cajas de Previsión de los estibadores portuarios.

    Para finalizar el presente artículo, cabe indicar que el legislador ha otorgado una nueva posibilidad de mantener en suspenso la nueva regulación y de aplicar la normativa vigente antes de la entrada en vigor de este Real Decreto Legislativo 5/2013, siguiendo el modelo utilizado en el apartado 2º de la Disposición final duodécima de la ley 27/2011, anteriormente referenciada, disponiendo que «Se seguirá aplicando la regulación de la pensión de jubilación, en sus diferentes modalidades, requisitos de acceso, condiciones y reglas de determinación de prestaciones, vigentes antes de la entrada en vigor de esta Ley (es decir, vigentes antes del 1 de enero de 2013), a las pensiones de jubilación que se causen antes de 1 de enero de 2019, en los siguientes supuestos:

    a) Las personas cuya relación laboral se haya extinguido antes de 1 de abril de 2013, siempre que con posterioridad a tal fecha no vuelvan a quedar incluidas en alguno de los regímenes del sistema de la Seguridad Social.

    b) Las personas con relación laboral suspendida o extinguida como consecuencia de decisiones adoptadas en expedientes de regulación de empleo, o por medio de convenios colectivos de cualquier ámbito, acuerdos colectivos de empresa así como por decisiones adoptadas en procedimientos concursales, aprobados, suscritos o declarados con anterioridad a 1 de abril de 2013, siempre que la extinción o suspensión de la relación laboral se produzca con anterioridad a 1 de enero de 2019.

    c) Quienes hayan accedido a la pensión de jubilación parcial con anterioridad a 1 de abril de 2013, así como las personas incorporadas antes de dicha fecha a planes de jubilación parcial recogidos en convenios colectivos de cualquier ámbito o acuerdos colectivos de empresa con independencia de que el acceso a la jubilación parcial se haya producido con anterioridad o posterioridad a 1 de abril de 2013.

    Asimismo, se establece la exigencia de que, «en aquellos supuestos a que se refieren los apartados b) y c) en que la aplicación de la legislación anterior tenga su origen en decisiones adoptadas o en planes de jubilación parcial incluidos en acuerdos colectivos de empresa, será condición indispensable que los indicados acuerdos colectivos de empresa se encuentren debidamente registrados en el Instituto Nacional de la Seguridad Social o en el Instituto Social de la Marina, en su caso, en el plazo que reglamentariamente se determine.»

    Cabe aclarar que el requisito de registro de los acuerdos colectivos de empresa, debe efectuarse antes del día 15 de Abril de 2013, ante la oficina de la Dirección Provincial del Instituto Nacional de la Seguridad Social, previa entrada en vigor del Real Decreto Ley 5/2013 que se producirá el próximo 17 de Abril de 2013.

    Pueden ponerse en contacto con este despacho profesional en el 94.421.03.09 para cualquier duda o aclaración que puedan tener al respecto.

    Aitor Rodríguez Rey
    Departamento Laboral
  • José Antonio Vaz: “Hemos creado una sidrería elegante con un auténtico servicio de restaurante”

    José Antonio Vaz: “Hemos creado una sidrería elegante con un auténtico servicio de restaurante”

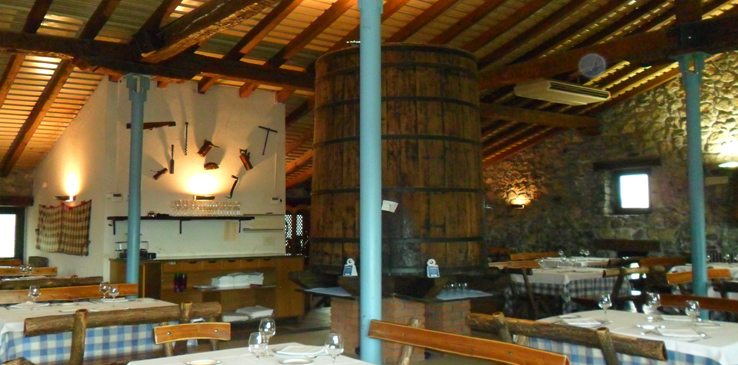
    El empresario José Antonio Vaz dirige el Asador Arraiz, una sidrería ubicada en pleno paraje natural y asentada sobre un caserío con más de 150 años que historia que alberga en su interior la cocina vasca más tradicional. Con más de 35 años a sus espaldas en el sector de la hostelería, Vaz desvela a Eurotax Abogados los secretos de un negocio duradero y de calidad.

    • Inauguró su local en el año 1997 convirtiéndose así en la primera sidrería de la villa de Bilbao, ¿cómo fue la aceptación del público en aquel momento?

    Fue una bomba, un espectáculo. La verdad es que crear este negocio fue una aventura para osados porque nos metimos en una inversión de gran calibre en pleno monte, con unos accesos muy complicados, sin apenas agua corriente, luz y recogida de basuras. Pero la apuesta nos salió bien con mucho esfuerzo en el camino.

    La gente se dio cuenta de que el nuestro era un local con una oferta diferente, porque en aquel entonces no había ningún restaurante en el monte con estas características en el que comer un buen marisco o chuletón.

    • ¿Por qué eligió un caserío rústico en pleno entorno natural para ubicar su sidrería?

    Primero porque me gustan los retos y este era difícil, con lo que estaba más motivado. Compré este caserío sin intención de montar un negocio, sino como una casa para vivir y disfrutar del campo. Estaba totalmente en ruinas porque fue construido en 1850 y había sido utilizado como caserío de pastoreo, de hecho su nombre original era Pastor Etxe (casa del pastor).

    Sin embargo, poco tiempo después de comprarlo el Ayuntamiento de Bilbao comenzó a exigirnos un plazo para restaurarlo y nos obligaba a mantener su fachada original, por lo que pensé que podría rentabilizar esa gran inversión creando un negocio único en Bilbao. Reconstruimos el edificio gracias a la colaboración de las instituciones, que nos facilitaron fotos antiguas del exterior del caserío, y yo comencé a recorrer todas las sidrerías de Asturias y pensé: «Hay que crear una sidrería, pero de Bilbao». Lo que finalmente conseguimos fue crear una sidrería elegante con un auténtico servicio de restaurante, que actualmente es de los pocos locales que posee la ‘Q’ de Calidad Turística otorgada por el Instituto de Calidad Turística Española.

    Ahora mismo tenemos tres comedores: uno principal con capacidad para 160 comensales, otro en la planta baja con capacidad para 40 y una amplia y luminosa terraza en la que podemos ofrecer servicio a otros 60 comensales más. Ofrecemos una amplia carta de platos tanto entre semana como los fines de semana y organizamos eventos como bodas, bautizos y comuniones. Además, tenemos parking propio, los fines de semana ofrecemos a los clientes un servicio adicional de limpieza en seco del vehículo a través de una empresa italiana que se desplaza hasta aquí e incluso organizamos y gestionamos el transporte para cuadrillas o familias en minibuses.

    • ¿Cómo se ha transformado la carta de productos del Asador Arraiz durante todos estos años?

    Nuestra carta de productos es muy clásica ya que ofrecemos cocina tradicional vasca, pero hemos transformado la preparación de algunos productos. Nosotros intentamos no manipular en exceso las materias primas y trabajamos con muchos productos de temporada como la merluza o el rodaballo.

    • ¿Cuál es el plato estrella?

    Sin duda, el pulpo a la gallega. Por nuestra trayectoria profesional tenemos mucha experiencia en la preparación de marisco y no hay ni una sola mesa que no lo pruebe. Después del marisco, el chuletón es el plato más solicitado por nuestros clientes.

    • ¿Qué elementos son los que hacer verdaderamente diferenciador el Asador Arraiz de cualquier otra sidrería de Bilbao?

    El atractivo principal de nuestro local es el entorno. Estamos junto a Bilbao, a apenas dos kilómetros del centro pero rodeados de un paraje natural y preciosas vistas. Estamos a apenas cinco minutos de la calle autonomía y tenemos un amplio parking, pero nuestro gran problema es que el monte Arraiz apenas está señalizado por el Ayuntamiento.

    Además, en nuestro local podrá encontrar una amplia carta de productos clásicos de la cocina vasca y un servicio serio y educado.

    • Como hostelero con más de 35 años de experiencia en el sector, ¿cómo valora la actual situación de este tipo de negocios en Bizkaia?

    Ahora mismo hay que echarle mucha imaginación al negocio: hay que reducir precios, hacer ofertas especiales…Nosotros, por ejemplo, hemos creado promociones a través de cupones de descuento, hemos hecho ofertas por Internet, buzoneado y todo los habido y por haber. La gente tiene ganas de salir y ese tipo de acciones tienen efecto entre los clientes y creo que cuando se empiece a generar empleo vamos a vivir un boom del consumo.

    Antes de la crisis nosotros teníamos un tipo cliente, sobre todo en fines de semana, de poder adquisitivo medio-alto y de una franja de edad de entre 45 y 60 años. Ahora nos visitan muchos más clientes de entre 25 y 30 años, por lo que la crisis también nos ha ayudado a darnos a conocer a otro tipo de público. Ellos no gastan mucho, pero aún así consumen bastante dentro de sus posibilidades. También hemos notado que ahora los sábados y domingos vienen más familias a celebrar eventos como cumpleaños, aniversarios o excursiones al monte.

    • ¿En qué medida cree que la recesión económica ha transformado el sector servicios durante los últimos años?

    Ahora evolucionamos hacia Europa y este sector necesita una reconversión brutal. Hay un porcentaje muy elevado de bares y restaurantes que no son rentables pero siguen abiertos y quitan cuota de mercado a los que sí generan ingresos. Ante esta situación, ni el Gobierno vasco ni las autoridades municipales hacen nada al respecto, porque mientras paguen sus licencias e impuestos a ellos no les afecta. Sin embargo, existen muchos locales que funcionan en la ilegalidad porque carecen de licencias y permisos para su actividad, pero nadie hace nada. La ilegalidad en este tipo de negocios es enorme.

    Creo que debería profesionalizarse mucho más el sector y modificar la ley para que solo aquellos profesionales titulados puedan estar al frente de un negocio de este tipo. Nuestro sector no está regulado y el afán recaudatorio se impone porque las Administraciones no se preocupan de que los gerentes tengan sus negocios en regla, limpios y con un servicio de calidad.

    • ¿Hacia dónde cree que evolucionará el sector servicios en los próximos años?

     El latino hay dos cosas que no perdona: ni la fiesta ni el bar y eso es algo innegable en nuestra sociedad. Este sector vive del turismo y eso le salvará en el futuro, pero habrá una gran criba en los próximos años. Solo quedarán los profesionales, los estrategas, los que sean diferentes, en definitiva, los buenos hosteleros.

    Arantza Gómez Larreina
    Departamento de Comunicación e Imagen

  • Nuevo Decreto Foral de actualización de balances para las empresas

    Nuevo Decreto Foral de actualización de balances para las empresas

    Teniendo en cuenta la coyuntura económica actual y detectada la necesidad que tienen nuestras PYMES de disponer de un balance robusto si pretenden acceder en buenas condiciones a los mercados financieros y obtener financiación, la Diputación de Bizkaia entiende que es el momento de acometer un nuevo procedimiento de actualización de balances para eliminar los efectos de la inflación y conseguir el objetivo de que los balances reflejen de modo más adecuado el valor de sus activos.

    En el Impuesto sobre Sociedades el valor de los elementos patrimoniales es el que se determina conforme a las normas contables, con carácter general, y en consecuencia en la mayoría de supuestos se caracteriza por basarse en el precio de adquisición o coste de producción, sin que sea objeto de modificación por el transcurso del tiempo para adaptarlo a la evolución de la inflación.

    Es decir, una PYME que adquirió un pabellón en 1997 lo debe tener registrado y contabilizado, en principio por su valor o precio de adquisición. En ese sentido en su balance del año 2012 seguirá figurando por el mismo valor de adquisición minorado en el importe de sus amortizaciones.

    Esto hace que los bienes están valorados por su coste histórico y que cuando se transmiten, la renta contable que se genera está determinada en términos nominales, no reales, sin tener en cuenta el efecto que la inflación ha producido sobre la misma. Para corregir esto el propio Impuesto Sobre Sociedades establece un mecanismo de corrección de la depreciación monetaria con el fin de no gravar rentas nominales y así tener en cuenta la pérdida del valor del dinero como consecuencia de la inflación.

    Periódicamente las Administraciones suelen aprobar normas que permiten una actualización del valor de determinados activos registrados en los balances de las entidades, de tal manera que puede eliminarse el efecto de la inflación y reconocerse un valor contable y fiscal superior al de adquisición mediante la aplicación de las reglas que establecen las citadas normas.

    La última vez que se autorizó un procedimiento de actualización de balances en Bizkaia fue en el año 1996 mediante la aplicación de lo previsto en la NF 6/1996 de Actualización de Balances.

    Teniendo en cuenta la coyuntura económica actual y detectada la necesidad que tienen nuestras PYMES de disponer de un balance robusto si pretenden acceder en buenas condiciones a los mercados financieros y obtener financiación, la Diputación de Bizkaia entiende que es el momento de acometer un nuevo procedimiento de actualización de balances para eliminar los efectos de la inflación y conseguir el objetivo de que los balances reflejen de modo más adecuado el valor de sus activos.

    Entendemos que es una posibilidad que las PYMES deben valorar especialmente en la medida que dispongan de bienes inmuebles u otros activos de valor significativo adquiridos hace bastantes años y que por tanto están contabilizados por su valor de adquisición. La actualización de estos valores va a fortalecer el balance de la compañía y mejorará con total seguridad nuestras opciones de financiación bancaria.

    El Decreto explica pormenorizadamente cómo se debe realizar este proceso, que no entraña especial dificultad, y simplemente damos en esta nota unas breves pinceladas al respecto.

    SUJETOS AFECTADOS:

    – Entidades a las que resulte aplicable la normativa del I. Sociedades Bizkaia.

    – Personas Físicas que realicen actividades económicas, que lleven su contabilidad conforme al Código de Comercio o estén obligados a llevar libros registros de su actividad, y que les resulte de aplicación la Norma Foral del IRPF de Bizkaia.

    – Contribuyentes no residentes que operen por medio de establecimiento permanente.

    PRINCIPIOS DE LA ACTUALIZACIÓN:

    1º) Es voluntaria.

    2º) Hay que practicarla respecto la totalidad de los bienes.

    3º) Hay que realizarla en un solo periodo impositivo.

    4º) Solo realizable respecto a los activos que figuren en contabilidad, o libros registros al 31 de diciembre de 2012.

    5º) La declaración de Sociedades o IRPF debe presentarse dentro de plazo conteniendo los datos de la actualización.

    6º) No pueden acogerse los supuestos de incorporación de elementos patrimoniales no registrados en los libros de contabilidad.

    7º) Una vez efectuada la actualización, no hay posibilidad de modificar la opción ejercida y dejarla sin efecto.

    ELEMENTOS ACTUALIZABLES:

    – I. Material e Inversiones inmobiliarias en España y extranjero.

    – Lo mismos activos adquiridos en arrendamiento financiero (leasing).

    OPERACIONES DE ACTUALIZACIÓN:

     – Se aplicarán los coeficientes establecidos en el Decreto y el importante resultante se minorará en el incremento neto de valor derivado de las actualizaciones de valor previstas en la anterior actualización, siendo la diferencia positiva así determinada el importe de la depreciación monetaria o incremento neto de valor del elemento patrimonial actualizado.

    Ejemplo práctico:

    Pabellón adquirido en ejercicio 2000 por 300.000 €.

    Coeficiente de actualización conforme artículo 6 DFN 11/2012: 1,213

    Valor actualizado: 300.000 x 1,213 = 363.900

    Importe de la actualización: 63.900

     GRAVAMEN:

     – Los contribuyentes que practiquen la actualización deben satisfacer un gravamen único del 5% sobre el saldo acreedor de esta reserva constituida al efectuar esta operación.

    – El gravamen será exigible el día que se presente la declaración relativa al periodo impositivo al que corresponda el balance en el que constan las operaciones de actualización.

     En definitiva consideramos importante que los responsables de las mercantiles revisen en profundidad esta materia, sobre todo en el caso de disponer de Inmovilizado Material en propiedad o arrendamiento financiero de cuantía significativa, y analicen la conveniencia de realizar estas operaciones de actualización que a nuestro modesto entender pueden ayudar a mejorar, en alguna medida, el acceso a la financiación bancaria.

    Tino Jauregui Arco
    Socio y Responsable del Departamento Fiscal y Contable

  • El descuelgue del convenio colectivo, una medida a la orden del día

    El descuelgue del convenio colectivo, una medida a la orden del día

    1. Introducción

    La Ley 3/2012 de 6 de julio, de medidas urgentes para la reforma del mercado laboral, apostando por el equilibrio en la regulación de nuestras relaciones de trabajo, recoge una medida cuyo objetivo es incentivar la flexibilidad interna en la empresa. Se trata de una alternativa a la destrucción del empleo. Con todo esto, lo que se pretende es ofrecer al empresario, una serie de herramientas que le permitan afrontar los cambios del mercado y las situaciones de dificultad económica y productiva mediante la modificación y la adaptación de las condiciones de trabajo.

    1. La negociación colectiva

    Dentro del conjunto de medidas que recoge la reforma laboral, se haya una, cuyo objetivo se trata de favorecer la flexibilidad interna en las empresas.

    Se pretende fortalecer los mecanismos de adaptación de las condiciones de trabajo a las circunstancias concretas por las que atraviesa la empresa.

    Se reforma la materia de la negociación colectiva (concretamente el articulo 82.3 del Estatuto de los Trabajadores), previendo la posibilidad de descuelgue respecto del convenio colectivo en vigor, dando prioridad al convenio colectivo de empresa y se regula la ultractividad de los convenios colectivos.

    Se recoge la posibilidad de inaplicar en la empresa las condiciones de trabajo previstas en el convenio colectivo. De esta manera, cualquier empresa, independientemente de su tamaño, puede prescindir de las condiciones de trabajo previstas en el convenio colectivo al que está adscrita y aplicar temporalmente otras distintas que le resulten más favorables en función de la coyuntura económica o productiva. Para ello tiene que acreditar que existe una causa económica, productiva, organizativa o técnica que hace necesario el descuelgue.

    Se entiende que concurren causas económicas cuando de los resultados de la empresa se desprenda una situación económica negativa, en casos tales como la existencia de perdidas actuales o previstas, o la disminución persistente de su nivel de ingresos o ventas. En todo caso, se entenderá que la disminución es persistente si se produce durante dos trimestres consecutivos. Por otro lado, los cambios, entre otros, en el ámbito de los medios o instrumentos de producción se reputan causas técnicas.  Se aceptan como causas organizativas los cambios, entre otros, en el ámbito de los sistemas y métodos de trabajo del personal o en el modo de organizar la producción y como causas productivas cuando se produzcan cambios, entre otros, en la demanda de los productos o servicios que la empresa pretende colocar en el mercado.

    De todos modos, dada la extensión que tienen estos términos, lo conveniente sería esperar a la interpretación que realice la jurisdicción social a la hora de enjuiciar los asuntos concretos que se vayan planteando.

    La inaplicación de las condiciones de trabajo previstas en el convenio colectivo aplicable, por parte de la empresa, solo pueden afectar a las siguientes materias:

    • Jornada de trabajo.
    • Horario y distribución del tiempo de trabajo.
    • Régimen de trabajo a turnos.
    • Sistema de remuneración y cuantía salarial.
    • Sistema de trabajo y rendimiento.
    • Funciones, cuando excedan de los límites que para la movilidad funcional prevé el artículo 39 del Estatuto de los trabajadores.
    • Mejoras voluntarias de la acción protectora de la Seguridad Social.

    Respecto al procedimiento (41.4 del Estatuto de los Trabajadores) para llevar a cabo la negociación colectiva, es necesario el acuerdo entre los representantes de los trabajadores y el empresario, para que puedan consensuar un convenio de empresa que se adapte a sus necesidades. La negociación deberá ir precedida de un periodo de consultas de duración no superior a 15 dias, para que las partes puedan negociar, con buena fe, con vistas a la consecución de un acuerdo. Para llegar a un acuerdo se requerirá la mayoría de los miembros del comité o comités de empresa, de los delegados de personal, en su caso, o de los representantes sindicales.

    En los casos de ausencia de representación legal de los trabajadores en la empresa, éstos podrán atribuir su presentación a una comisión de un máximo de tres miembros integrada por trabajadores de la propia empresa y elegida por éstos democráticamente, o una comisión de igual número de componentes designados por los sindicatos más representativos del sector al que pertenezca la empresa y que estuvieran legitimados para formar parte de la comisión.

    Cuando el periodo de consultas termine con acuerdo, se presumirá que concurren las causas anteriormente descritas, y sólo podrá ser impugnado anta la jurisdicción social por la existencia de fraude, dolo, coacción o abuso de derecho.

    Si el periodo de consultas termina en desacuerdo, la ley ofrece una doble vía para superarlo, así posibilita que cualquiera de las partes podrá someter la discrepancia a la comisión paritaria del convenio, que dispondrá de 7 días para pronunciarse, y si ésta no alcanzara un acuerdo, las partes pueden recurrir a los procedimientos que a tal efecto deben establecerse en los acuerdos interprofesionales de ámbito estatal o autonómico para solventar de manera efectiva dichas discrepancias.

    Si el período de consultas finalizara sin acuerdo y no fueran aplicables los procedimientos anteriormente mencionados o no hubieran solucionado la discrepancia, el legislador, desconfiando de los mecanismos autónomos de solución de conflictos colectivos, alude al arbitraje externo, pues cualquiera de las partes puede someter el asunto a la Comisión Consultiva Nacional de Convenios Colectivos, u órganos similares de las comunidades autónomas.

    Otro aspecto importante en la reforma lo constituye la consolidación de la prioridad del convenio de empresa sobre el convenio sectorial o territorial:

    La reforma profundiza en este punto impidiendo que existan resquicios para limitar esa prioridad. Así, a partir de ahora, la regulación de las condiciones establecidas en un convenio de empresa tendrá prioridad aplicativa respecto del convenio sectorial estatal, autonómico o de ámbito inferior en las siguientes materias (84.2 Estatuto de los Trabajadores):

    1. a) La cuantía del salario base y de los complementos salariales, incluidos los vinculados a la situación y resultados de la empresa.
    2. b) El abono o la compensación de las horas extraordinarias y la retribución específica del trabajo a turnos.
    3. c) El horario y la distribución del tiempo de trabajo, el régimen de trabajo a turnos y la planificación anual de las vacaciones.
    4. d) La adaptación al ámbito de la empresa del sistema de clasificación profesional de los trabajadores.
    5. e) La adaptación de los aspectos de las modalidades de contratación que se atribuyen por la presente Ley a los convenios de empresa.
    6. f) Las medidas para favorecer la conciliación entre la vida laboral, familiar y personal.
    7. g) Aquellas otras que dispongan los acuerdos y convenios colectivos al determinar las cláusulas sobre la estructura de la negociación colectiva, fijando en su caso las reglas que han de resolver los conflictos de concurrencia entre convenios de distinto ámbito.

    Asimismo, para evitar que se perpetúen situaciones de bloqueo en la negociación colectiva, la norma prevé que “transcurrido un año desde la denuncia del convenio colectivo sin que se haya acordado un nuevo convenio o dictado un laudo arbitral, aquél perderá, salvo pacto en contrario, vigencia y se aplicará, si lo hubiere, el convenio colectivo de ámbito superior que fuera de aplicación”.

    3.- Conclusión

    Con la llegada de la reforma laboral, se han cambiado las reglas de concurrencia y por ende se altera la estructura de la negociación colectiva, al suprimir en gran medida la dispositividad de los sujetos negociadores y las posibilidades de articulación por parte de los acuerdos interprofesionales.

    El cambio más importante realizado resulta la prohibición de alterar esa prioridad absoluta del convenio de empresa respecto a las materias anteriormente mencionadas por acuerdos interprofesionales o por convenios sectoriales, posibilidad que estuvo presente en el precepto derogado. Esta vía fue utilizada, por ejemplo, en el convenio general de la construcción, para ordenar la negociación colectiva, estructura pactada que carece ahora de aplicación práctica alguna al contradecir el tenor de la ley.

    En épocas de crisis las cláusulas de descuelgue, especialmente, de descuelgue salarial, adquieren una relevancia fundamental, al tratarse de uno de los mecanismos que pueden resultar de gran ayuda para que las empresas superen la situación negativa en la que se hallan inmersas, al tiempo que coadyuva al mantenimiento del nivel de empleo. Así se aspira a favorecer la adaptabilidad de las empresas en contextos económicos cambiantes, persiguiendo un equilibrio entre la flexibilidad interna demandada por las empresas y la seguridad requerida por los trabajadores, e intentando convertir este instrumento en una alternativa real frente a medidas de flexibilidad externa, que inciden negativamente sobre el volumen de empleo.

     Quedamos a su disposición para aclarar cualquier duda que este asunto pueda suscitar.

    Patricia-Cavada-Blog
    Patricia Cavada Oruña
    Área Contratación Laboral

    Foto: Metropolitan Transportation Authority of the State of New York (flickr con licencia Creative Commons BY-2.0)