Etiqueta: Alberto Fernández

  • DESAYUNO DE TRABAJO GRUPO EUROTAX-MARSH

    DESAYUNO DE TRABAJO GRUPO EUROTAX-MARSH

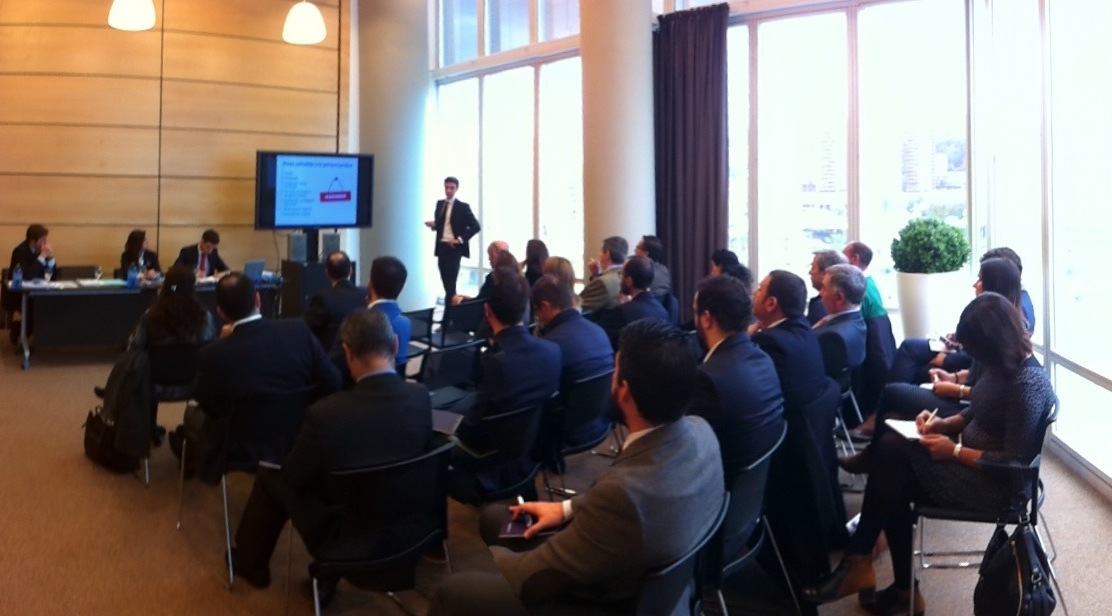
    La torre Iberdrola acogió el pasado viernes 11 de noviembre el primer desayuno de trabajo organizado de forma conjunta por Grupo Eurotax y Marsh orientado a la prevención y gestión de los riesgos penales de la empresa (Corporate Compliance Program).

    El acto de presentación contó con la participación de José Mª Carulla Marqués, Director de Marsh Risk Consulting; Diego Pagadigorria, Director de Departamento Risk Management Zona Norte; Maitane Valdecantos, Responsable del área de Propiedad Intelectual, Industrial y Derecho Tecnológico de Grupo Eurotax; y Alberto Fernández Saiz, letrado de Grupo Eurotax.

    José Mª Carulla y Alberto Fernández, fueron los encargados de las ponencias que, con un marcado carácter práctico, tuvieron por objeto la aproximación y conocimiento al análisis y detección de riesgos así como la implantación y aplicabilidad práctica de los planes de prevención penal respectivamente.

    Conceptos Fundamentales:

    Mapa de riesgos penales

    No todos los riesgos penales que se aplican a las personas jurídicas afectan por igual a la empresa ni en número, ni en probabilidad de ocurrencia ni en impacto.

    La empresa debe identificar y conocer los riesgos penales que implican a las personas jurídicas, y los que de manera específica más le puedan afectar por su actividad, exposición al riesgo o forma de operar.

    Conocidos los riesgos penales, debe elaborarse un mapa específico de los riesgos de la empresa con indicación ex ante y ex post, de la intensidad y la frecuencia con la que se pueden manifestar en la compañía y de las medidas a adoptar.

    No sólo hay que identificar los riesgos penales en general, sino también los procesos y operaciones en los que se pueden producir.

    Fuente: Decálogo de Gestión del Riesgo Penal. Autor: Servicio de Estudios Marsh España.

    Programas de prevención penal

    Los programas de cumplimiento normativo son, a día de hoy, el único sistema de exoneración de responsabilidad penal de la persona jurídica.

    Implantación del sistema:

    1.- Adopción de acuerdo, por parte del órgano de administración.

    2.- Nombramiento del compliance officer.

    3.- Redacción de un código ético como instrumento normativo de carácter deontológico.

    4.- Análisis del riesgo existente  elemento esencial del programa de prevención, mediante la elaboración del mapa de riesgos.

    5.- Creación de un régimen disciplinario, susceptible de inclusión en el código ético, y un canal de denuncia que permita la detección de irregularidades e identificación del sujeto comitente.

    Contacto

    Si desean ampliar la información, pueden contactar con nuestros responsables de área Maitane Valdecantos y Alberto Fernández.

    En caso de estar interesados en acudir a la próxima jornada, pueden contactar con Oscar Alonso Ateca.

    Imagen: Grupo Eurotax

    Derecho de empresa/ Eurotax Abogados/ Compliance

  • El TSJPV primer Tribunal Español que eleva a 20 días la indemnización a una trabajadora temporal.

    El TSJPV primer Tribunal Español que eleva a 20 días la indemnización a una trabajadora temporal.

    El pasado 18 de octubre la Sala de lo Social del Tribunal Superior de Justicia del País Vasco ha acogido, por primera vez en nuestro país, la jurisprudencia sentada por la reciente sentencia del TJUE de 14 de septiembre de 2016, en virtud de la cual, reconoce el derecho de una trabajadora, contratada para realizar un proyecto de investigación, a percibir una indemnización de veinte días por año trabajado.

    Así, pese a que el contrato de investigación suscrito entre las partes ha sido calificado como temporal, en atención a su similitud con un contrato de obra o servicio, el Tribunal ha optado por elevar la indemnización correspondiente por extinción a veinte días.

    Analizado el recurso de suplicación interpuesto por la trabajadora frente a la sentencia de Instancia, la Sala considera que la terminación del contrato ha de considerarse ajustada a derecho y pese a su calificación de temporal, plantea ésta la aplicabilidad, al supuesto de autos, de la reciente jurisprudencia sentada por el TJUE.

    Superados los posibles obstáculos, entre otros el principio de congruencia – en cuanto que ni en la vista oral, como tampoco en la formalización/impugnación del recurso se suscita una cuestión de ese tenor (indemnizatoria), estima la Sala su capacidad para decidir sobre el derecho de la trabajadora a recibir algún tipo de indemnización complementaria a la ya recibida, puesto que la ejercitada acción de despido, bien nulidad, bien improcedencia conlleva; la primera el binomio readmisión/salarios de tramitación y la segunda, indemnización para reparar el daño causado por la empresa ante la extinción contractual.

    Es por ello que, a juicio de la Sala, su valoración no alteraría la naturaleza de la acción por despido en su momento entablada por la actora, ni la modificación es de tal naturaleza que hiciera irreconocible el debate, pues se limitaría a fijar la indemnización a la que finalmente tendría derecho…

    El Superior Vasco justifica el aumento indemnizatorio en aplicación del principio de primacía del Derecho de la Unión, así como en la interpretación realizada por el TJUE en la ya citada sentencia respecto a la aplicación de la Directiva 1999/70 y del Acuerdo Marco, no pudiendo ser interpretados de forma restrictiva por tratarse de un derecho social de la Unión.

    Razona la sentencia que la jurisprudencia europea en cuestión, no crea un nuevo derecho a una indemnización, sino que lo que hace es recordar cuál es la interpretación auténtica de la Directiva 1999/70/CE, que recoge sobre el ‘Principio de no Discriminación’ que por lo que respecta a las condiciones de trabajo, no podrá tratarse a los trabajadores con un contrato de duración determinada de una manera menos favorable que a los trabajadores fijos comparables por el mero hecho de tener un contrato de duración determinada, a menos que se justifique un trato diferente por razones objetivas.

    En conclusión, a juicio del Tribunal la terminación del contrato de investigación es asimilable al que se produce por una causa ‘productiva’ (suficiente para el despido objetivo) no existiendo por tanto motivo que justifique que la trabajadora perciba una indemnización distinta a la que percibiría un trabajador indefinido despedido por causa objetiva.

    Situación actual

    Por lo que respecta al alcance temporal de la sentencia, entendemos que podrán reclamar el derecho al percibo o complemento hasta la cuantía de veinte días aquellos trabajadores interinos o temporales cuyos contratos finalicen a partir de este momento, así como aquellos cuyas relaciones laborales se vieron extinguidas en un plazo no superior a un año, plazo previsto por la normativa para el ejercicio de tal derecho.

    Y ello, pese a que el supuesto concreto analizado por el TJUE –origen de la jurisprudencia ahora analizada- haga referencia a trabajadores interinos y no temporales, quienes hasta el momento no gozaban de derecho indemnizatorio por extinción en nuestro ordenamiento, ya que el objetivo pretendido por la norma comunitaria y la interpretación de sus tribunales se encuentra dirigido a la no discriminación entre trabajadores.

    En cualquier caso, la exigencia pasa, como ya se han pronunciado distintos profesionales, por una reforma parcial del Estatuto de los Trabajadores, buscando su adecuación a la normativa comunitaria y su actual jurisprudencia.


    Sobre el alcance y términos de esta primera resolución fue entrevistado el pasado 19 de octubre D. Santiago Jauregui Arco,  socio fundador y actual CEO de Grupo Eurotax.

    Puede escuchar la entrevista completa en la Cadena Ser accediendo al siguiente link

    alberto-fernandez-blog


    Fotografia: Grupo Eurotax

  • Marsh y Grupo Eurotax firman un acuerdo de colaboración con el objetivo de ofrecer a sus clientes un programa de prevención penal.

    Marsh y Grupo Eurotax firman un acuerdo de colaboración con el objetivo de ofrecer a sus clientes un programa de prevención penal.

    Grupo Eurotax acaba de firmar un acuerdo de colaboración con MARSH , líder mundial en correduría de seguros y gestión de riesgos, con  sede en Bilbao en Torre Iberdrola, planta 14, con el objetivo de facilitar la adecuación de las empresas de nuestro ámbito geográfico a la nueva normativa penal en materia societaria.

    El pasado 1 de julio de 2015 entraba en vigor la Ley Orgánica 1/2015 que propicia la reforma del Código Penal donde destaca la responsabilidad penal de las personas jurídicas, susceptibles de incurrir ahora en la comisión de 34 ilícitos penales.

    Esta nueva redacción centra especialmente su atención en la reforma del artículo 31 bis mediante la inclusión y regulación de los programas de prevención penal  como condición sine qua non para la exoneración o atenuación de la responsabilidad.

    La reacción de la Fiscalía frente a la reforma operada no se ha hecho esperar, procediendo a la publicación de la circular 1/2016 a través de la cual imparte instrucciones y criterios centrados fundamentalmente en la valoración de los programas de cumplimiento como eximentes de responsabilidad.

    Tanto Marsh como Grupo Eurotax son conscientes de la necesidad urgente de sus clientes en adecuarse a la nueva normativa y para ello han firmado un acuerdo de colaboración  con una comisión de seguimiento permanente integrada por Diego Pagadigorría y Pablo Martinez por parte de la primera con  Santiago Jauregi y Maitane Valdecantos por la segunda.

    Aproximación al contenido legal.

    La naturaleza de esta responsabilidad obedece al sistema de transferencia de la responsabilidad  penal. En lenguaje sencillo, la «empresa»  será sujeto de responsabilidad penal por los actos realizados por una persona física vinculada ( administrador de hecho o de derecho, apoderado, gerente,….. ) con ésta, siempre que concurran determinados presupuestos que atendiendo a la redacción literal del precepto definiríamos como “aquellos que actuando individualmente o como integrantes de un órgano de la persona jurídica, están autorizados para tomar decisiones en nombre de la persona jurídica u ostentan facultades de organización y control dentro de la misma”- y  las “personas sometidas a la autoridad de aquellas”.

    En definitiva, la nueva expresión engloba a un potencialmente alto número de cargos y mandos intermedios que tengan atribuidas tales facultades.


    Ahora bien, la persona jurídica sólo responderá si los actos realizados reportan un beneficio directo o indirecto. A estos efectos, la Fiscalía ha calificado la nueva redacción como objetiva, matizando su sentido como “acción tendente a conseguir un beneficio sin necesidad de que este se produzca”.

    Respecto a los actos cometidos por quienes quedan sometidos a la autoridad de las personas físicas relacionadas con anterioridad,  se requiere  un incumplimiento grave de los deberes de supervisión, vigilancia y control precisando la Fiscalía que dichos deberes resultan exigibles a las personas relacionadas en el apartado a) del art. 31 bis 1 y no directamente a la persona jurídica, tratándose por tanto de un incumplimiento de la persona física y no de un defecto de organización de la persona jurídica.

    Finalmente, la nueva redacción, en relación con el principio de intervención mínima del derecho penal , permite excluir de dicho ámbito los incumplimientos de escasa entidad, siendo éstos objeto de sanción exclusivamente  administrativa.

    Programas de prevención penal.

    Como se ha detallado , la exención de responsabilidad penal de la persona jurídica queda supeditada a la existencia, previa comisión del ilícito, de un programa de prevención y control idóneo. A estos efectos, resultará de especial importancia que el programa instaurado cumpla con los requisitos de idoneidad y eficacia recogidos por el art. 31 bis.

    Ahora bien, ¿cómo iniciar la implantación del sistema?

    1.- Adopción de acuerdo, por parte del órgano de administración, en el que refleje la puesta en marcha del estudio e implantación del programa de cumplimiento normativo.

    2.- Adoptado el acuerdo para la implantación del programa, debe procederse al nombramiento del compliance officer , es decir un  «responsable de cumplimiento con suficiente experiencia, conocimiento e independencia siendo su perfil habitual un híbrido entre asesoría jurídica y auditoría.

    3.- Redacción de un código ético como instrumento normativo de carácter deontológico. Su ámbito de aplicación se extenderá a todos los niveles de la empresa en el desarrollo de sus funciones y, si fuera posible, a todos aquellos que se hallen integrados en el perímetro del dominio social.

    4.- Análisis del riesgo existente , elemento esencial del programa de prevención, mediante la elaboración del mapa de riesgos. En este punto, el conocimiento interno de la compañía toma especial relevancia puesto que, para la eficacia del programa, deberemos analizar pormenorizadamente la concreta actividad de la compañía y la susceptibilidad de que con ésta, incurramos en alguno de los 34 tipos previstos para la derivación de responsabilidad penal. Los resultados arrojados permitirán la clasificación de los riesgos; alto, medio o bajo, en atención a su probabilidad de comisión, facilitando así la adopción de medidas preventivas y su calificación como urgente o demorable. Analizados los riesgos, deberán adoptarse las medidas tendentes a su prevención, mediante la instauración de sistemas que permitan minorar su probabilidad de comisión. Estas medidas deberán ser instrumentalizadas mediante la creación del plan de prevención de riesgos penales.

    5.- Creación de un régimen disciplinario, susceptible de inclusión en el código ético, y un canal de denuncia que permita la detección de irregularidades e identificación del sujeto comitente. Para la instauración de este último queda abierta la puerta a su externalización y anonimato.

    La Fiscalía ha contemplado la opción de recurrir a la contratación externa de las distintas actuaciones enumeradas  ya que lo verdaderamente relevante, apunta, es «que la persona jurídica tenga un órgano responsable de la función de cumplimiento normativo «.

    Aplicación de medidas en las pequeñas empresas.

    Si bien la norma precisa que en las personas jurídicas de pequeñas dimensiones, entiéndase aquellas  autorizadas a la presentación de cuentas anuales abreviadas, las funciones anteriores podrán ser asumidas directamente por el órgano de administración, lo cierto es que la asunción directa de funciones por parte del órgano de administración contradice los principios de autonomía e independencia comprometiendo el correcto funcionamiento de los canales de denuncia y régimen sancionador, entre otros, cuando los mismos deban aplicarse sobre la persona o personas que ostentan tal representación.

    Conclusiones

    Entendemos necesario que las empresas consideren esta nueva normativa como una oportunidad de dar un «salto adelante» respecto a las nuevas exigencias del mercado.  Es imprescindible transmitir que nuestras firmas tienen un compromiso con los valores de la ética empresarial y, cada una desde sus posibilidades,  quiere contribuir a que el  nivel de exigencia en las relaciones empresariales tengan un standard elevado.

    La experiencia de los profesionales de Eurotax como miembros de Consejos de Administración de grandes empresas, Abogados  (altamente cualificados en materia societaria, mercantil, penal , nuevas tecnologías, propiedad industrial e intelectual,…), auditores así como su contrastada colaboración con MARSH en materia de aseguramiento global empresarial …. unido al conocimiento de sus clientes por las largas trayectorias de trabajo en común con los departamentos fiscales y laborales de la firma nos hacen los candidatos más adecuadas para hacer un programa de prevención del riesgo penal a medida de cada una de las empresas que asesoramos, sea del tamaño que sea la misma con adecuación al presupuesto razonable a destinar a cumplir con esta nueva exigencia legal.

     Santiago Jauregi / Maitane Valdecantos / Alberto Fernández Saiz

    Grupo Eurotax. Dpto. Jurídico

    Imagen: Pixabay CC0 Public Domain