Blog

  • Formación jurídica de futuros profesionales en Grupo Eurotax

    Formación jurídica de futuros profesionales en Grupo Eurotax

    Desde hace años, Grupo Eurotax y la formación jurídica de jóvenes estudiantes de Derecho procedentes de las universidades de nuestra Comunidad Autónoma, han ido estrechamente ligados. En la actualidad, nuestra Firma mantiene diversos convenios de colaboración con entidades como la Universidad de Deusto, la Universidad del País Vasco (UPV/EHU) y la Escuela de Práctica Jurídica Pedro Ibarretxe.

    A lo largo de todo este tiempo han sido numerosos los alumnos que han participado en nuestro programa de formación jurídica, a través del cual, profesionales del departamento jurídico acompañan de forma práctica en el estudio de supuestos que tienen que ver con la realidad legal y jurídica de nuestros días.

    Esa visión actual constituye el observatorio sobre el que valorar y potenciar,  no solo las competencias técnico jurídicas, sino también otro tipo de habilidades y desempeños inherentes a cualquier organización: escucha activa, trabajo en equipo,  capacidad de relación y negociación, etc.

    Además, los alumnos se convierten en los perfectos candidatos para formar parte de la estructura del despacho. Podemos decir que, históricamente, no son pocos los ejemplos, en los que los alumnos han iniciado su carrera profesional y continúan desarrollándola en Grupo Eurotax.

    Los alumnos comentan su experiencia

    En esta ocasión, en este periodo de Practicum, Grupo Eurotax acoge a los alumnos José Ramón Martínez Pacheco, Jone Pérez de la Torre y Maider Alberdi que a continuación nos comentan su experiencia, todavía en curso.

    “Después de casi  4 meses, puedo decir que el despacho está cumpliendo mis expectativas. He aprendido muchísimas cosas, más allá de lo estrictamente jurídico-procesal, estoy desarrollando grandes aptitudes y teniendo una experiencia más que positiva”, relata José Ramón Martínez Pacheco, estudiante del Máster de la Escuela de Práctica Jurídica Pedro Ibarretxe.

    formacion-juridica-en-grupo-eurotaxPara nuestra alumna Jone Pérez de la Torre la decisión de incorporarse a Grupo Eurotax como estudiante en prácticas fue una decisión clara: “desde un primer momento me pareció atractiva su propuesta sobre el Practicum, al significar la misma un acercamiento hacia al mundo jurídico a través del contacto continuo con profesionales de distintas ramas del Derecho”.

    Por su parte, la estudiante Maider Alberdi nos ha querido ofrecer también su perspectiva en este segundo periodo de prácticas que está cursando en nuestro despacho. Y es que esta estudiante, graduada en Derecho y actualmente cursando el Master de la Escuela de Práctica Jurídica Pedro Ibarretxe, ha querido realizar de nuevo con nosotros su segundo periodo de Practicum tras la buena experiencia del año pasado.

    “He participado anteriormente en el programa de prácticas y fue totalmente satisfactoria. Adquirí muchísimos conocimientos prácticos en los 6-7 meses que estuve y es por ello que he querido volver a Grupo Eurotax”, señala Maider.

    Acceso al mercado Laboral

    Para Grupo Eurotax, colaborar con las universidades y participar en la formación jurídica y práctica de los jóvenes estudiantes es un objetivo prioritario.

    En un entorno como el actual, en el que las relaciones laborales, la economía y la vida se encuentra en continuo proceso de cambio,  participar en el desarrollo personal y profesional de los jóvenes talentos, intentando mejorar las posibilidades de empleabilidad y el acceso al mercado laboral, forma parte de nuestro compromiso hacia la prosperidad e impulso de la sociedad.

  • Inglés Jurídico y de Negocios en Grupo Eurotax

    Inglés Jurídico y de Negocios en Grupo Eurotax

    En la actualidad, gracias a la globalización de los negocios, la presencia de nuestros clientes en los mercados internacionales se encuentra en continuo crecimiento, es por esto que, Grupo Eurotax, como proveedor de servicios empresariales, es plenamente consciente de la necesidad de adquirir un alto grado de conocimiento de Inglés Jurídico y de Negocios, no solo como una herramienta de apoyo sino también porque se ha convertido en sí misma en una indudable herramienta de trabajo.

    Es un hecho, que nuestros clientes no pueden permitirse la prestación de servicios profesionales por una compañía cuya cualificación en Inglés especializado no vaya en consonancia con la alta calidad de su asesoramiento empresarial, de ahí por tanto, nuestra apuesta por el Inglés.

    Estamos firmemente convencidos de que la formación continua en Inglés especializado es un deber, no solo por las importantes razones expuestas anteriormente, sino porque de no actuar de este modo, más tarde o más temprano, nos quedaríamos fuera del mercado. Como consecuencia, la mejora de las competencias en materia de Inglés Jurídico y de Negocios constituye uno de nuestros principales compromisos a corto plazo. Con el fin de cumplir dicho compromiso, hace cuatro meses contratamos los servicios de D. José Castro Calvín como prestigioso y experimentado profesional en dicha área, quien desde entonces ha diseñado e implantado un programa de formación a medida, todavía en curso, cuya finalidad es satisfacer las necesidades actuales y futuras en relación al Inglés.

    English for professional purposes and Grupo Eurotax

    At the present times, due to the globalization of business activity, the presence of our clients in the international markets is continuously on the rise and Grupo Eurotax, as their service renderers, is fully aware of its need to have a high-level operational knowledge of Business and Legal English to meet the challenge since English is no longer a supporting took but has become of its own an indispensable working tool.

    As a matter of fact, our clients cannot afford being rendered professional services by a firm whose command of specialized English is not in line with the high quality of the professional advice provided and hence our bet for English.

    We are firmly convinced that on-going training in specialized English is a must, since apart from the material reasons pointed out above, otherwise the market will sooner or later find us out. Consequently, the improvement of our staff business and legal English skills ranks among Eurotax main short-term commitments. In order to meet this commitment, four months ago we hired the services of a well-acknowledged and highly experienced professional trainer in this area, Mr. José Castro Calvín, who then designed and started implementing a customized training programme that is still underway having as its ultimate aim the meeting of the real existing and our future English needs.

    CV resumido de José Castro Calvín

    Catedrático de inglés de la UPV-EHU (Escuela Universitaria de Estudios Empresariales de Bilbao), cuenta con una dilatada experiencia en los programas de post-grado de diversas universidades y entidades en áreas tan diversas como Derecho Fiscal, Comercio Internacional, Contabilidad y Auditoría, Banca, Lingüística … (UPV-EHU, Universidad de Alicante, Universidad de Deusto desde el año 1996 hasta la fecha, Instituto Superior de Derecho y Empresa de Madrid, …).

    Colabora en los programas de formación del Ilustre Colegio de Abogados del Señorío de Bizkaia y del Colegio de Abogados de Burgos, del Colegio Vasco de Economistas, Cámaras de Comercio de Bilbao y Gipuzkoa, pero también presta sus servicios profesionales como formador a despachos como Garrigues, Bufete Barrilero y Asociados, SBAL Impuestos S.A, CIALT (San Sebastián) y a numerosas conocidas empresas (Iberdrola, Siemens, Ormazabal Velatia, Toro y Betolaza, Moore & Stephens – Auditores, Consulmar, y entidades como el Centro Español de Logística (Madrid) y el Instituto Vasco de Logística (Bilbao).

     Su envidiable C.V. incluye, además de numerosos artículos y dos manuales para el aprendizaje del inglés -“Readings about the Basque Country” y “Readings About Catalonia”-, la autoría de tres diccionarios bilingües enmarcados en el área jurídico-empresarial: “Diccionario de Impuestos y Aduanas” (inglés-castellano, castellano-inglés)»; “Diccionario de Comercio Internacional: Importación y Exportación” (inglés-castellano, castellano-inglés)»; Castro, J. “Diccionario de Seguros (inglés-castellano, castellano-inglés)”, publicados por Edit. Ariel (Grupo Planeta) respectivamente en los años 2009, 2007 y 2003.

  • Grupo Eurotax patrocina el I Legal Hackaton Bilbao

    Grupo Eurotax patrocina el I Legal Hackaton Bilbao

    El próximo 16 de Mayo se celebrará en Bilbao el I Legal Hackaton, un concurso que reúne a diseñadores, profesionales del marketing, desarrolladores y juristas, que pondrán a prueba su habilidad a la hora de crear aplicaciones móviles o web para el sector legal.

    Además del concurso, el programa incluirá también una serie de charlas entre protagonistas de la industria tecnológica, cultural y del entretenimiento, con juristas especializados en TICS, propiedad intelectual e industrial y emprendimiento.

    Este evento, que tiene como objetivo acercar el mundo legal y el tecnológico, se celebrará en la Universidad de Deusto y contará con el patrocinio de Grupo Eurotax. Además, Maitane Valdecantos participará, junto a Pascalle Dilleman, en la ponencia “Nuevas fórmulas para comercializar el cine”.

    Valdecantos participa en su doble condición de responsable del área de Derecho del Entretenimiento, Propiedad Intelectual e Industrial y Derecho de las Nuevas Tecnologías de Grupo Eurotax y de Presidenta de la Comisión de Propiedad Intelectual, Industrial y Derecho del Entretenimiento del Ilustre Colegio de Abogados del Señorío de Vizcaya, que coorganiza el evento.

  • Taller de Filosofía para niños en Grupo Eurotax

    Taller de Filosofía para niños en Grupo Eurotax

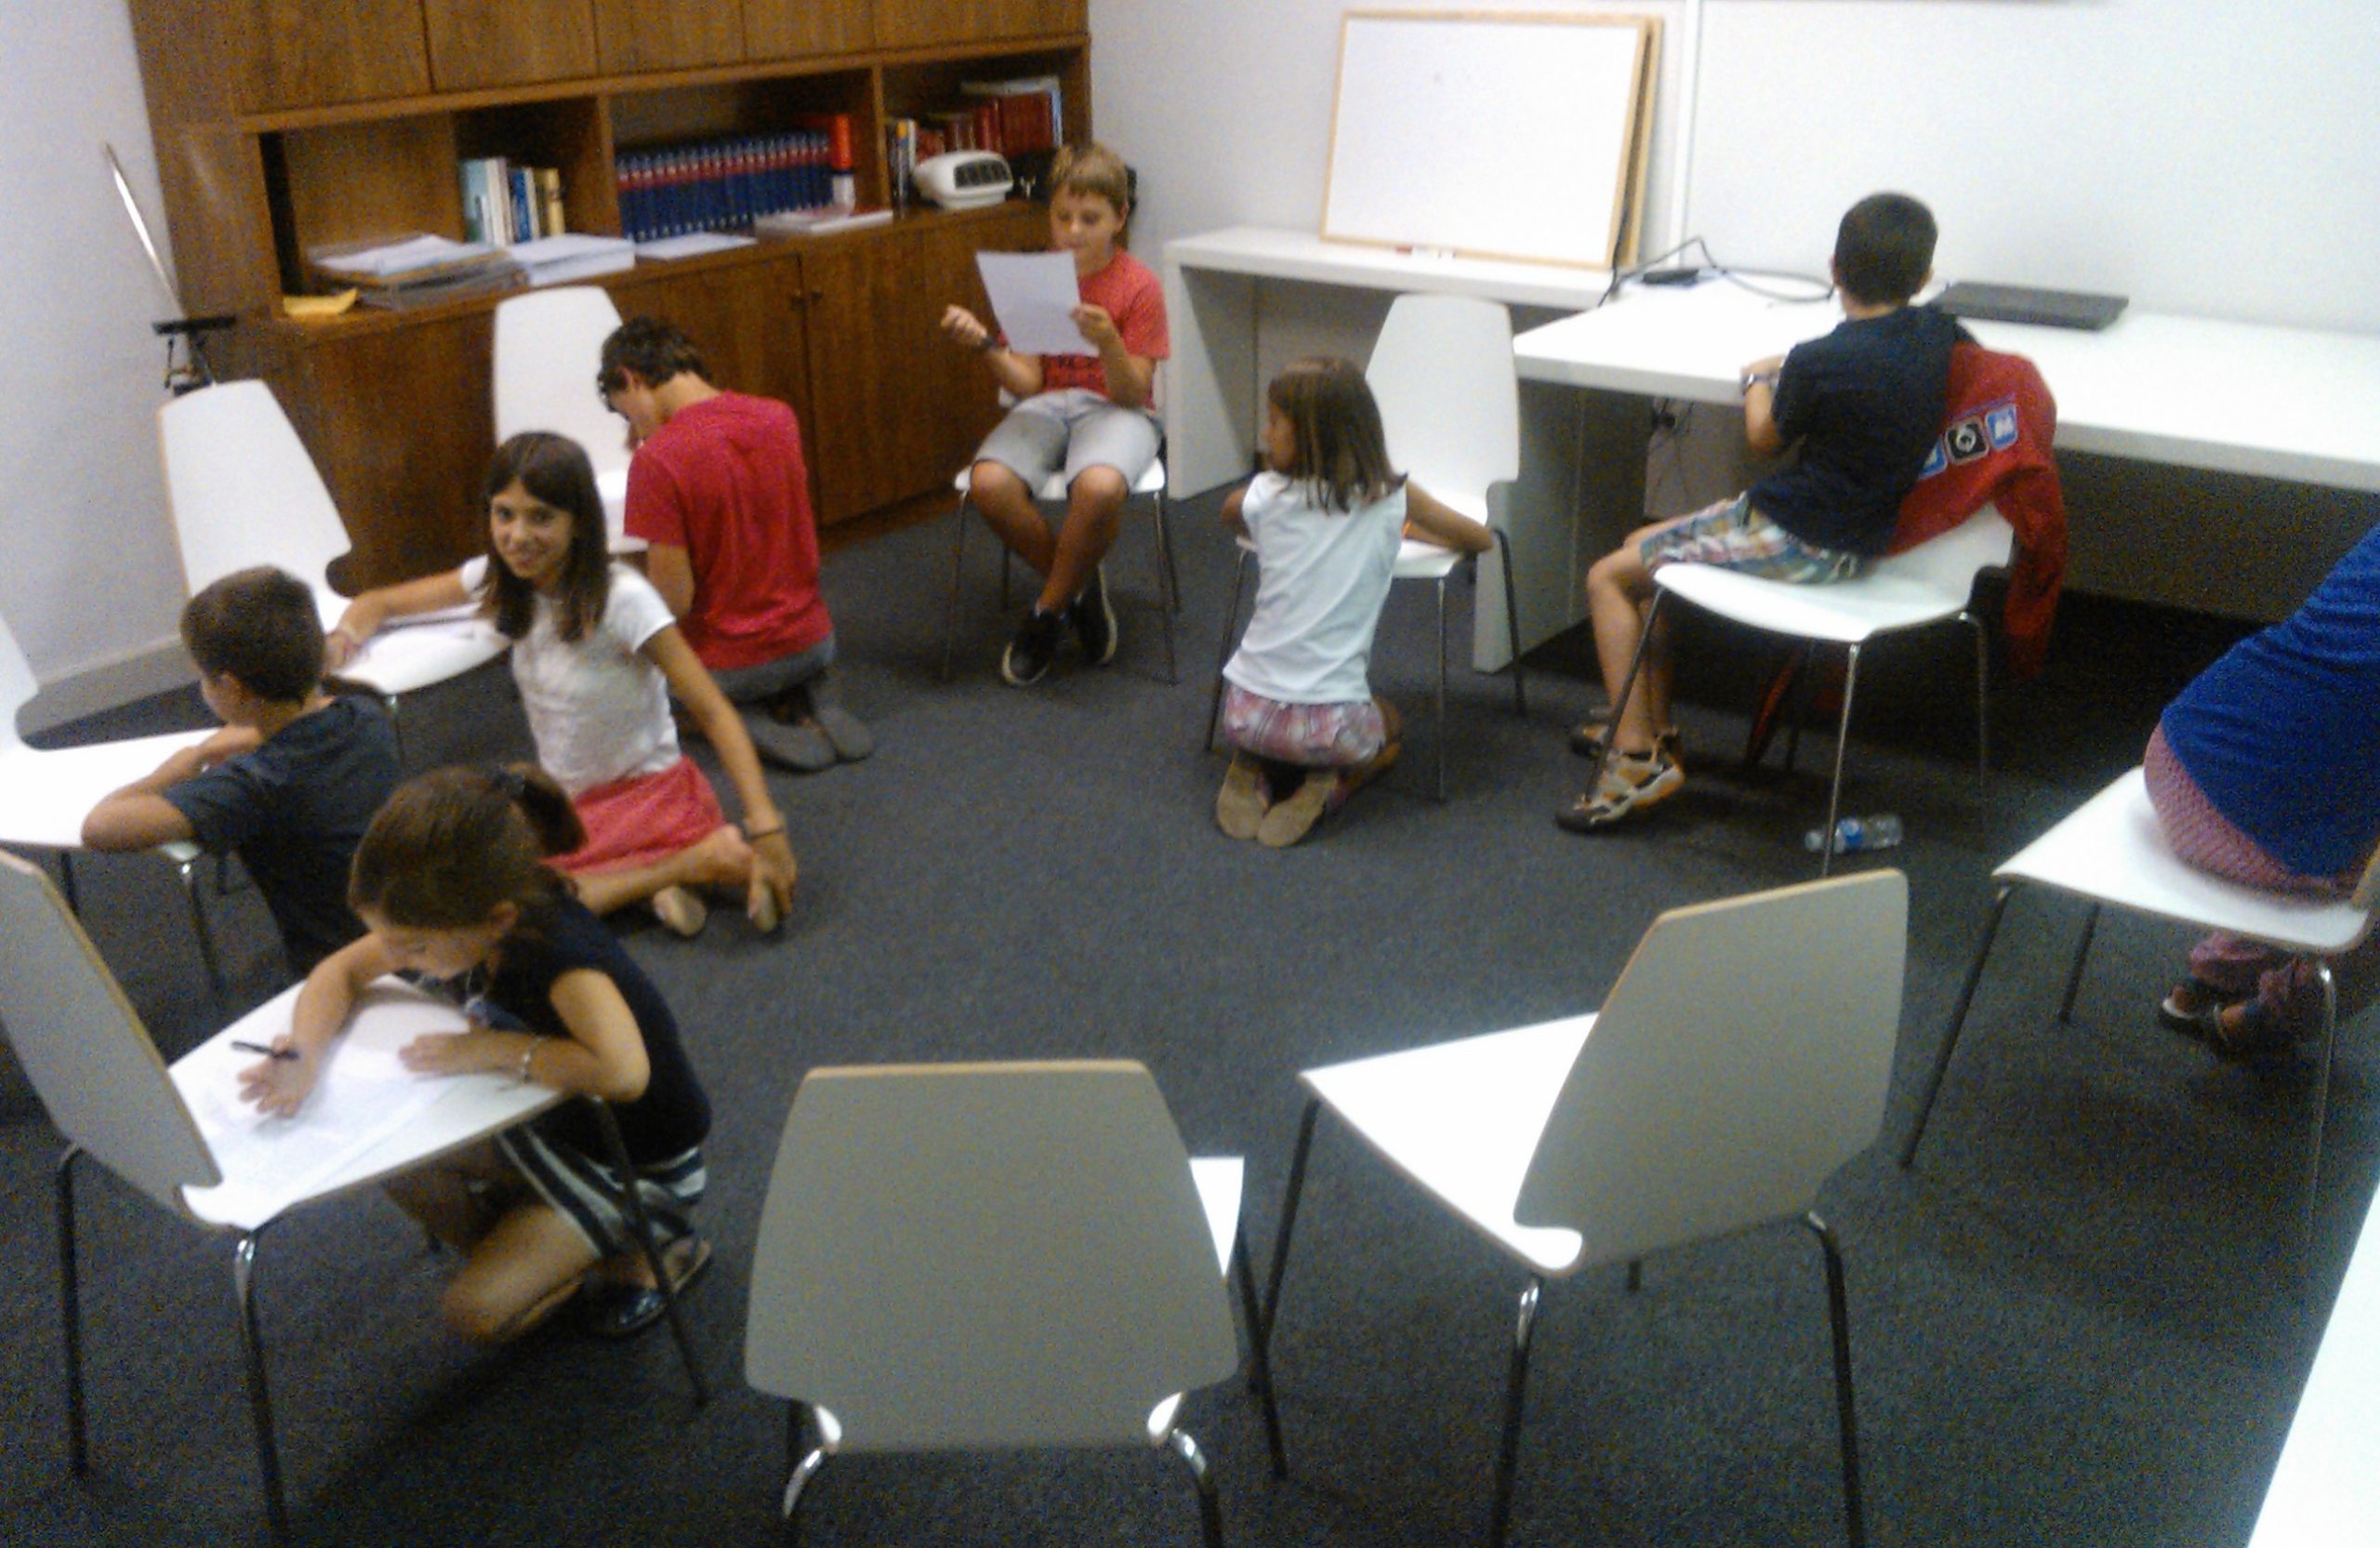
    En el aula de formación de Grupo Eurotax Bilbao se han impartido dos talleres de Filosofía para Niños a los que han asistido ocho niñas y niños de entre siete y trece años de edad para los que la FpN ha sido una nueva experiencia.

    Juntos pensamos mejor

    De esta máxima parte la Filosofía para Niños que introduce el diálogo filosófico socrático en la enseñanza transformando las aulas en comunidades en las que, basadas en el respeto y el amor, el diálogo gira en torno a cuestiones de importancia vital, directamente relacionadas con los temas que ocupan la vida cotidiana de las personas.

    Isabel González Rojo, licenciada en Filosofía, Máster en Ayuda Internacional Humanitaria, Máster en Educación Secundaria y formada en  Filosofía para Niños en el curso “El aula como comunidad de diálogo filosófico” organizado por el Centro Filosofía para Niños y ha realizado su trabajo de Fin de Máster (de Educación Secundaria) bajo el título “El Programa Filosofía para Niños para enseñar o aprender a pensar en las aulas de 2ª de la ESO de la Ikastola Lauaxeta”.

    Dentro de su labor, ha comenzado a dinamizar algunos talleres deFilosofía para Niños en la provincia de Bizkaia encontrando resultados sobre todo en lo relacionado con la apertura e interés de los niños a esta práctica

    La Filosofía para Niños que fue creada a finales de los años sesenta por el filósofo estadounidense Matthew Lipman y que se practica en países de todo el mundo, posee un fuerte potencial para animar a desarrollar las habilidades de pensamiento de niños y niñas y en general de las personas, es decir, para aprender a pensar. Pero ese potencial es igualmente efectivo para desarrollar la afectividad. Así, en Filosofía para Niños decimos que es estando juntos como podemos pensar, sentir y vivir mejor.

    Pensando en grupo, nuestra herramienta más importante es el diálogo. Escuchamos a quienes están al lado y formulamos preguntas profundas. No se trata de discutir ni de negociar sino de dialogar.

    • ¿A dónde van las personas cuando mueren?
    • ¿Qué quiere decir que sea bueno?
    • ¿Qué es la estratosfera?
    • ¿Algunas veces está bien mentir?

    filosofia-para-ninos-2Estas son algunas de las preguntas que se hacen los niños ¿No son las mismas que se hacen algunos filósofos? Los niños hacen filosofía en su sentido más auténtico y originario. Filosofía como pregunta y como cuestionamiento de la realidad y del mundo. Lo hacen siendo fieles a su curiosidad por todo lo que les rodea y a esa capacidad de no dar nada por sentado cuestionándose el mundo. Es precisamente esa actitud de curiosidad la que busca fomentar y conservar la FpN permitiendo y fomentando la aparición continua y repetida de la pregunta “¿y por qué?” que se convierte en modo de vida para el filósofo.

    Filosofía para niños en Grupo Eurotax

    Con el objetivo de que los niños y niñas participantes reflexionen, se formulen preguntas y dialoguen de manera filosófica, se han llevado a cabo lecturas y ejercicios dinámicos que han llevado al grupo de niños y niñas y a la facilitadora a reflexionar y dialogar a cerca de la amistad y los compañeros y acerca de la soledad y los sentimientos.

    Los niños y niñas se han mostrado entusiasmados con la práctica de la FpN y han evaluado las sesiones con frases como “nos hemos divertido mucho”, “hemos pensado más de lo normal”, “he aprendido a tomar decisiones al pensar en ponerme en un grupo u otro”, “he aprendido a pensar lo que pueden estar pensando otros”, “he aprendido a diferenciar palabras”, “ha sido muy interesante”. Todos han dicho que quieren repetir.

  • Tarifa reducida de 500 euros para contratos indefinidos

    Tarifa reducida de 500 euros para contratos indefinidos

    El presidente del Gobierno, Mariano Rajoy, ha anunciado en el Debate sobre el Estado de la Nación 2015, comenzado ayer 24 de febrero de 2015, ante el Congreso de los Diputados, que cuando finalice la tarifa plana de 100 euros para las contingencias comunes, prorrogada hasta el 31 de marzo de 2015, quisiera incluir una tarifa reducida para los nuevos contratos indefinidos, cuyos primeros 500 € del salario no cotizarán a la Seguridad Social.

    Además, también propone la posibilidad de incluir una Bonificación Especial para la conciliación de los autónomos, cuya finalidad sea que, en caso de tener que dedicarse al cuidado de los hijos menores de siete años o familiares en situación de dependencia, puedan contratar a un trabajador; Aplicándose una bonificación del 100% de la cotización a la Seguridad Social por contingencias comunes para autónomos durante un año.

    Patricia-Cavada-Blog
    Patricia Cavada Oruña
    Área Contratación Laboral

    Foto: Tulane Public Relations (flickr con licencia Creative Commons BY- 2.0)

  • Principales efectos de la excedencia laboral

    Principales efectos de la excedencia laboral

    Mediante este artículo se pretende ofrecer al lector una explicación clara y detallada sobre cómo actuar ante una solicitud, por parte de un trabajador, de una excedencia en su empresa, principalmente si nos encontramos ante una excedencia voluntaria por cuidado de hijos, o por intereses particulares.

    Introducción

    La excedencia como tal es la decisión de un trabajador para solicitar un cese temporal de su relación laboral y luego volver al correspondiente puesto de trabajo. Consiste en una suspensión del contrato laboral durante un  tiempo.

    El tema de la excedencia queda regulado en nuestro ordenamiento jurídico en el artículo 46 del Estatuto de los Trabajadores, pero debemos complementar esta información con la jurisprudencia existente, pues nos ayuda a comprender la mejor manera de actuar en estos casos.

     Artículo 46 ET. Excedencias.

    1. La excedencia podrá ser voluntaria o forzosa. La forzosa, que dará derecho a la conservación del puesto y al cómputo de la antigüedad de su vigencia, se concederá por la designación o elección para un cargo público que imposibilite la asistencia al trabajo. El reingreso deberá ser solicitado dentro del mes siguiente al cese en el cargo público.
    2. El trabajador con al menos una antigüedad en la empresa de un año tiene derecho a que se le reconozca la posibilidad de situarse en excedencia voluntaria por un plazo no menor a cuatro meses y no mayor a cinco años. Este derecho sólo podrá ser ejercitado otra vez por el mismo trabajador si han transcurrido cuatro años desde el final de la anterior excedencia.
    3. Los trabajadores tendrán derecho a un período de excedencia de duración no superior a tres años para atender al cuidado de cada hijo, tanto cuando lo sea por naturaleza, como por adopción, o en los supuestos de acogimiento, tanto permanente como preadoptivo, aunque éstos sean provisionales, a contar desde la fecha de nacimiento o, en su caso, de la resolución judicial o administrativa.

    También tendrán derecho a un período de excedencia, de duración no superior a dos años, salvo que se establezca una duración mayor por negociación colectiva, los trabajadores para atender al cuidado de un familiar hasta el segundo grado de consanguinidad o afinidad, que por razones de edad, accidente, enfermedad o discapacidad no pueda valerse por sí mismo, y no desempeñe actividad retribuida.

    La excedencia contemplada en el presente apartado, cuyo periodo de duración podrá disfrutarse de forma fraccionada, constituye un derecho individual de los trabajadores, hombres o mujeres. No obstante, si dos o más trabajadores de la misma empresa generasen este derecho por el mismo sujeto causante, el empresario podrá limitar su ejercicio simultáneo por razones justificadas de funcionamiento de la empresa. Cuando un nuevo sujeto causante diera derecho a un nuevo período de excedencia, el inicio de la misma dará fin al que, en su caso, se viniera disfrutando.

    El período en que el trabajador permanezca en situación de excedencia conforme a lo establecido en este artículo será computable a efectos de antigüedad y el trabajador tendrá derecho a la asistencia a cursos de formación profesional, a cuya participación deberá ser convocado por el empresario, especialmente con ocasión de su reincorporación. Durante el primer año tendrá derecho a la reserva de su puesto de trabajo. Transcurrido dicho plazo, la reserva quedará referida a un puesto de trabajo del mismo grupo profesional o categoría equivalente.

    No obstante, cuando el trabajador forme parte de una familia que tenga reconocida oficialmente la condición de familia numerosa, la reserva de su puesto de trabajo se extenderá hasta un máximo de 15 meses cuando se trate de una familia numerosa de categoría general, y hasta un máximo de 18 meses si se trata de categoría especial.

    1. Asimismo podrán solicitar su paso a la situación de excedencia en la empresa los trabajadores que ejerzan funciones sindicales de ámbito provincial o superior mientras dure el ejercicio de su cargo representativo.
    1. El trabajador excedente conserva sólo un derecho preferente al reingreso en las vacantes de igual o similar categoría a la suya que hubiera o se produjeran en la empresa.
    2. La situación de excedencia podrá extenderse a otros supuestos colectivamente acordados, con el régimen y los efectos que allí se prevean.

    Excedencia voluntaria: por motivos particulares

    La excedencia voluntaria supone la suspensión temporal de la relación laboral entre empresa y trabajador.

    Lo más importante en este tipo de excedencia es que no hay que tener causa que lo motive, es decir, que en principio el trabajador no necesita alegar justificación alguna cuando lo solicite (preaviso mínimo de 15 días).

    El Estatuto de los Trabajadores establece que lo puede pedir cualquier trabajador que tenga al menos un año de antigüedad en la empresa. Y se puede pedir por un mínimo de cuatro meses y un máximo de cinco años.

    ¿Se puede pedir el paro mientras tanto? No, en estos casos no se puede pedir ninguna ayuda o prestación.  Se considera que el trabajador no se encuentra en situación legal de desempleo, ya que se ha suspendido voluntariamente la prestación del servicio. Tendrá que esperar a que termine su periodo de excedencia voluntaria  y solicitar el reingreso, o bien encontrar un nuevo empleo y cuando éste termine, pedir el paro.

    ¿Un empleado en situación de excedencia puede trabajar en otra empresa? La respuesta es afirmativa. Puede trabajar sin problemas en otras empresas incluidas las del mismo sector, siempre que no exista una cláusula de condición resolutoria en el contrato que lo prohíba y que no se incurra en competencia desleal (por ejemplo: se lleva clientes a su nueva empresa).

    ¿Qué ocurre cuando llega la hora del regreso de la excedencia? El empleado deberá comunicar a la empresa su deseo de volver al puesto de trabajo (mínimo 15 días de antelación).

    La duración de la misma se suele marcar a priori, pero puede establecerse un periodo abierto dentro de los límites legales, en cuyo caso el empleado podría solicitar la reincorporación en cualquier momento. De cualquier forma, la empresa nunca podrá garantizar una incorporación automática.

    El pacto alcanzado mediante fechas fijas impedirá que ninguna de las partes pueda adelantar la reincorporación (Sentencias del Tribunal Supremo de 1986 y 1987), debiendo esperar al vencimiento del plazo marcado para que surja el derecho de preferencia.

    ¿Qué sucede si el puesto de trabajo está ocupado? El trabajador tiene derecho “preferente”, como bien hemos indicado en el artículo 46.5 del ET. Es decir, si la empresa vuelve a tener necesidades para cubrir dicho puesto de trabajo o alguno de categoría similar, deberá acudir a este empleado antes que al mercado laboral.

    Según la jurisprudencia existente, un puesto puede estar ocupado por otra persona contratada para realizar sus funciones o incluso por la amortización del puesto por la reasignación de sus funciones entre otros trabajadores (doctrina unificada y expresada recientemente en una Sentencia del Tribunal Supremo del 15 de Junio de 2011), siempre atendiendo a lo contemplado por el convenio colectivo aplicable.

    Cuando nos llega la solicitud de reingreso y no existen plazas disponibles, la empresa debe responder acerca de la imposibilidad de la reincorporación dado que no existe un puesto vacante, y que se le informará en cuanto sea posible colocarle en una categoría igual o similar. Ahora bien, si podemos ofertar una plaza correspondiente a una categoría profesional inferior, y si el trabajador en excedencia lo acepta, también tendría que aceptar el salario correspondiente al mismo y no el anteriormente disfrutado.

    Excedencia voluntaria: por cuidado de hijos

    Como bien hemos indicado en el artículo 46.3 del ET: “Los trabajadores tendrán derecho a un período de excedencia de duración no superior a tres años para atender al cuidado de cada hijo, tanto cuando lo sea por naturaleza, como por adopción, o en los supuestos de acogimiento, tanto permanente como preadoptivo, aunque éstos sean provisionales, a contar desde la fecha de nacimiento o, en su caso, de la resolución judicial o administrativa.

    Se trata de un derecho individual que lo puede solicitar tanto el padre como la madre para el cuidado de su hijo menor de 3 años.

    ¿Tanto el padre como la madre lo pueden solicitar simultáneamente? Sí. Se trata de un derecho individual por lo que es indiferente que la otra parte lo haya solicitado en su empresa.

    ¿Y si los dos trabajan en la misma empresa y lo piden a la vez? El Estatuto de los Trabajadores estipula que si dos o más trabajadores de la misma empresa generasen este derecho por el mismo sujeto causante, el empresario podrá limitar su ejercicio simultáneo por razones justificadas.

    Para solicitar este tipo de excedencia no se requiere antigüedad alguna en la empresa; Se puede pedir hasta que el hijo cumpla los tres años, por tanto, la duración máxima de esta excedencia es de tres años. Sin embargo, no se establece duración mínima. Eso significa que la podríamos pedir sólo, por ejemplo, por seis meses. Incluso se puede pedir de forma fraccionada, es decir, por intervalos de tiempo y ello siempre que no superemos el límite máximo de los tres años.

    Los tres años de máximo empiezan a contar desde el nacimiento del hijo (por naturaleza) o desde la resolución judicial o administrativa (acogimiento o adopción), y no a contar desde que la solicitamos. Por ejemplo si el hijo tiene año y medio, sólo se podrá pedir como máximo un año y medio de excedencia.

    A diferencia del caso anterior, el tiempo en el que el trabajador permanezca en situación de excedencia computa a efectos de antigüedad, se considerará que existe una cotización efectiva  para causar derecho a las prestaciones de maternidad, paternidad, jubilación, incapacidad permanente, muerte y supervivencia.

    ¿Se puede pedir el paro mientras tanto? Como en el caso anterior, NO, en estos casos no se puede pedir ninguna ayuda o prestación. Sin embargo, eso no dificulta para después pedir el paro. Supongamos que el trabajador se reincorpora y después la empresa lo despide por causas objetivas, pues el trabajador podría solicitar su prestación por desempleo.

    Durante todo el tiempo que dura la excedencia el trabajador tendrá derecho a asistir a todos los cursos de formación profesional que se impartan en su empresa, debiendo ser avisado por el empresario de la convocatoria de los mismos (TSJ Castilla y León, Valladolid (Sala de lo Social, Sección 1ª), sentencia de 19 abril de 2010).

    La situación de excedencia de un trabajador no impide que se pueda prestar servicios en otra empresa distinta que por su ubicación, horarios o jornada, le pueda venir mejor. El único inconveniente es que pudiese existir una competencia desleal en relación a la anterior empresa.

    ¿Qué ocurre cuando llega la hora del regreso de la excedencia? El empleado debería comunicar a la empresa su deseo de volver al puesto de trabajo, aunque no es obligatorio un tiempo mínimo de preaviso (TSJ País Vasco (Sala de lo Social, Sección 1ª), sentencia de 27 marzo de 2012). El primer año de excedencia, el trabajador tiene derecho a la reserva del puesto de trabajo. Los otros dos años el trabajador tiene derecho al reingreso en la empresa en un puesto de trabajo del mismo grupo profesional.

    ¿Qué sucede si el puesto de trabajo está ocupado? La empresa tiene obligación de reincorporar al trabajador en la empresa. En caso de despido del trabajador tras la reincorporación, el despido podría llegar a ser NULO (Sentencia del Tribunal Supremo, Sala de lo Social, de 23 de Septiembre de 2013); no cabe el despido improcedente.

    Resumiendo…

    Los tipos de excedencia y sus características principales son las siguientes:

    • Excedencia voluntaria:
      1. Por cuidado de hijos: se concede para el cuidado de hijos en los casos de nacimientos, adopción o acogimiento de un menor. La duración máxima de la excedencia es de tres años. Esta excedencia computa a efectos de antigüedad, cotizaciones y asistencia a cursos de formación. El reingreso está garantizado durante el primer año en el mismo puesto de trabajo, y los otros dos años siguientes se garantiza un puesto de categoría equivalente.
      2. Por cuidado de familiares: se concede para el cuidado de familiares en los casos de incapacidad o enfermedad grave hasta el segundo grado. La duración máxima es de dos años y el periodo computa a efectos de antigüedad y asistencia a cursos de formación. Durante el primer año se reserva el puesto de trabajo y los siguientes en otro de categoría equivalente.
      3. Por intereses particulares: se concede con al menos un año de antigüedad. No computa a efectos de antigüedad, cotizaciones o prestaciones sociales. Se reserva un derecho preferente al reingreso o en una vacante igual o similar categoría.
    • Excedencia forzosa:
    1.    Para el ejercicio de un cargo público: se concede para ejercer funciones sindicales de ámbito provincial o superior, o para ejercer un cargo público, hasta lo que dure el ejercicio del cargo. Se reserva el puesto de trabajo y computa a efectos de antigüedad.

    Patricia-Cavada-Blog
    Patricia Cavada Oruña
    Área Contratación Laboral

    Foto: Jörg Schreier (flickr con licencia Creative Commons BY-2.0)

  • Santiago Jauregi, presente en el encuentro informativo con el Secretario de Estado de Economía y Apoyo a la Empresa

    Santiago Jauregi, presente en el encuentro informativo con el Secretario de Estado de Economía y Apoyo a la Empresa

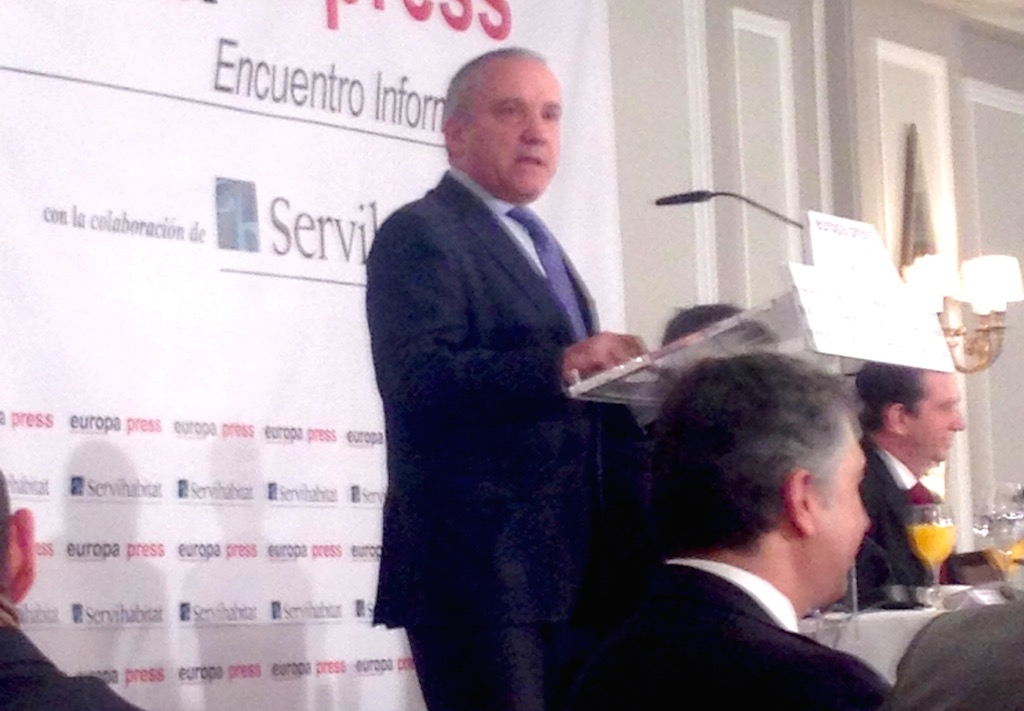
    santiago-jauregiEl pasado 17 de Febrero se celebró en Madrid un encuentro informativo presidido por Iñigo Fernández de Mesa, Secretario de Estado de Economía y Apoyo a la Empresa, que contó con la presencia de Santiago Jauregi, en representación de Grupo Eurotax.

    Previsiones económicas 2015

    En este encuentro, Fernández de Mesa ha explicado que a finales del año pasado se produjo un punto de inflexión para la vivienda residencial y la obra civi. Este hecho ha favorecido el aumento de la inversión y de la compraventa de viviendas.

    También aseguró que el consumo seguirá siendo importante para el PIB, alentado por la creación de empleo, la caída del precio del petróleo, la reforma fiscal y la confianza del consumidor.

    El encuentro informativo tuvo lugar en el Hotel Villamagna de Madrid y fue organizado por Europa Press, con la colaboración de Servihabitat.


  • Se eleva el umbral de exención a la obligación de declarar por el sistema Intrastat

    Se eleva el umbral de exención a la obligación de declarar por el sistema Intrastat

    La obligación de suministrar la información requerida por el sistema Intrastat, a través de la presentación de las correspondientes declaraciones mensuales, está a cargo de todo sujeto pasivo del Impuesto sobre el Valor Añadido, que expida mercancías desde el territorio estadístico español y al de otro Estado miembro de la Unión Europea (flujo expedición) o que introduzca mercancías en el territorio estadístico español desde el de otro Estado miembro (flujo introducción), siempre que el valor acumulado anual de dichas operaciones del año natural anterior o del corriente haya alcanzado el denominado umbral de exención.

    En este sentido, la Orden HAP/50/2015, de 21 de enero (BOE de 27 de enero), por la que se regulan los umbrales relativos a las estadísticas de intercambio de bienes entre Estados miembros de la Unión Europea, establece que, respecto de las operaciones realizadas desde el 1 de enero de 2015, quedan sometidos a la obligación de presentar la declaración mensual Intrastat:

    –          En el flujo Introducción, los obligados estadísticos que en el año natural anterior realizaron introducciones intracomunitarias de mercancías por un importe facturado total, igual o superior a 400.000 euros.

    –          En el flujo Expedición, los obligados estadísticos que en el año natural anterior realizaron expediciones intracomunitarias de mercancías por un importe facturado total, igual o superior a 400.000 euros.

    En el caso de que un operador intracomunitario, inicialmente dispensado de presentar declaraciones Intrastat, alcanzara en el curso del año un valor acumulado de 400.000 euros, en expedición o introducción, deberá presentar las declaraciones mensuales de Intrastat, en el flujo de que se trate, correspondientes al mes en el que se haya alcanzado dicho valor, quedando obligado durante el resto de año y durante el año natural siguiente, a presentar las correspondientes declaraciones mensuales.

    En el supuesto de declaraciones correspondientes a operaciones relativas al año 2014, el umbral de exención aplicable será de 250.000 euros, tal y como se señala en la Orden HAP/178/2014, de 11 de febrero (BOE del 13 de febrero).

    Natalia_Palomares


    Natalia Palomares Burgo

    Departamento Fiscal, Contable y Financiero

    Foto: Rock Cohen (flickr con licencia Creative Commons BY-2.0)

  • Maitane Valdecantos participará en las Jornadas de software de gestión en cloud en Madrid y Bilbao

    Maitane Valdecantos participará en las Jornadas de software de gestión en cloud en Madrid y Bilbao

    Maitane Valdecantos participará en las Jornadas «El software de gestión en cloud para compañías en expansión, sus ventajas y requerimientos legales» que se celebrarán los próximos 27 de Febrero y 13 de Marzo en Madrid y Bilbao, respectivamente.

    Soluciones de gestión para los nuevos tiempos

    En un entorno tan cambiante como el actual, las nuevas tecnologías deben ser el punto de apoyo a la hora de crecer hacia nuevas áreas de negocio o mercados internacionales. Cada vez más las empresas ven en los desafíos que les impone su industria el camino hacia nuevas oportunidades y las soluciones de gestión deben acompañarles en esta evolución.
    Por este motivo, ahora más que nunca es importante conocer las alternativas que ofrece el mercado de soluciones, y cómo abordarlas en entornos de gran complejidad, ya sea a nivel de procesos, de requerimientos legales o por tener diferentes ubicaciones.

    Objetivos de las Jornadas

    Conocer nuevas soluciones de gestión en Cloud que les garanticen que cubren todos sus procesos y cumplan con las obligaciones legales de una forma flexible y segura.

    Destinatarios

    CEO’s, CFO’s, CIO’s de compañías en proceso de expansión, y que cada día más necesitan tener la información de la compañía allí donde se va a usar, y no en las oficinas centrales.

    Agenda

     9:00  Acreditación
    9:30  Presentación
    9:45  S&M Cloud – La nube a su medida
    Luis A. Alonso, Service & Account Manager en S&M Cloud
    10:10  Las ventajas de tener un completo ERP en la nube
    José María de Prada, Sales Executive en IFS Ibérica
    10:35  Café
    11:00  Las implicaciones legales en un Proceso de Externalización
    Maitane Valdecantos, Responsable de Propiedad Intelectual, Industrial y TICs en Grupo Eurotax
    11:25  IBM – Servicios Cloud, Soluciones
    Isabel Martín, Responsable de Canal Cloud en IBM
    11:50  Mesa Redonda
    Fernando Muñoz – Computerworld
    Maitane Valdecantos – Grupo Eurotax
    Isabel Martín – IBM
    Gustavo Brito – IFS Ibérica
    Luis A . Alonso – S&M Cloud
    Dragutin Vukotic – Yoigo
    12:45  Cierre

    Jose Mª de Prada – IFS Iberica

    El Cloud computing cada vez se afianza más en nuestro país. Un 16% de las pymes ya han abordado su iniciativa Cloud y un 22% de las grandes compañías ya están aprovechando esta oportunidad de cambio. Aunque estos números son un indicativo de que el Cloud computing es una realidad, aún hay un 38% que todavía no disfruta de las ventajas de contar con una solución que se adecue al negocio en cada momento y que sea más fácil de gestionar a la hora de trabajar en entornos internacionales con diferentes legislaciones.

    Luis A. Alonso – S&M Cloud

    Hemos pasado de un momento en que el Cloud Computing era una apuesta a futuro, a una situación en que las soluciones Cloud existentes ahora mismo en el mercado son tan amplias y diversas que cada vez se hace más difícil gestionarlas. Definir un plan de migración a soluciones Cloud ha pasado a ser una necesidad crítica para cualquier CIO o cualquier empresa.

    Maitane Valdecantos – Grupo Eurotax

    La externalización de procesos permite a las empresas optimizar recursos y ganar en competitividad. Las soluciones de Cloud computing, son un claro ejemplo de esta tendencia, pero conllevan necesariamente el desplazamiento de información, de datos, y de infraestructuras críticas.

    El éxito en la migración hacia el Cloud radicará en hacerlo con garantías. Conocer derechos y obligaciones, es el camino hacia la seguridad.

    Isabel Martín – IBM

    Cloud es fundamental en la transformación a la que nuestros clientes se están enfrentando, para ayudarles a cambiar su negocio desde el mundo pre-digital al mundo post-digital. Tenemos la cartera más fuerte, las mejores capacidades, experiencia sin igual en la nube en toda la industria. En los últimos años, hemos puesto gran énfasis en el posicionamiento de nuestro go- to-market con firmeza hacia las necesidades de nuestros clientes, poniendo foco en la innovación y aportando nuevos tipos de valor a través de toda la gama de capacidades de IBM.

    Jornadas en Madrid y Bilbao

    La jornada de Madrid se celebrará el 27 de Febrero entre las 9:00 y las 13:00 horas en el IBM Cliente Center Madrid, situado en la Calle del Corazón de María, 44.

    El 13 de Marzo es la fecha elegida para la jornada de Bilbao, que tendrá el mismo horario y que se celebrará en la Torre Iberdrola, en la Plaza de Euskadi, 5.

    La inscripción a cualquiera de las dos jornadas es gratuita y puede hacerse clicando en este enlace.

    Foto: Timothy Munro Roberts (flickr con licencia Creative Commons BY- 2.0)

  • Principales novedades en el IVA para 2015

    Principales novedades en el IVA para 2015

    La Ley 28/2014, de 27 de noviembre, por la que se modifican la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, la Ley 20/1991, de 7 de junio, de modificación de los aspectos fiscales del Régimen Económico Fiscal de Canarias, la Ley 38/1992, de 28 de diciembre, de Impuestos Especiales, y la Ley 16/2013, de 29 de octubre, por la que se establecen determinadas medidas en materia de fiscalidad medioambiental y se adoptan otras medidas tributarias y financieras y el Real Decreto 1073/2014, de 19 de diciembre por el que se modifica el Reglamento del Impuesto sobre el Valor Añadido, introducen distintas novedades en la regulación del Impuesto sobre el Valor Añadido.

    Dichas novedades pueden ser sistematizadas en tres grandes grupos, en consonancia con los principales objetivos perseguidos con la reforma:

    Modificaciones de índole técnica

    Modificaciones de índole técnica, bien aclarando algún aspecto de la tributación, bien suprimiendo determinados límites o requisitos, en el ámbito de discreción que la Directiva de IVA permite a los Estados miembros, como es el caso del régimen de la no sujeción al Impuesto:

    a) Supuestos de no sujeción al IVA por transmisión de la totalidad del patrimonio empresarial.

    Se incorpora en la redacción del artículo la doctrina del TJUE (“Sentencia Caprabo”) que aclara que para poder aplicar la no sujeción se debe traspasar el negocio existente incorporando la estructura organizativa, en la medida en la que se trate de una unidad económica autónoma. Adicionalmente se establece expresamente que la exigencia de que los bienes y derechos transmitidos constituyan una unidad económica autónoma debe cumplirse no sólo en sede del adquirente (como hasta ahora) sino también en sede del transmitente.

    b) Las operaciones realizadas por Entes Públicos.

    c) Renuncia a la exención en operaciones inmobiliarias (segundas entregas de inmuebles).

    Se modifica la referencia a los Entes Públicos por las Administración Públicas incorporándose expresamente la definición de que se entiende por Administración Pública a estos efectos.

    La no sujeción también se aplicará a las prestaciones de servicios realizadas por una entidad integrante del Sector público (sociedades mercantiles o entidades públicas empresariales de titularidad íntegra de una Administración pública) que tengan por destinatario a  dicha Administración pública que es su socio único (los denominados servicios internos). Con ello se viene a dar rango legal a la doctrina sobre los denominados órganos técnico-jurídicos que ya venía aplicando la Administración tributaria.

    Se permite la deducción de las cuotas de IVA soportadas comunes a las operaciones no sujetas y no sujetas realizadas por las Administraciones públicas (entidades duales) siempre y cuando se aplique un criterio razonable de reparto.

    Se modifica el régimen de deducción de los organismos públicos de radio y televisión reconociendo que se considerarán actividades comerciales (darán derecho a la plena deducción) aquellas actividades que generen o sean susceptibles de generar ingresos de publicidad no provenientes del sector público.

    Se establece la posibilidad de que los empresarios adquirentes de este tipo de inmuebles puedan renunciar a la exención aún en el caso de tener derecho a la deducción parcial del IVA soportado por la adquisición. La normativa anterior sólo permitía la renuncia a la exención en aquellos casos que el empresario adquirente tenga derecho a la deducción total del IVA soportado en el inmueble sobre el cual se haya de ejercitar la renuncia a la exención.

    d) Excepción a la exención en la transmisión de suelo urbanizado o en curso de urbanización.

    Se suprime la exigencia de que la transmisión sea realizada por el promotor con la finalidad de garantizar la neutralidad del impuesto en los procesos de transmisiones de terrenos, una vez que la urbanización se ha iniciado.

    e) Juntas de Compensación «no fiduciarias».

    Se suprime la exención aplicable a las entregas y adjudicaciones de terrenos realizadas entre la Junta de Compensación y los propietarios, con el fin de eliminar la distorsión que causaba el distinto tratamiento a efectos del Impuesto de la actuación en los procesos de urbanización de dichas Juntas, según intervinieran en su condición o no de fiduciarias (en este último caso, la Junta no podía deducir el impuesto soportado por los servicios de urbanización).

    f) Entregas de bienes que hayan de ser objeto de instalación o montaje.

    Se elimina la referencia al 15% del coste total de la contraprestación.

    g) Modificación de la base imponible.

    Se incorporan medidas para flexibilizar el procedimiento de modificación de la base imponible regulado en el artículo 80 de la LIVA, en especial:

    Se amplía el plazo para poder realizar la modificación en el caso de concurso a 3 meses desde el día siguiente a la publicación en el Boletín Oficial del Estado del auto de declaración de concurso.

    En el caso de créditos incobrables, a las entidades con importe neto de cifra de negocio inferior a 6 millones de euros se les permite modificar la base en el plazo especial de 6 meses (plazo general de 1 año).

    Respecto a las operaciones en régimen especial del criterio de caja, se introduce una regla especial para declarar un crédito incobrable, de tal manera que se permite la modificación de la base imponible cuando se produzca el devengo de dicho régimen especial por aplicación de la fecha límite del 31 de diciembre del año inmediato posterior a la fecha de realización de la operación, sin tener que esperar a un nuevo transcurso del plazo de 6 meses o 1 año que marca la normativa a computar desde el devengo del impuesto.

    h) Prorrata especial.

    Se disminuye el porcentaje de comparación en la deducción de las cuotas de IVA soportadas respecto de la prorrata general al 10% frente al 20% anterior; por lo tanto, se ampliará el número de supuestos en los que será de aplicación la prorrata especial frente a la general.

    i) Solicitud de devolución a empresarios no establecidos ni en la Comunidad europea ni en Ceuta, Melilla o Islas Canarias.

    No se exigirá la existencia de reciprocidad en la solicitud de devolución de cuotas de IVA soportadas  en los servicios de hostelería, restauración y transporte vinculados a la asistencia a ferias, congresos y exposiciones, así como la compra de moldes, plantillas y equipos que se utilicen en la fabricación de bienes que vayan a ser exportados.

    j) Régimen de grupo de sociedades.

    Se adecua la redacción de los requisitos subjetivos para pasar a formar parte del grupo en el sentido de que exista una vinculación entre las entidades en el ámbito financiero, económico y de organización.

    k) IVA a la importación.

    Se establece como gran novedad la posibilidad de que determinados operadores puedan diferir el ingreso del IVA a la importación en el modelo de presentar el modelo 303, sin necesidad de ingresar el IVA en el mismo momento de la importación.

    l) Exención educativa.

    Con efectos 1 de enero de 2015, se extiende la aplicación de la denominada «exención educativa» a los servicios de atención a niños en el centro docente prestados en tiempo interlectivo, tanto durante el comedor escolar como en servicio de guardería fuera del horario escolar, equiparando, a tal efecto, el tratamiento en el Impuesto de estos servicios prestados por el centro docente, con independencia de que se realice con medios propios o ajenos.

    Modificaciones relacionadas con la lucha contra el fraude fiscal

    a) Nuevos supuestos de inversión del sujeto pasivo.

    Se incorpora un nuevo supuesto de inversión del sujeto pasivo en las entregas de productos en los que se ha constatado la existencia de fraude, en particular, teléfonos móviles, consolas de videojuegos, ordenadores portátiles, tabletas digitales, plata, platino y paladio.

    En el caso de los productos electrónicos antes mencionados, esta nueva regla de inversión se aplicará en todo caso si el adquirente es un revendedor, mientras que si el adquirente no es un revendedor (adquisición para uso empresarial) sólo operará la inversión del sujeto pasivo cuando el importe de la operación exceda de 10.000 euros (IVA excluido).

    b) Nuevos supuestos de infracciones y sanciones relativas a las comunicaciones en el caso de aplicación de la regla de la inversión del sujeto pasivo.

    En particular un nuevo tipo de infracción referido a la ausencia de comunicación o bien a la comunicación incorrecta por parte de los empresarios a los que les resulta de aplicación la regla de la inversión del sujeto pasivo, imponiéndose una sanción. La conducta se sancionará con multa pecuniaria proporcional del 1% de las cuotas devengadas respecto a las que se ha producido el incumplimiento en la comunicación, con un mínimo de 300 euros y un máximo de 10.000 euros.

    Modificaciones generadas como consecuencia de la adaptación de la normativa a diversas Directivas Europeas y a la jurisprudencia del TJUE

    a) Normas de localización.

    A partir del 1 de enero de 2015 son de aplicación las nuevas reglas de localización de los servicios de telecomunicaciones, de radiodifusión y televisión y de las prestaciones de servicios efectuados por vía electrónica por las que dichos servicios se entenderán localizados en el Estado miembro donde esté establecido el destinatario de los mismos, tanto si es empresario o profesional o bien una persona que no lo sea y con independencia de donde radique la sede del prestador del mismo (hasta ahora esta regla sólo era aplicable si el destinatario era empresario). Como consecuencia de esta modificación, por tanto, los servicios de por vía electrónica cuyo adquirente sea un consumidor final se entenderán localizados en España (excepto Canarias) si es allí donde está establecido el consumidor final, de manera que, con independencia de donde esté establecido el prestador, deberá repercutir el IVA según el tipo español y no el del país de establecimiento del prestador.

    Formalmente se añade un capítulo “Regímenes especiales aplicables a los servicios de telecomunicaciones, de radiodifusión o de televisión y a los prestados por vía electrónica” diferenciándose entre si el prestador del servicio está  fuera de la Unión Europea o bien si está en otro Estado de la Unión Europea. Y con la finalidad de facilitar el ingreso del IVA se crea un sistema de ventanilla única.

    b)

    El ámbito de aplicación del Impuesto se ajusta a la Directiva IVA, excluyendo del territorio de la Comunidad a las regiones ultraperiféricas francesas, las islas del Canal e islas Aland e incluyendo las regiones de Akrotiri y Dhekelia.

    c) Productos sanitarios.

    En ejecución de la sentencia del TJUE en el asunto C-360/11, de 17 de enero de 2013, se suprime la aplicación del tipo reducido a las sustancias para la obtención de medicamentos y a los equipos médicos, productos sanitarios, aparatos y complementos que no se destinen al uso exclusivo de personas con deficiencias físicas, mentales o sensoriales.

    En este sentido, se incorpora un Anexo octavo donde se enuncian los bienes a los que se aplicará el tipo reducido del 10% (gafas, lentes de contacto, dispositivos de punción, de lectura automática de glucosa…).

    Pasan a tributar del 4% al 21% las sustancias medicinales y los principios activos de los medicamentos para uso humano, así como los productos intermedios para la fabricación de dichos medicamentos.

    Asimismo, incrementan su tributación del 10% al 21% las sustancias medicinales y los principios activos utilizados en la elaboración de medicamentos de uso veterinario, así como los equipos médicos, aparatos y demás instrumental usado con fines veterinarios.

    d) Régimen especial de agencias de viajes.

    En cumplimiento de la Sentencia en el asunto C-189/11 de 26 de septiembre de 2013, se modifican distintas cuestiones del régimen especial de agencias de viajes, entre otras, la eliminación de la repercusión expresa del IVA al 6%, la ampliación del ámbito subjetivo de aplicación a los empresarios que, aun no siendo agencias de viajes, realicen actividades similares a las organizaciones de viajes, y se establece que el único sistema de determinación de la base imponible es el de operación por operación (como en el REBU).

    Con respecto a la aplicación del régimen especial, la nueva regulación es muy clara al afirmar que dicho régimen será de aplicación a las agencias de viajes minoristas que actúen en nombre propio frente al viajero, aunque los transportes y alojamientos los contraten a través de otras agencias mayoristas o turoperadores, que, a su vez, también estará obligados a aplicar el régimen especial.

    En lo que se refiere a la determinación de la base imponible, se establece que sólo se permitirá el cálculo de la misma, operación por operación, eliminando la posibilidad que existía de realizarla de forma global para cada periodo impositivo. Igualmente, la reforma incluye la posibilidad de renunciar a la aplicación del régimen especial, y la adopción del régimen general, respecto de los servicios que presten a empresarios o profesionales que tengan derecho a deducción del impuesto, siguiendo la línea del modelo sueco, el cual no había sido puesto en tela de juicio por el TJUE.

    e) Regla especial de determinación de la base imponible cuando las contraprestaciones no sean monetarias.

    Consecuencia de la Sentencia del TJUE de 19 de diciembre de 2012, en el asunto C-549/11, se incorpora el criterio del valor acordado por las partes que tendrá que expresarse de forma monetaria, acudiendo como criterio residual a las reglas de valoración del autoconsumo. Recordemos que, hasta esta modificación, la base imponible de este tipo de operaciones tenía una regla de valoración en base al valor de mercado. Por tanto, el cambio supone pasar de un régimen de valor de mercado a uno de valor al coste (norma supletoria de valoración de los autoconsumos).

    f) Servicios prestados por fedatarios públicos.

    Se elimina la exención de los servicios prestados por fedatarios públicos en relación con operaciones financieras exentas o no sujetas a IVA. Por lo tanto, pasan a estar sujetos  y no exentos de IVA los servicios prestados por notarios, registradores de la propiedad y registradores mercantiles en relación con las operaciones financieras exentas.

    Por último, se incorporan diversas modificaciones con una mera finalidad aclaratoria, como la calificación como bienes corporales de ciertas transmisiones de participaciones o acciones en sociedades cuya posesión asegure la atribución de la propiedad o disfrute de un inmueble, y otra serie de modificaciones de carácter técnico que tienen por objeto actualizar las referencias normativas y las remisiones a determinados procedimientos que se contienen en la Ley del Impuesto.
     

    Natalia_Palomares


    Natalia Palomares Burgo
    Departamento Fiscal, Contable y Financiero

    Foto: Alan Cleaver (flickr con licencia Creative Commons BY-SA 2.0)