Blog

  • Santiago Jauregui en el Consejo de Administración de Alvean Sugar

    Santiago Jauregui en el Consejo de Administración de Alvean Sugar

    Esta semana Santiago Jauregui ha asistido al Consejo de Administración de Alvean Sugar que se ha celebrado en Bilbao. Como miembro de dicho Consejo, ha participado en el diseño de la estrategia corporativa de la firma para 2015. Alvean es uno de los líderes mundiales del sector industrial de producción de azúcar, especializada en la comercialización y negociación de azúcar crudo y blanco. Alvean es una joint venture constituida en 2014, cuando Cargill y Copersucar decidieron unir sus actividades globales de comercialización de azúcar.

    Early this week Mr Santiago Jauregui attended the meeting of the Board of Directors of Alvean Sugar that was held in Bilbao. As a member, he took part in defining the company’s corporate strategy for 2015. Alvean is one of the global leaders in the sugar industry, specialized in commercializing and trading raw and white sugar. Alvean was formed in 2014 when parent companies Cargill and Copersucar decided to combine their global sugar trading activities.

    Santiago_Jauregui


    Santiago Jauregi Arco

    Socio fundador y CEO de Grupo Eurotax

  • Formación sobre Prevención de Riesgos Laborales en Grupo Eurotax

    Formación sobre Prevención de Riesgos Laborales en Grupo Eurotax

    El pasado mes de Octubre se celebró en las instalaciones de Grupo Eurotax un curso sobre Prevención de Riesgos Laborales, a través del cual la plantilla de la empresa recibió información sobre los riesgos para la seguridad y la salud en su desempeño diario, tanto los que afectan a la empresa en su conjunto como a cada tipo de puesto de trabajo o función, y las medidas y actividades de protección y prevención aplicables a dichos riesgos, además de conocer las medidas adoptadas de conformidad con la legislación vigente.

    En este curso se analizaron las posibles situaciones de emergencia, con el fin de adoptar las medidas necesarias en materia de primeros auxilios, lucha contra incendios y evacuación de los trabajadores, designando para ello al personal encargado de poner en práctica estas medidas.

    Finalizada la formación, los asistentes recibieron documentación específica sobre prevención de riesgos laborales, sobre riesgos específicos de puesto de trabajo, medidas preventivas y equipos de protección a utilizar, además de información sobre Primeros Auxilios y Medidas de emergencia.

  • Jornada «Contratación de Nuevas Tecnologías y sus implicaciones legales»

    Jornada «Contratación de Nuevas Tecnologías y sus implicaciones legales»

    El próximo 21 de Noviembre se celebrará en Bilbao la jornada “La contratación de nuevas tecnologías y sus implicaciones legales”. Organizada por Induing con la colaboración de Grupo Eurotax, tendrá lugar en la Sala García Campos del Hotel Carlton, entre las 10:00 y las 14:00.

    Nuevas tecnologías e Implicaciones Legales

    Gracias a nuevas tecnologías como la computación en la nube, el IoT (Internet de las cosas) o el Big Data, las pymes pueden mejorar su productividad y flexibilidad, ofreciendo mayor valor en sus servicios.

    Sin embargo, para gestionar estos recursos tecnológicos es fundamental el conocimiento previo de las obligaciones del proveedor y de la propia empresa interesada, así como el diseño de un plan maestro de uso de nuevas tecnologías dentro del plan estratégico de la empresa.

    Objetivos de la jornada


    La jornada está dirigida a todas las personas que necesiten obtener la información legal y tecnológica unificada, CEO’s, CIO’s, IT Managers, Responsables de Compra, Calidad, Asesoría Jurídica y Responsables de LOPD en la empresa y tiene como objetivo formar a las empresas de forma práctica y amena en el uso de las nuevas tecnologías, combinando sus ventajas competitivas y sus implicaciones legales.

    Ponentes

    El evento será impartido por Maitane Valdecantos y Luis A. Alonso.

    Maitane Valdecantos es presidenta de la Comisión de Propiedad Intelectual Industrial y Derecho del Entretenimiento del Ilustre Colegio de Abogados de Vizcaya y Responsable de Propiedad Intelectual, Industrial y TICs de Grupo Eurotax.

    Luis A. Alonso es Service & Account Manager en S&M Cloud, compañía referente en la migración de los sistemas informáticos de sus clientes a nuevas tecnologías, Profesor invitado en el E-MBA de la UPV/EHU, con dilatada experiencia en la implantación de Sistemas de Información para empresas.

    Programa

    Los contenidos de la jornada están agrupados en los siguientes bloques:

    • Nuevas tecnologías en la empresa
    • Ventajas
    • Nuevas oportunidades de negocio
    • Riesgos que conlleva
    • Obligaciones del proveedor tecnológico y del contratante
    • 
Responsabilidad LOPD, LSSICE, directivas, Propiedad Intelectual
    • Casos de éxito en la internacionalización apoyándose en nuevas tecnologías

    Inscripción y precios especiales

    El precio de la inscripción a la jornada “Contratación de Nuevas Tecnologías y sus implicaciones legales” es de 90 euros y puede hacerse en la web de Induing, a la que se puede llegar clickando el enlace adjunto, o enviando un mail a networking@induing.com.

    Los clientes de Grupo Eurotax pueden beneficiarse de un 25% de descuento introduciendo el código AYX25 en el proceso de inscripción.

    Para inscribirse a las jornadas clickar aquí

  • Julio C. Fuentes (4CNorte): Muchas pymes lo están pasando mal y es necesario poner medios desde dentro

    Julio C. Fuentes (4CNorte): Muchas pymes lo están pasando mal y es necesario poner medios desde dentro

    Julio C. Fuentes, ingeniero con más de 17 años de trayectoria profesional, condensa toda su experiencia y saber hacer en » 4C Norte «, un nuevo proyecto personal del que dice, espera que muchas pymes se aprovechen. Julio nos desgrana las claves de su propuesta, basada en cuatro valores: conocimiento, compromiso, cooperación y crecimiento personal.

    ¿Por qué elige el momento actual, y no otro, para lanzar y dar a conocer su propuesta?

    Ningún momento es bueno para lanzarse a la arriesgada apuesta que supone emprender un proyecto profesional, o todo lo contrario. En mi caso es algo que me rondaba la cabeza hace ya algunos años, pero me faltaba algo para dar el paso. Este es el momento ideal para darlo, se dan todas las claves necesarias, muchas pymes de nuestro entorno lo están pasando mal y es necesario poner los medios desde dentro para detener la sangría.

    ¿En qué consiste exactamente 4C Norte?

    Llevamos ya unos años en los que la crisis ha azotado seriamente al tejido empresarial y las pymes que sobreviven lo hacen en muchos casos con pocos recursos y con una estructura interna mermada. En 4C Norte nos ponemos al servicio de estas pymes, que debido a esa falta de recursos no pueden afrontar proyectos internos de mejora, de cambio organizacional, de aumento de competitividad o de posicionamiento de sus productos en otros mercados. Muchas veces no es la falta de conocimiento lo que les impide hacerlo, sino la falta de recursos internos, la falta de tiempo.

    ¿No le parece que el mercado está ya saturado de consultores, asesores, gestores del cambio y otras denominaciones que vienen a ser lo mismo?

    Allí donde hay industria, hay servicios de apoyo a la misma. Se pueden llamar, como dices, de diversas maneras, pero el objetivo entiendo que es el mismo en todos los casos: ayudar a las empresas, y en la coyuntura actual, cualquier ayuda es poca.

    ¿En qué se diferencia 4C Norte del resto de consultorías?

    En 4C Norte damos apoyo a las empresas de una manera muy cercana, casi artesanal. Nuestro objetivo es poder ser, durante el tiempo necesario, ese departamento que la pyme no puede contratar ni tener permanentemente en plantilla por la falta de recursos actual. Desde la creación de un cuadro de mando con indicadores relevantes para la gestión por parte de la dirección hasta el posicionamiento del producto de la pyme en otros mercados pasando por implantar un sistema de calidad que les permita acceder a nuevos clientes. A veces, simplemente mejorar la rentabilidad de un producto a través de un análisis de la cadena de valor.

    ¿Y cómo lo hacéis?

    Los valores que nos rigen son la guía del «cómo».

    Conocimiento, en toda su extensión, conocer lo que de veras necesita el cliente es fundamental, pero disponer del conocimiento para ponerlo a disposición del mismo es vital.

    Compromiso, una vez aceptado el proyecto por parte de 4C Norte, acompañamos al cliente hasta tener resultados, he hablado antes de ser el departamento que la empresa no puede permitirse de manera indefinida, y como tal, nos comprometemos con el objetivo, como si fuéramos «el cliente».

    Cooperación. No puede ser de otra manera. El ser humano demuestra constantemente que cooperando, haciendo las cosas juntos se hace mas, mejor y mas rápido.

    Crecimiento personal. Es el objetivo último que se persigue, aunque no se refleje en ningún plan de trabajo, en ninguna oferta…. Con el trabajo bien hecho, el objetivo marcado cumplido, tanto el cliente como el equipo consultor obtienen satisfacción personal, y con ella, motivación para seguir adelante, porque si, porque confiamos en nuestras capacidades para ello.

    Web 4CNorte

    Foto: flickr con licencia Creative Commons BY-SA 2.0

  • Legalidad en Internet: Maitane Valdecantos en EBE Euskadi 2014

    Legalidad en Internet: Maitane Valdecantos en EBE Euskadi 2014

    El pasado 25 de Octubre se celebró el evento EBE Euskadi 2014 en el Bizkaia Aretoa, la sede que la Universidad del País Vasco tiene frente al museo Guggenheim, que contó con la participación de Maitane Valdecantos, abogada responsable del área de Propiedad Intelectual, Industrial y Derecho TIC en Grupo Eurotax.

    EBE Euskadi 2014

    En esta ocasión, el programa del evento estaba articulado en torno a la participación en los medios sociales desde una perspectiva de género, la legalidad en Internet y el impacto de las Redes Sociales en Radio y Televisión.

    La organización de esta nueva edición del EBE Euskadi 2014 corrió a cargo de la Asociación Internet & Euskadi con la colaboración de la Universidad del País Vasco/ Euskal Herriko Unibertsitatea, Irekia y EiTB.

    Legalidad en Internet

    La participación de Maitane Valdecantos se produjo en la mesa redonda que llevaba por título “Legalidad en Internet: Cómo cumplir la ley y no morir en el intento”, moderada por Alberto Cabello, en la que compartió charla con Marta Moreno, docente e investigadora en la Universidad del País Vasco; Ruth Sala, abogada penalista especializada en delitos tecnológicos y prueba digital; Álvaro Bohórquez, periodista y blogger, y Mikel Ortíz, docente y biólogo.

    La mesa redonda, que abordó temas como el “efecto Streisand”, el derecho al olvido o la Ley de Cookies, puede verse en este reproductor:

    Fuente: Irekia – Eusko Jaurlaritza – Gobierno Vasco

    Foto: Mikel Aguirregabiria (Licencia Creative Commons)

  • Fiestas Locales del Territorio Histórico de Bizkaia para 2015

    Fiestas Locales del Territorio Histórico de Bizkaia para 2015

    Según la resolución de 14 de octubre de 2014 del delegado de Trabajo, Empleo y Políticas Sociales de Bizkaia, queda aprobada la determinación de las Fiestas Locales del Territorio Histórico de Bizkaia para el año 2015.

    El Gobierno Vasco, por Decreto 61/2014 de 15 de abril (Boletín Oficial del País Vasco número 80 de 30 de abril) en aplicación del artículo 12 del Estatuto de Autonomía del País Vasco y del artículo 37 del Real Decreto Legislativo 1/1995, de 24 de marzo, que aprueba el Texto Refundido del Estatuto de los Trabajadores, ha aprobado el Calendario oficial de Fiestas Laborales de la Comunidad Autónoma de Euskadi para el año 2015.

    Días festivos en el País Vasco

    En su Artículo 1. se establece que durante el año 2015, tendrán la consideración de días inhábiles en el País Vasco a efectos laborales (retribuidos y no recuperables) todos los domingos del año y los siguientes 12 días:

    • 1 de enero, Año Nuevo.

    • 6 de enero, Epifanía del Señor.

    • 19 de marzo, San José.

    • 2 de abril, Jueves Santo.

    • 3 de abril, Viernes Santo.

    • 6 de abril, Lunes de Pascua.

    • 1 de mayo, Fiesta del Trabajo.

    • 25 de julio, Santiago Apóstol.

    • 15 de agosto, Asunción de la Virgen.

    • 12 de octubre, Fiesta Nacional.

    • 8 de diciembre, Inmaculada Concepción.

    • 25 de diciembre, Natividad del Señor.

    Dias festivos y fiestas locales en Bizkaia

    Las dos fiestas de ámbito local, retribuidas y no recuperables para el año 2015 que tienen la consideración de días inhábiles a efectos laborales, en el Territorio Histórico de Bizkaia, son las que a continuación se relacionan:

    • Para todo el Territorio Histórico de Bizkaia: 31 de julio, San Ignacio de Loyola.

    • Para cada uno de los municipios que se citan:

    Abadiño 15 de mayo (San Trokaz)

    Abanto Zierbena 29 de junio (San Pedro)

    Ajangiz 14 de mayo (La Ascensión)

    Alonsotegi 24 de agosto (San Bartolomé)

    Amorebieta-Etxano 16 de julio (Virgen del Carmen)

    Amoroto 6 de julio (San Martín)

    Arakaldo 18 de julio (Santa Marina)

    Arantzazu 29 de junio (San Pedro)

    Areatza 24 de agosto (San Bartolomé)

    Arrankudiaga 29 de junio (San Pedro)

    Arratzu 21 de diciembre (Santo Tomás)

    Arrieta 11 de noviembre (San Martín)

    Arrigorriaga 22 de julio (La Magdalena)

    Artea 8 de septiembre.

    Artzentales 2 de septiembre (San Antolín)

    Atxondo 29 de junio (San Pedro)

    Aulesti 24 de junio (San Juan)

    Bakio 29 de septiembre(San Miguel)

    Balmaseda 23 octubre (San Severino)

    Barakaldo 16 de julio (Virgen del Carmen)

    Barrika 24 de junio (San Juan)

    Basauri 13 de octubre (San Fausto)

    Bedia 24 de junio (San Juan)

    Berango 4 de agosto (Santo Domingo de Guzmán)

    Bermeo 8 de septiembre (Almikako Andra Mari)

    Berriatua 29 de junio (San Pedro)

    Berriz 29 de junio (San Pedro)

    Bilbao 28 de agosto (Viernes de la Semana Grande)

    Busturia 10 de julio (San Cristóbal)

    Derio 15 de mayo (San Isidro Labrador)

    Dima 29 de junio (San Pedro)

    Durango 13 de octubre (San Fausto)

    Ea 24 de junio (San Juan)

    Elantxobe 29 de junio (San Pedro)

    Elorrio 4 de julio (San Valentín de Berrio-Otxoa)

    Erandio 10 de agosto (San Lorenzo)

    Ereño 29 de septiembre (San Miguel)

    Ermua 27 de julio (Zezen eguna)

    Errigoiti 24 de junio (San Juan)

    Etxebarri 28 de diciembre (San Esteban)

    Etxebarria 30 de noviembre (San Andrés)

    Forua 11 de noviembre (San Martín)

    Fruiz 6 de agosto.

    Galdakao 14 de septiembre (Exaltación de la Santa Cruz)

    Galdames 29 de junio (San Pedro)

    Gamiz-Fika 2 de septiembre (San Antolín)

    Garai 24 de junio (San Juan)

    Gatika 24 de agosto (San Bartolomé)

    Gautegiz de Arteaga 27 de enero (San Policarpo)

    Gernika-Lumo 29 de junio (San Pedro)

    Getxo 24 de septiembre (Las Mercedes)

    Gizaburuaga 8 de septiembre (Andra Mari)

    Gordexola 28 de septiembre (San Cosme y San Damián)

    Gorliz 5 de agosto (N.ª S.ª de Agirre y de las Nieves)

    Güeñes 10 de Agosto (San Lorenzo)

    Ibarrangelu 4 de junio (Corpus Christi)

    Igorre 12 de junio

    Ispaster 29 de septiembre (San Miguel)

    Iurreta 29 de septiembre (San Miguel)

    Izurtza 8 de septiembre (Nuestra Señora de Erdoiza)

    Valle de Carranza 18 de septiembre (Ntra. Sra. Buen Suceso)

    Kortezubi 24 de julio

    Lanestosa 5 de agosto (N.ª S.ª de las Nieves)

    Larrabetzu 15 de mayo (San Isidro)

    Laukiz 29 de septiembre (San Miguel)

    Leioa 24 de junio (San Juan)

    Lekeitio 2 de septiembre (San Antolín)

    Lemoa 8 de septiembre (Andra Mari)

    Lemoiz 16 de julio

    Lezama 8 de septiembre (Andra Mari)

    Loiu 29 de junio (San Pedro)

    Mallabia 18 de febrero (Miércoles de ceniza)

    Mañaria 21 de octubre (Santa Úrsula)

    Markina-Xemein 16 de julio

    Maruri-Jatabe 10 de agosto (San Lorenzo)

    Mendata 30 de septiembre (San Miguel)

    Mendexa 15 de mayo (San Isidro)

    Meñaka 17 de agosto (San Roque)

    Morga 11 de noviembre (San Martín)

    Mundaka 29 de junio(San Pedro y San Pablo)

    Mungia 29 de junio (San Pedro)

    Munitibar-Arbatzegi Gerrikaitz 29 de junio (San Pedro)

    Murueta 8 de septiembre (Andra Mari)

    Muskiz 24 de junio (San Juan)

    Muxika 26 de octubre (Ultimo lunes de octubre)

    Nabarniz 8 de septiembre (Andra Mari)

    Ondarroa 17 de agosto (Día del pescador)

    Orozco 2 de septiembre (San Antolín)

    Ortuella 18 de mayo (San Félix de Cantalicio)

    Otxandio 20 de julio

    Plentzia 22 de julio (La Magdalena)

    Portugalete 1 de julio (Virgen de la Guía)

    Santurtzi 16 de julio (Virgen del Carmen)

    Sestao 16 de julio (Virgen del Carmen)

    Sondika 24 de junio (San Juan)

    Sopelana 29 de junio (San Pedro)

    Sopuerta 8 de septiembre (Andra Mari)

    Sukarrieta 30 de noviembre.

    Trucios-Turtzioz 29 de junio (San Pedro)

    Ubide 24 de junio (San Juan)

    Ugao-Miraballes 8 de septiembre (Nuestra Señora de Udiarraga)

    Urduliz 8 de septiembre

    Urduña-Orduña 8 de mayo (Otxomaio)

    Valle de Trápaga-Trapagaran 6 de agosto (Transfiguración del Señor)

    Zaldibar 30 de noviembre (San Andrés)

    Zalla 5 de octubre (Día de Gangas)

    Zamudio 11 de noviembre (San Martín)

    Zarátamo 10 de agosto (San Lorenzo)

    Zeanuri 15 de mayo (San Isidro)

    Zeberio 2 de septiembre (San Antolín)

    Zierbena 15 de octubre (Día de la Independencia de Zierbena)

    Ziortza-Bolibar 24 de junio (San Juan)
    Práctica Laboral por Beatriz González

    Beatriz González Rojo
    Departamento Fiscal, Contable y Financiero.


    Foto: Dafne Cholet (flickr con licencia Creative Commons BY- 2.0)
  • Grupo Eurotax y Barbadillo y Asociados en Frankinorte, II Salón de la Franquicia y Negocios en Bilbao

    Grupo Eurotax y Barbadillo y Asociados en Frankinorte, II Salón de la Franquicia y Negocios en Bilbao

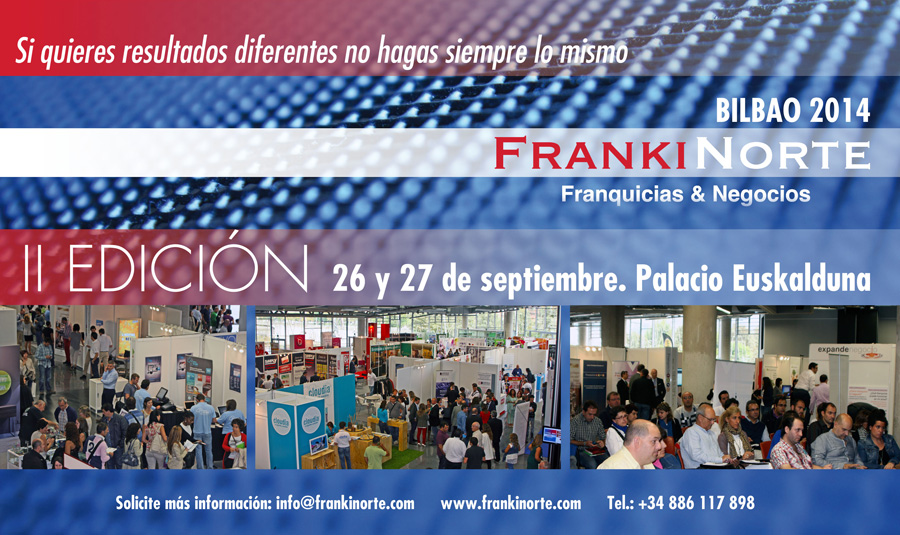
    Los próximos días 26 y 27 de septiembre se celebrará en el Palacio Euskalduna de Bilbao la segunda edición de FrankiNorte, el Salón de la Franquicia y Negocios, que reunirá a 80 firmas expositoras en representación de 300 marcas.

    Los visitantes podrán conocer en Frankinorte un amplio abanico de ofertas comerciales novedosas e impactantes de firmas nacionales e internacionales: telecomunicaciones, hostelería y restauración, moda y complementos, belleza y cosmética, agencias de viajes, joyería y bisutería, y un largo etc.

    FrankiNorte, el Salón de la Franquicia y Negocios

    El evento, en palabras de sus responsables, tiene como objetivo la transmisión del papel de la franquicia, un modelo de negocio “que se ha convertido en actor destacado en este nuevo ciclo económico».

    La seguridad que ofrece el sistema de franquicia para convertirse en empresario independiente, integrándose en una estructura con experiencia en la organización empresarial, es una opción cada vez más demandada por quienes ambicionan convertir su idea empresarial en un negocio exitoso.

    Por ello, el Salón Frankinorte representa una gran oportunidad para aquellos que buscan montar su propio negocio, hacer pequeñas inversiones o autoemplearse, que podrán conocer un gran número de propuestas para poner en marcha su proyecto.

    La franquicia también es interesante para aquellos que tienen un negocio exitoso y quieren crecer sin el riesgo que supondría esta expansión y sin comprometer los recursos que precisaría esta estrategia. En el Salón podrá contactar con consultoras especializadas que le asesorarán.

    Grupo Eurotax y Barbadillo y Asociados

    Los profesionales de Barbadillo y Asociados, como la consultora de franquicias con mayor experiencia en el mercado español y a la que Grupo Eurotax representa en el País Vasco, Cantabria y Navarra; trasladarán a todos los presentes “Cómo franquiciar un negocio con éxito” en la charla inaugural que supondrá el inicio del programa de conferencias establecido por el certamen. Asimismo, asesorarán a todos los que se acerquen a su stand, nº9 situado en la misma entrada, sobre las últimas tendencias del sector.

    Debido a su marcada filosofía internacional y a la posición privilegiada adquirida en otros mercados como miembro fundador de la International Franchise Consultants Network (IFCN), Barbadillo y Asociados proporcionará información acerca de las nuevas oportunidades de negocio que ofrecen otros países, así como asesoramiento a todos los inversores extranjeros con interés en nuestro país.

    Consciente de que la principal vía de enriquecimiento de un país es la creación de empresas, Barbadillo y Asociados trasladará su conocimiento y experiencia en franquicia hasta los emprendedores y empresarios que visiten esta relevante feria de franquicias y negocios que se celebrará los próximos días 26 y 27 de septiembre en el Palacio Euskalduna de Bilbao.

  • La exención por trabajos en el extranjero en el IRPF: cálculo y requisitos

    La exención por trabajos en el extranjero en el IRPF: cálculo y requisitos

    La globalización y la búsqueda de nuevas oportunidades de negocio, muchas veces obligada por la crisis económica, propician que cada vez sea más frecuente que empresas de nuestro entorno realicen trabajos en el extranjero y para ello desplacen allí a sus trabajadores. En estas circunstancias, y con el fin de incentivar, mediante la reducción de la presión fiscal soportada por los trabajadores desplazados, la internacionalización y especialización del capital humano, redundando así en una mayor competitividad de nuestras empresas en el exterior, la normativa del IRPF exime de tributar a los trabajadores que se desplazan al extranjero por las rentas del trabajo generadas durante dichos desplazamientos para prestar los servicios que sus empresas les encomienden.

    Exención por trabajos en el extranjero

    Así, en el Territorio Histórico de Bizkaia la exención por trabajos en el extranjero está regulada en la actualidad en el número 17 del artículo 9 de la Norma Foral 13/2013, de 5 de diciembre, del Impuesto sobre la Renta de las Personas Físicas. Dicho artículo ha sufrido una modificación posterior a la entrada en vigor de la norma, ya que en su redacción original se exigía un límite adicional para el supuesto de que no se haya trabajado todo el año en el extranjero, límite que ha quedado suprimido por la Norma Foral 3/2014, de 11 de junio, de correcciones técnicas de diversas Normas Tributarias del Territorio Histórico de Bizkaia.

    Según se recoge en el citado artículo 9.17 de la Norma Foral 13/2013, del IRPF, los rendimientos del trabajo percibidos por trabajos efectivamente realizados en el extranjero estarán exentos, con el límite anual máximo de 60.100,00 euros, si se cumplen los siguientes requisitos:

    Primer requisito

    Primer requisito: Que dichos trabajos se realicen para una empresa o entidad no residente en España o un establecimiento permanente radicado en el extranjero. Es decir, que el destinatario o beneficiario de los servicios prestados por el trabajador desplazado sea la empresa o entidad no residente, o un establecimiento permanente radicado en el extranjero.

    Por lo tanto, sólo se podrá aplicar la exención si la actividad desarrollada por el contribuyente desplazado redunda en beneficio de la entidad o establecimiento no residente, en el sentido de que le produzca una ventaja o utilidad, o de que le proporcione un valor añadido, por lo que en la práctica la exención afecta básicamente a los supuestos de trabajadores que operan en el marco de prestaciones transnacionales de servicios. Por consiguiente, ciertas tareas y funciones muy habituales como las relacionadas con las compras, la subcontratación o el aprovisionamiento de las entidades residentes, no pueden justificar la práctica de la exención, aun cuando se realicen en el extranjeri, ya que se realizan en beneficio de la propia entidad residente para la que se trabaja.

    Además, cuando la entidad destinataria de los servicios esté vinculada con la empleadora del trabajador o con aquélla en la que preste sus servicios, se tiene que considerar que se ha prestado un servicio intragrupo que produzca una ventaja o utilidad a la entidad destinataria que sea, o que deba ser, objeto de facturación por parte de la compañía que emplea al contribuyente. Hay que tener en cuenta que debe entenderse que se está prestando un servicio en beneficio de otros miembros del grupo cuando la actividad desarrollada sea de tal interés económico o comercial para éstos que refuerce su posición en el mercado. Si no se trata de actividades que una empresa independiente estaría dispuesta a contratar con terceros, o que realizaría ella misma, no estaremos ante prestaciones de servicios intragrupo.

    Segundo requisito

    Segundo requisito: Que en el territorio en que se realicen los trabajos se aplique un impuesto de naturaleza idéntica o análoga a la de este Impuesto y no se trate de un país o territorio considerado como paraíso fiscal. Se considerará cumplido este requisito cuando el país o territorio en el que se realicen los trabajos tenga suscrito con España un convenio para evitar la doble imposición internacional que contenga cláusula de intercambio de información.

    Cálculo

    En lo que respecta al cálculo de la retribución correspondiente a los trabajos realizados en el extranjero, y, por tanto, de la exención, hay que tener en cuenta los días que efectivamente el trabajador ha estado desplazado al extranjero, así como las retribuciones específicas correspondientes a los servicios prestados en el extranjero, aplicándose un criterio de reparto proporcional teniendo en cuenta el número total de días del año.

    A estos efectos, no deben computarse como días de estancia en el exterior los invertidos en el desplazamiento, tanto de ida como de vuelta, por lo que única y exclusivamente han de tenerse en cuenta los días durante los cuales el empleado se encuentre fuera de España para efectuar las prestaciones transnacionales de servicios, y sólo estarán, en su caso, exentos los rendimientos devengados durante esos días (además de las remuneraciones específicamente percibidas por las tareas desempeñadas en el exterior).

     Conclusión

    Por lo tanto, a modo de resumen, estarán exentos de gravamen en Bizkaia los rendimientos imputables a los días en que estuvo efectivamente desplazado al extranjero durante el ejercicio para realizar su trabajo, así como las retribuciones específicamente percibidas como consecuencia de los servicios prestados en el exterior en dicho ejercicio, con un máximo conjunto de 60.100 € anuales, siempre y cuando se cumplan las condiciones exigidas en la normativa:

    1) sus desplazamientos al extranjero vinieran motivados por la realización de trabajos allí en beneficio de empresas o entidades no residentes en España, o de establecimientos permanentes radicados en el exterior; y

    2) que los territorios donde prestó sus servicios no estén calificados reglamentariamente como paraísos fiscales, y en ellos se aplique un impuesto de naturaleza idéntica o análoga a la del IRPF.

    De modo que la exención no resulta aplicable cuando los desplazamientos al exterior se llevan a cabo para prestar servicios en interés de la compañía residente para la que se trabaja, o de otras empresas también residentes.

    Natalia_Palomares


    Natalia Palomares Burgo
    Departamento Fiscal, Contable y Financiero

    Foto: NASA Goddard Space Flight Center (flickr con licencia Creative Commons BY-2.0)


  • La condena en costas y el IVA: sujeción, devengo y emisión de factura

    La condena en costas y el IVA: sujeción, devengo y emisión de factura

    Cuando nos encontramos con una condena en costas en un procedimiento judicial surge frecuentemente la duda de si estamos ante un supuesto sujeto y no exento del Impuesto sobre el Valor Añadido y, además, si es necesario o no expedir nueva factura a favor de la parte condenada en costas.

    En cuanto a la primera cuestión, según se establece en los artículos 4 y 11 de la Norma Foral 7/1994, de 9 de noviembre, del Impuesto sobre el Valor Añadido (NFIVA), con carácter general los servicios profesionales prestados por abogados y procuradores, relativos a su intervención en procesos judiciales, están sujetos y no exentos del Impuesto sobre el Valor Añadido.

    Sin embargo, el artículo 78 de la NFIVA establece que no se incluirán en la base imponible, entre otras, las cantidades percibidas por razón de indemnizaciones que por su naturaleza y función no constituyan contraprestación o compensación de las entregas de bienes o prestaciones de servicios sujetas al Impuesto.

    Así, lo primero que deberíamos delimitar es la naturaleza fáctica de la condena en costas; es decir, si se trata de una prestación de servicios profesionales o una indemnización.

    En este sentido, la jurisprudencia del Tribunal de Justicia de la Unión Europea (TJUE) ha establecido que el elemento esencial para que un determinado abono tenga la consideración de indemnización a efectos del Impuesto sobre el Valor Añadido, es que no constituya remuneración de ninguna operación sujeta al mismo y, por consiguiente, que no sea contraprestación de ningún acto de consumo; es decir, hay que atender a la naturaleza del compromiso asumido, ya que, para que exista sujeción al IVA, dicho compromiso ha de suponer un consumo.

    En base a lo anterior, en principio podríamos señalar que la condena en costas a la parte vencida en un proceso supone la obligación de abonar una indemnización a la parte ganadora equivalente a los gastos por ella soportados, entre los que se encuentran los relativos a los servicios jurídicos contratados. Por lo tanto, en una primera aproximación al supuesto de hecho que nos ocupa podría considerarse que la cuantía que debe abonarse a la parte vencedora en concepto de condena en costas no forma parte de la base imponible del Impuesto sobre el Valor Añadido, en la medida en que no constituye la contraprestación de ninguna operación sujeta al mismo. Así, la parte vencedora tampoco debería repercutir el Impuesto sobre la cantidad que le ha de abonar la parte condenada en costas.

    No obstante, no podemos perder de vista el hecho de que la normativa del Impuesto establece la sujeción al Impuesto sobre el Valor Añadido de los servicios profesionales prestados por abogados y procuradores de forma independiente a la parte que tiene derecho a cobrar las costas. Por lo tanto, el importe que debe abonarse a la parte vencedora en juicio será la contraprestación de los servicios que le hayan prestado los citados profesionales más el Impuesto sobre el Valor Añadido correspondiente.

    En cuanto al momento del devengo del Impuesto, según lo dispuesto en el artículo 75 NIVA en las prestaciones de servicios como aquellas relativas a abogacía y representación procesal, el Impuesto sobre el Valor Añadido se devenga cuando se prestan los citados servicios, con independencia de que la contraprestación correspondiente a los mismos se satisfaga con posterioridad, salvo que se realicen pagos anticipados por ellos, en cuyo caso el Impuesto se devenga en el momento del cobro total o parcial del precio, por los importes efectivamente percibidos.

    Así, podríamos concluir que el Impuesto sobre el Valor Añadido correspondiente a los servicios prestados de los abogados y procuradores contratados para el desarrollo de un proceso judicial se produce en el momento en el que realizan su última actuación procesal o profesional en el curso de dicho proceso, tomando en consideración todas las instancias judiciales, procedimientos e incidentes correspondientes al mismo.

    Respecto a la necesidad de expedir nueva factura en el caso de condena en costas, hay que tener en cuenta que dado que el importe de la tasación de costas tiene por causa una actuación profesional de defensa jurídica prestada a quien ha ganado el pleito, es esta parte la que debe considerarse destinataria de los servicios en cuestión, aun cuando finalmente el obligado a su pago sea el contrario condenado en costas.

    El Tribunal Supremo, en su Sentencia de 30 de noviembre de 2005, entendió que el sujeto pasivo del IVA (el Letrado y Procurador en este caso concreto) viene obligado a repercutir su importe sobre la persona para quien se realiza la operación gravada, es decir, la parte que ha ganado en costas, quien en virtud de la condena en costas no hace sino obtener el reintegro de lo abonado de quien resulta vencido en el proceso. No estamos ante un supuesto de repercusión del IVA en el Estado sino ante el reintegro al litigante que obtiene una sentencia favorable con condena en costas, por parte de quien resulta condenada en tal concepto, de los gastos por aquél realizados.

    Por lo tanto, la parte condenada en costas no tendrá derecho a que se expida factura a su nombre, ni a recuperar el importe de la cuota del Impuesto sobre el Valor Añadido que deba satisfacer, al no ser la destinataria de tales servicios.

    Natalia_Palomares


    Natalia Palomares Burgo
    Departamento Fiscal, Contable y Financiero

    Foto: Manu_H (flickr con licencia Creative Commons BY-2.0)


  • Bonificaciones por contratar a personas beneficiarias del Sistema Nacional de Garantía Juvenil

    Bonificaciones por contratar a personas beneficiarias del Sistema Nacional de Garantía Juvenil

    Finalidad

    La finalidad principal es que el colectivo de jóvenes no ocupados ni integrados en los sistemas de educación o  formación, mayores de 16 años y menores de 25 (o menores de 30 años con un grado de discapacidad igual o superior al 33%), puedan recibir una oferta de empleo, educación continua, formación de aprendiz o periodo de prácticas tras acabar la educación formal o quedar desempleadas.

    Beneficiarios del Sistema

    Jóvenes mayores de 16 años y menores de 25 (o de 30 años con un grado de discapacidad igual o superior al 33%), no ocupados ni integrados en los sistemas de educación o formación.

    Deberán solicitarlo expresamente por los medios puestos al efecto, estén o no inscritos como demandantes de empleo, mediante la inscripción en el fichero del Sistema Nacional de Garantía Juvenil.

    Inscripción

    Para beneficiarse de una acción de Garantía Juvenil es necesario inscribirse en el fichero, para lo cual se establecen los siguientes requisitos:

    • Tener nacionalidad española, ser ciudadanos de la UE o de los Estados parte del Acuerdo EEE o Suiza, o extranjero titular de una autorización para residir en territorio español que habilite para trabajar.
    • Estar empadronado en una localidad del territorio español.
    • Tener más de 16 años y menos de 25 (o de 30 años y un grado de discapacidad igual o superior al 33%).
    • No haber trabajado en los 30 días naturales anteriores.
    • No haber recibido acciones educativas de más de 40 horas mensuales en los 90 días naturales anteriores, o formativas de más de 40 horas mensuales en los 30 días naturales anteriores.
    • Presentar una declaración expresa de tener interés en participar, adquiriendo un compromiso de participación activa en las actuaciones.

    Para inscribirse, el joven interesado debe inscribirse de forma telemática a través de la sede electrónica del Ministerio de Empleo y Seguridad Social creada al efecto.

    Bonificación por la contratación de personas beneficiarias del Sistema Nacional de Garantía Juvenil

    Las empresas (incluidos trabajadores autónomos) que contraten a una persona beneficiaria del Sistema Nacional de Garantía Juvenil de forma indefinida, incluida la modalidad fija discontinua, disfrutarán de una bonificación mensual en la cotización empresarial a la Seguridad Social de 300 euros.

    Esta bonificación será de aplicación a todas las contrataciones que se realicen hasta el 30 de Junio de 2.016.

    La duración de la bonificación será de 6 meses y la empresa o el trabajador autónomo deberá mantener al trabajador al menos seis meses e incrementar con esa nueva contratación el nivel de empleo. Para calcular dicho incremento, se tomará como referencia el promedio diario de trabajadores que hayan prestado servicios en los treinta días naturales anteriores a la celebración del contrato. La Seguridad Social examinará el mantenimiento del nivel de empleo, utilizando el promedio de trabajadores indefinidos y promedio de trabajadores totales del mes en que proceda examinar el cumplimiento de este requisito.

    En caso de incumplimiento, se deberá proceder al reintegro de la bonificación.

    Si la contratación es a tiempo parcial, la jornada será como mínimo del 50 %, aplicándose la bonificación de la siguiente manera:

    • Jornada de trabajo de, al menos, el 75 %, 225 euros mensuales.
    • Jornada de trabajo de, al menos, el 50 %, 150 euros mensuales.

    Las empresas beneficiarias tendrán que estar al día en sus obligaciones tributarias. El certificado tendrá validez de 6 meses y a todos los efectos se considerará cumplido cuando el certificado emitido en el momento de la contratación sea positivo.

    Más información

    Para ampliar la información acerca de este tipo de contratación, puede llamar al 944 210 309 (Beatriz González)


    Práctica Laboral por Beatriz González

    Beatriz González Rojo
    Departamento Fiscal, Contable y Financiero.


    Foto: Tulane Public Relations (flickr con licencia Creative Commons BY- 2.0)