Blog

  • BBVA ofrece ayudas a fondo perdido a nuevos autónomos

    BBVA ofrece ayudas a fondo perdido a nuevos autónomos

    El año pasado, BBVA presentó la iniciativa Yo Soy Empleo, que tenía como objetivo la dinamización de la economía a través de la generación de empleo y el crecimiento de las empresas, mediante un apoyo en la selección y la concesión de ayudas económicas para la contratación y la formación.

    Ahora, BBVA amplía el programa Yo Soy Empleo ofreciendo una ayuda de 1.500 euros a fondo perdido a nuevos autónomos.

    Requisitos para solicitar las ayudas a nuevos autónomos

    Los nuevos autónomos que quieran solicitar la ayuda a fondo perdido de 1.500 euros deben cumplir los siguientes requisitos:

    • Estar dados de alta en el Régimen Especial de Trabajadores Autónomos con posterioridad al 1 de Junio de 2014 y solicitar la ayuda en un plazo máximo de 3 meses a partir de la fecha del alta.
    • Estar dado de alta en Hacienda.
    • Ser socio de ATA (Asociación de Trabajadores Autónomos)
    • Estar al corriente de pagos con Hacienda y Seguridad Social
    • Ser cliente de BBVA y domiciliar el recibo de autónomos.

    Las ayudas deberán ser tramitadas en la delegación de ATA donde, además, el nuevo autónomo podrá acceder a otras ventajas.

    Yo soy empleo

    Para el resto de autónomos y empresas, el programa Yo Soy Empleo sigue ofreciendo ayudas para contratar a desempleados, un servicio gratuito de intermediación y selección laboral y cursos de formación gratuitos en las mejores escuelas de negocio.

    Apoyo a la selección

    El apoyo a la selección facilita el contacto entre empresarios, PYMES y autónomos con personas desempleadas. Para ello, los empleadores podrán seleccionar candidatos que hayan publicado su curriculum vitae en la web o solicitar el Servicio Gratuito de Selección de Personal.

    Apoyo a la contratación

    El apoyo directo a la contratación, consiste en ayudas económicas para cada contratación. Como en el caso de las ayudas a los nuevos autónomos, las empresas que quieran optar a estas ayudas deben cumplir una serie de requisitos.

    Los autónomos dados de alta en el Régimen Especial de Trabajadores Autónomos con anterioridad al 1 de Junio de 2014 también pueden solicitar las ayudas a la contratación bajo las mismas condiciones, aunque queda excluido el autoempleo.

    Apoyo a la formación

    Con la intención de potenciar los conocimientos necesarios para ser competitivos en el mercado actual, la iniciativa Yo Soy Empleo incluye, también, un programa gratuito de formación en las mejores escuelas de negocio.

    Grupo Eurotax, empresa colaboradora de BBVA

    Como empresa colaboradora de BBVA e integrante de su red de agentes, Grupo Eurotax ofrece asesoramiento gratuito en la solicitud de dichas ayudas y en los trámites a realizar.

    Para ampliar información sobre esta iniciativa pueden contactar con Óscar Alonso en el teléfono 944.210.309 o dirigir un e-mail a o.alonso@eurotaxabogados.com

    Foto: reynermedia (flickr con licencia Creative Commons BY- 2.0)

  • Construir una marca en franquicia

    Construir una marca en franquicia

    Lo primero que hay que preguntarse a la hora de franquiciar un negocio es: ¿tengo entre manos un negocio franquiciable?; es decir, ¿es posible convertir una marca, una empresa que opera de forma independiente en una red franquiciada, dentro de la cual van a operar una serie de unidades asociadas? Y es que no todo negocio puede convertirse en franquicia porque no toda empresa se puede duplicar. Por ejemplo, aquellos negocios basados en aspectos meramente subjetivos o artísticos, no podrá ser reproducido.

    Por otra parte, es preciso que la marca a franquiciar tenga una operativa sencilla. Así por ejemplo, en restauración, el groso de los negocios franquiciados que encontramos son fast-food o conceptos cuya línea de restauración se acerca a la estandarización y se aleja de la alta cocina, en donde la llave del negocio la tiene el propio chef. Por lo tanto, simplicidad, ya que si partimos de negocios en origen complejos, cada franquiciado operará de las más diversas formas, alejándonos con mucho de esa homogeneidad que se le pretende, entiende y que incluso es demandada por los propios clientes a la hora de acudir a una unidad u otra de la marca.

    Y algo determinante a la hora de que una red de franquicia prospere y se consolide: debe contar con una serie de factores de fidelización que son aquellos que hacen que a un franquiciado le merezca permanecer dentro de la cadena de franquicia porque, de alguna forma, va a reportarle un mayor beneficio que si actuase de forma independiente. Y esos factores pueden ser de muy diversa naturaleza: puede ser, el hecho de operar bajo una marca con prestigio, o unas condiciones de suministro inigualables como consecuencia del aprovechamiento de las economías de escala o un avanzado sistema informático que facilita la gestión del día a día del negocio.

    Un proyecto sólido

    Una vez comprobada la franquiciabilidad de la marca, es preciso realizar un buen diseño del proyecto, estableciendo las condiciones económicas, estructurales, relacionales y contractuales de la futura red.

    A nivel económico, el proyecto debe ser equilibrado, es decir, debe ganar tanto el franquiciador como el franquiciado, para que la red perdure en el medio y largo plazo. Por su parte, en el plano estructural, es preciso tener presente, no sólo el personal que será preciso tener en el corto plazo sino también en un futuro y evaluar dichos costes porque sólo una estructura adecuada nos permitirá soportar de forma adecuada la red franquiciada.

    La central deberá, asimismo, determinar cómo va a relacionarse con sus franquiciados porque, precisamente esa relación, será la que diferenciará un negocio que opera de forma independiente de otro que se desarrolla como red. Así, por ejemplo, el franquiciador deberá determinar cómo impartirá la formación, el control y supervisión, la comunicación, etc., con cada uno de sus franquiciados.

    En cuanto a las condiciones jurídicas, el franquiciador debe establecer no sólo el marco legal, sino también estipular a cuántos años redactará el contrato, si será de renovación automática o no, la zona de exclusividad, etc.

    Estandarización, la base de una franquicia

    Además de la formación, uno de los elementos esenciales de una relación de franquicia es el desarrollo de una buena base documental, donde los Manuales Operativos del Sistema van a ser fundamentales a la hora de desarrollar la actividad conforme las directrices marcadas por la central de franquicia.

    Estos manuales forman parte de la base documental que el franquiciador deberá entregar al franquiciado en el momento de la firma del contrato o pocos días después.

    Y en esa relación entre franquiciador y franquiciado será fundamental la existencia de un contrato escrito. Dicho contrato deberá amparar tanto al franquiciador preservando el negocio que ha creado, como al franquiciado, hacia el cual no se deberán establecer condiciones leoninas o abusivas para con su actividad, ni con respecto a sus beneficios.

    Y toda franquicia que se precie, ambicionará seguir creciendo y acogiendo nuevos franquiciados en su red, hecho que interesará no sólo a la marca sino también al resto de los franquiciados que se verán formando parte de un proyecto cada vez más ambicioso. Para lograrlo, las herramientas comerciales y entre ellas, el dossier de captación, jugarán un papel fundamental.

    Una vez preparado, desarrollado y bien trazado tanto el proyecto como la base documental adecuada, es preciso ponerse en marcha: comunicando y posicionando la marca para llegar a todos aquellos emprendedores e inversores susceptibles de desarrollar un negocio bajo el amparo de la marca. Pero cuidado, porque tampoco toda persona, por muy emprendedora que sea, tiene la capacidad y el perfil adecuado para ser franquiciado de una marca… Pero ese tema daría y quedaría ya para otra reflexión.

    ¿Quieres saber si tu negocio es franquiciable?

    Si estás pensando en montar una franquicia, en iniciar un proyecto de franquicia o quieres saber más sobre esta modalidad de negocio (inversión inicial, estudio de contratos, estudio de proyecto de franquicia, etc) puedes llamar al 944.210.309 y preguntar por Óscar Alonso.

    Teresa Zamora
    Directora de Marketing
    Barbadillo y Asociados

    Foto: Sodanie Chea (flickr con licencia Creative Commons BY-2.0)

  • Convención 2014 – 2015 de Grupo Eurotax

    Convención 2014 – 2015 de Grupo Eurotax

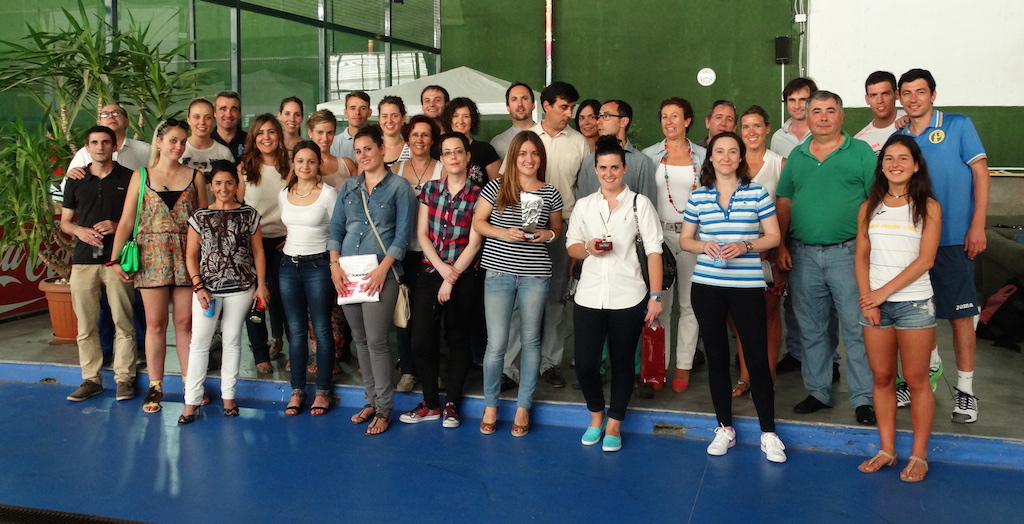
    El pasado 20 de Junio se celebró la Convención 2014 – 2015 de Grupo Eurotax. La convención, a la que asistió la totalidad del equipo de profesionales de Eurotax se celebró en las instalaciones del Club de Pádel de Derio y de la Escuela de Golf Celles.

    convencion-grupo-eurotaxEvolución 2014 y planificación 2015

    Santiago Jauregui, CEO de Grupo Eurotax, abrió la convención haciendo un repaso de la evolución de los diferentes indicadores de la empresa en la primera mitad del año.

    A pesar de que la situación de la economía sigue siendo inestable, el balance general ha posibilitado la buena evolución de los indicadores de 2014, haciendo prever un final de año con datos positivos.

    Evolución de departamentos de Eurotax

    La segunda parte de la convención comenzó con un análisis de la evolución de los departamentos que componen el Grupo Eurotax: servicios jurídicos, fiscal-laboral-contable, patentes y marcas, gestión de fincas, seguros, franquicias, marketing on-off line, etc.

    Todos los departamentos coincidieron en la necesidad de seguir avanzando de manera constante y seguir adoptando un compromiso personal, ofreciendo el mejor de los servicios a todos y cada uno de los clientes.

    convencion-grupo-eurotaxTeam Building: Deporte y construcción de equipo

    La convención de este año se ha completado con unas actividades deportivas que han permitido que el equipo humano de Eurotax se haya relacionado de manera distendida en un entorno diferente al habitual.

    Los asistentes a la convención pudieron disfrutar con clases de iniciación al pádel y golf y de pequeñas competiciones por equipos, que protagonizarían después los comentarios en la comida de grupo.

  • Bizkaia: Nuevo tratamiento fiscal para determinadas situaciones postlaborales

    Bizkaia: Nuevo tratamiento fiscal para determinadas situaciones postlaborales

    El pasado 17 de junio se publicó en el Boletín Oficial de Bizkaia la NORMA FORAL 2/2014, de 11 de junio (en vigor desde su publicación con efectos desde el día 1 de enero de 2014), por la que se establece un tratamiento fiscal alternativo para determinadas situaciones postlaborales relacionadas con la denominada economía social, aplicable a los contribuyentes del Impuesto sobre la Renta de las Personas Físicas que cumplan los siguientes requisitos:

    a) Que hayan prestado sus servicios en una entidad de la que tengan la condición de socio durante, al menos, cinco años con antelación al cese de su actividad laboral.

    b) Que no hayan percibido la totalidad o parte de las cantidades a que tuvieran derecho como consecuencia de su condición de socio en el momento del cese de su actividad laboral por alguna de las circunstancias siguientes:

    • Por haberse establecido o acordado un aplazamiento en el pago de las cantidades correspondientes.
    • Por haber concedido un préstamo a la entidad para la que prestaba sus servicios.
    • Por haberse aportado temporalmente al capital en la condición de socio inactivo.

    c) Que no hayan ejercido funciones de dirección o administración de la entidad en los últimos cinco años anteriores al cese de su actividad laboral.

    d) Que el porcentaje de participación, directo o indirecto, en el capital de la entidad no haya sido superior al 20 por 100 en ningún momento de los cinco años anteriores al cese de la actividad laboral, incluyendo las participaciones que detenten las personas que tengan con el contribuyente alguna de las relaciones a que hace referencia la letra c) del apartado Dos del artículo 6 de la Norma Foral 2/2013, de 27 de febrero, del Impuesto sobre el Patrimonio.

    e) Que la entidad haya sido declarada en concurso de acreedores en el plazo de los cinco años siguientes al cese de la actividad laboral.

    f) Que, como consecuencia de lo anterior, se prevea que el contribuyente no pueda recuperar la totalidad de las cantidades a que hace referencia la letra b) anterior.

    Según dispone esta nueva regulación, estos contribuyentes podrán optar por imputar las ganancias patrimoniales derivadas de las cantidades a que tuvieran derecho como consecuencia de su condición de socio en el momento del cese de su actividad laboral, en la parte de las mismas que se corresponda con los importes que no hayan percibido, al mismo momento temporal en que se deba imputar la pérdida patrimonial porque se prevea que no se van a poder recuperar.

    La opción podrá ejercitarse hasta el momento en que finalice el plazo voluntario de autoliquidación del Impuesto sobre la Renta de las Personas Físicas del período impositivo en que se haya dictado el auto de declaración del concurso de acreedores de la entidad.

    Así, el contribuyente que se haya acogido a lo dispuesto en esta disposición tendrá derecho a la devolución de la parte proporcional del Impuesto sobre la Renta de las Personas Físicas que hubiera satisfecho en relación con las ganancias patrimoniales indicadas, que será devuelta por la Administración tributaria en el plazo de los seis meses siguientes al ejercicio de la opción, sin incluir intereses de demora.

    Respecto a la compensación de las pérdidas derivadas de las cantidades no percibidas por el contribuyente, se podrá optar por aplicar el régimen general de integración y compensación de pérdidas patrimoniales previsto en el artículo 65 de la Norma Foral 13/2013, de 5 de diciembre, del Impuesto sobre la Renta de las Personas Físicas, o compensarlas con la parte de las ganancias patrimoniales derivadas de las cantidades a que tuvieran derecho en el momento del cese de su actividad laboral pendientes de integrar en la base imponible del Impuesto sobre la Renta de las Personas Físicas en el ejercicio de que se trate.

    Con esta nueva regulación se pretende ofrecer una respuesta normativa específica a situaciones extraordinarias relacionadas con aquellos trabajadores que habían dejado de forma temporal en sus empresas los recursos a que tenían derecho al concluir su vida laboral con el fin de permitir el mantenimiento de su actividad e intentar reducir la exposición al apalancamiento, y así amparar a los contribuyentes de menor capacidad económica de las consecuencias desproporcionadas que de dichas situaciones puedan derivarse.

    Natalia_Palomares


    Natalia Palomares Burgo
    Departamento Fiscal, Contable y Financiero

    Foto: Jeff Belmonte (flickr con licencia Creative Commons BY-2.0)

  • Novedades contables para las sociedades cotizadas (NIIF 15)

    Novedades contables para las sociedades cotizadas (NIIF 15)

    El Consejo de Normas Internacionales de Contabilidad y el Consejo de Contabilidad Financiera de Estados Unidos publicaron el pasado día 28 de mayo de 2014 una nueva norma sobre reconocimiento de ingresos, la NIIF 15, «Revenue from contracts with customers”. Esta norma sustituye a la mayoría de directrices sobre reconocimiento de ingresos ordinarios contempladas actualmente en los PCGA estadounidenses y en las NIIF internacionales, y regula la presentación de los ingresos ordinarios instando a un mayor desglose de los mismos.

    Los reguladores internacionales de contabilidad llevan trabajando en la reforma de esta normativa desde hace cinco años. La nueva norma entrará en vigor el 1 de enero de 2017 aunque las empresas pueden optar por aplicarla de forma anticipada.

    La finalidad de esta nueva norma es conseguir una mayor unidad de criterios contables a nivel internacional que permita una comparación más ajustada entre las ventas de una compañía estadounidense y otra europea, ya que hasta ahora la normativa al respecto en Estados Unidos era más prolija en normas específicas sobre reconocimiento de ventas.

    En España únicamente afectará a las compañías cotizadas que presentan cuentas anuales consolidadas.

    Esta nueva norma afectará especialmente a empresas que venden artículos o servicios de forma combinada. Así, los sectores que se verán más afectados por la nueva norma serán los de telecomunicaciones, ingeniería, construcción, informática. Los nuevos criterios contables recogidos en ella pueden cambiar qué bienes o/y servicios se agrupan o se separan a la hora de reconocerlos como ingresos, teniendo como principio básico que las entidades reconocerán los ingresos procedentes de la transferencia de bienes o servicios a clientes por importes que reflejen la contraprestación (es decir, el pago) a la cual la entidad espera tener derecho a cambio de esos bienes o servicios.

    Así, es posible que sea necesario introducir cambios en los sistemas y procesos de captura de la información con independencia de que no se produzca un cambio significativo en las magnitudes principales de los estados financieros.

    Natalia_Palomares


    Natalia Palomares Burgo
    Departamento Fiscal, Contable y Financiero

    Foto: reynermedia (flickr con licencia Creative Commons BY-2.0)

  • Deporte y empresa en Grupo Eurotax

    Deporte y empresa en Grupo Eurotax

    En Grupo Eurotax somos conscientes de la importancia de la práctica deportiva en cualquier dimensión de la persona. A título personal resulta imprescindible para una buena salud, tanto física como mental.

    También es importante la faceta social del deporte, ya que el contacto con otras personas es fundamental para combatir la depresión y la soledad, males habituales en la sociedad actual.

    paddle3

    Deporte y empresa

    En el ámbito laboral, estudios recientes demuestran que la práctica regular de una actividad deportiva, aun siendo breve, reduce el estrés y la fatiga en el trabajo.

    El deporte refuerza la camaradería entre equipos al fomentar la reunión de personas en torno a un objetivo común. La competición deportiva estimula el sentido de pertenencia a un equipo y la comunicación. Estos valores, que se desarrollan la práctica deportiva, se asumirán con más naturalidad en el desempeño diario de los profesionales.

    golf-cellesDeporte en Grupo Eurotax

    Por otro lado, un plan de práctica deportiva mejora el bienestar de los empleados, potenciando la motivación y aumentando el atractivo de la actividad laboral y la imagen de la empresa.

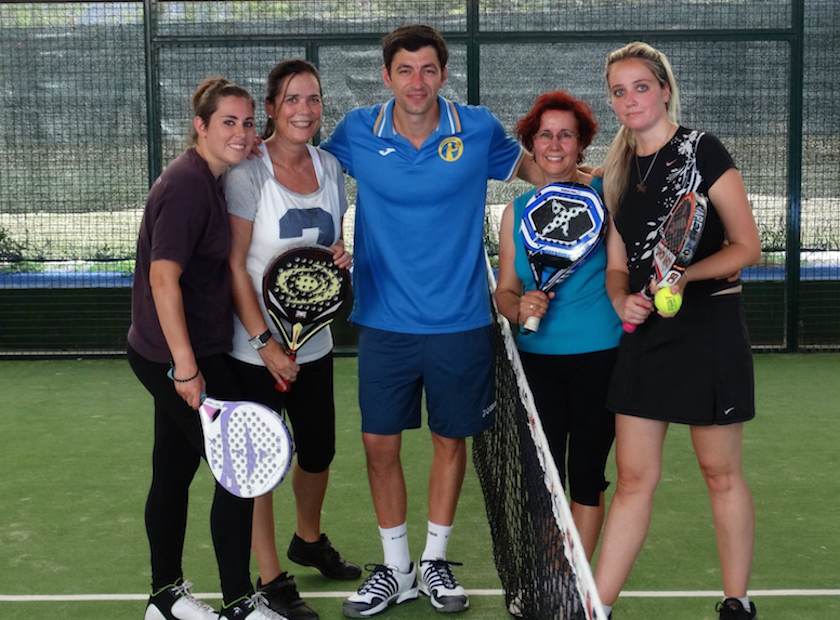
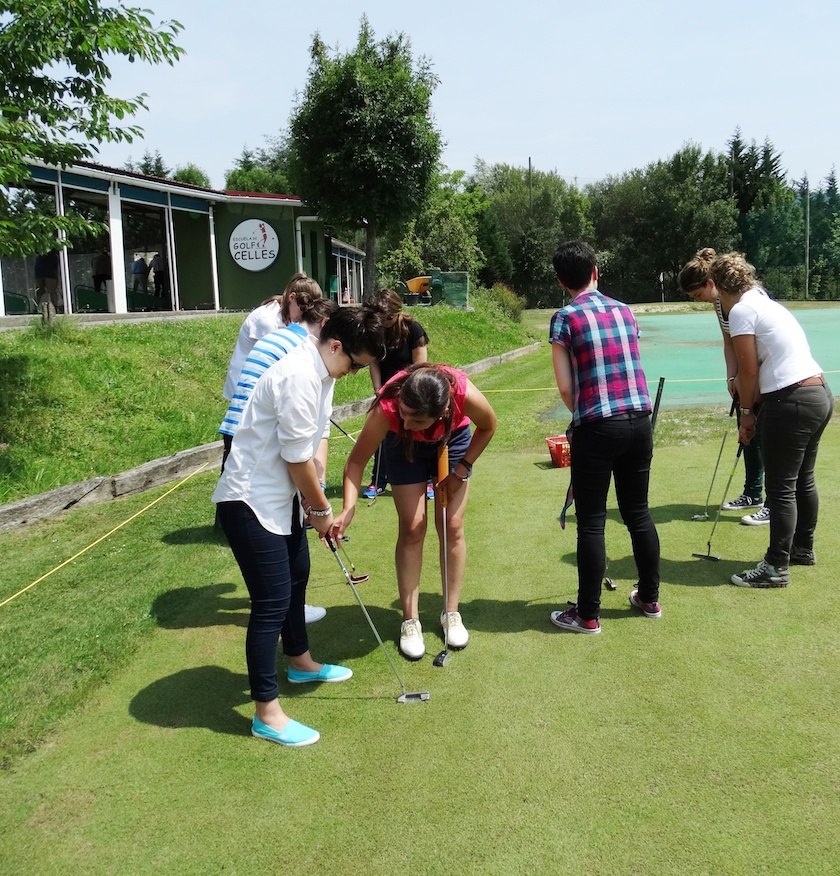
    Por ello, es habitual encontrar a los integrantes de Eurotax practicando pádel en el Pádel Derio Club, golf en la Escuela de golf Celles o disfrutando de las estupendas instalaciones de los gimnasios UP Bilbao y Las Arenas.

    Deporte para tu empresa

    Pensando en todos nuestros amigos, hemos llegado a un acuerdo con los gerentes de dichos centros para que puedan conocerlos en condiciones ventajosas y así hagamos más grande el círculo de amistades «en forma».

    Si estás pensando en practicar alguno de estos deportes o en implementar un plan de práctica deportiva en tu empresa, puedes llamar al 944.210.309 y preguntar por Óscar Alonso.

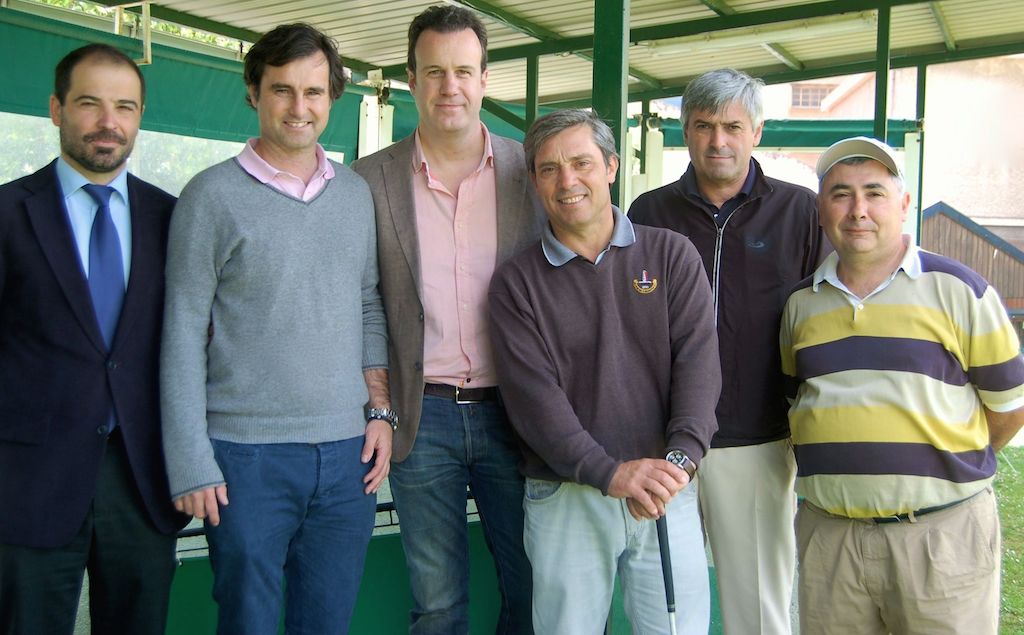
    Foto conjunto: Óscar Alonso (Grupo Eurotax), Alejo Álvarez (Pádel Derio), César Escobal (UP Quality Fitness Club), Eduardo Celles y Óscar Campos (Escuela de golf Celles) y Santiago Jauregi (Grupo Eurotax)

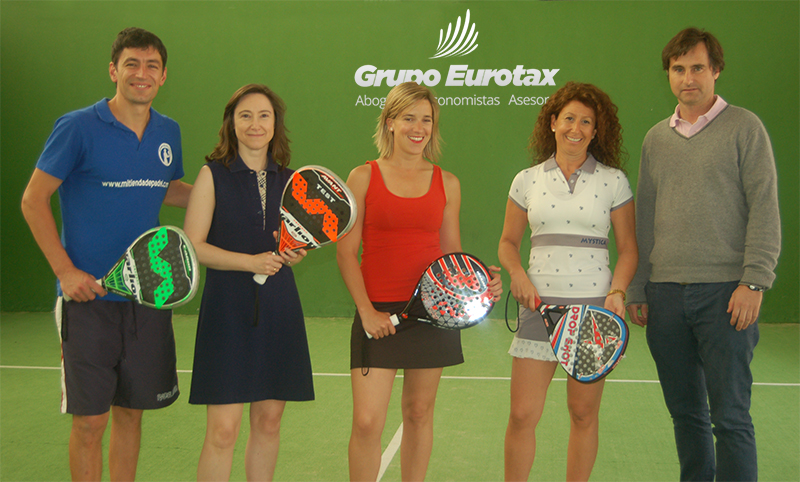
    Foto pádel: Natalia Palomares, Amagoia Intxausti y Patricia Arranz, de Grupo Eurotax, con Pablo Andrés y Alejo Álvarez, de Pádel Derio.

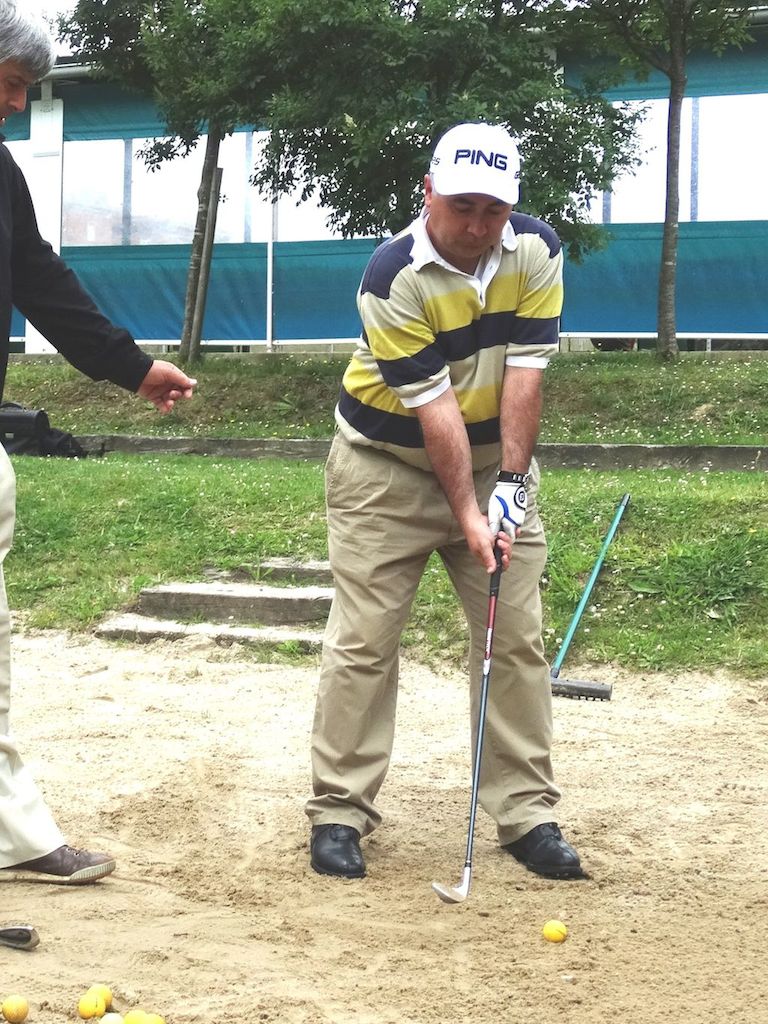
    Foto golf: Santiago Jauregi practicando el bunker en la Escuela de Golf Celles aleccionado por el profesor y profesional Oscar Campos.

    Santiago_Jauregui


    Santiago Jauregi Arco

    Socio fundador y CEO de Grupo Eurotax

  • Evolución y nueva regulación Impuesto sobre el patrimonio en Bizkaia: Novedades Norma Foral 5/2013, de 5 de diciembre

    Evolución y nueva regulación Impuesto sobre el patrimonio en Bizkaia: Novedades Norma Foral 5/2013, de 5 de diciembre

    El Impuesto sobre el Patrimonio se estableció en España en 1977 como un tributo de carácter excepcional, en el marco de la profunda reforma del sistema tributaria iniciada ese año, y complementario del Impuesto sobre la Renta de las Personas Físicas. La Ley 50/1977, de 14 de noviembre, sobre Medidas Urgentes de Reforma Fiscal, estableció así con carácter excepcional y transitorio un Impuesto Extraordinario sobre el Patrimonio de las Personas Físicas pendiente de configuración definitiva, como señalaba su propia Exposición de Motivos.

    Sin embargo, con el tiempo, las posteriores regulaciones acabaron con su carácter extraordinario. De hecho, en Bizkaia, la Norma Foral 11/1991, de 17 de diciembre, del Impuesto sobre el Patrimonio, supuso la incorporación con carácter estable de este impuesto al sistema tributario del Territorio Histórico de Bizkaia con un triple objetivo: efectuar una función de carácter censal y de control del Impuesto sobre la Renta de las Personas Físicas; conseguir una mayor eficacia en la utilización de los patrimonios y la obtención de una mayor justicia redistributiva, complementaria de la aportada por el Impuesto sobre la Renta de las Personas Físicas.

    No obstante, según se señala en la Exposición de Motivos de la Norma Foral 7/2008, de 10 de diciembre, que aprobó medidas tributarias para 2009, desde el momento de su establecimiento, las transformaciones, tanto del entorno económico internacional como las mismas modificaciones introducidas en el tributo, hicieron que éste perdiera su capacidad para alcanzar de forma eficaz los objetivos para los que en su momento fue diseñado. Así, esta Norma Foral derogó, con efectos a partir del 1 de enero de 2008, la Norma Foral 11/1991, de 17 de diciembre, del Impuesto sobre el Patrimonio.

    Lo cierto es que el Impuesto sobre el Patrimonio ha sido siempre una figura fiscal controvertida.  De hecho, en el ámbito del Derecho Comparado, resulta complicado encontrar una figura similar al Impuesto sobre el Patrimonio español en otros países del entorno de la OCDE, ya que lo que en España se grava a través de un único tributo, en otros países se divide en varias figuras: activos inmobiliarios, resto de patrimonio, etc…

    Es también significativo el hecho de que en casi todos los Estados del mencionado entorno se hace tributar a la herencia, mientras que durante la última década en España prácticamente se desterró, por la competencia fiscal entre comunidades, el impuesto de sucesiones. Es ahora cuando esa tendencia se está invirtiendo por el efecto que la crisis está provocando en el gasto público; por ejemplo, en Bizkaia la Norma Foral 5/2013, de 5 de diciembre, ha modificado el Impuesto sobre Sucesiones y Donaciones, derogando la exención de adquisiciones mortis causa y de percepciones de contratos de seguros de vida por parte de cónyuges, parejas de hecho y parientes en línea recta por consanguineidad o adopción.

    En esta línea podemos situar también a los Estados Unidos de América, donde el Impuesto sobre el Patrimonio (Wealth Tax) grava con un impuesto máximo del 35% el valor del patrimonio de la persona física en el momento de realizar un traspaso, incluyendo donaciones y herencias, respondiendo a un concepto anglosajón de principios del siglo XX según el cual se entendía negativo y poco incentivador para las nuevas generaciones la herencia de grandes patrimonios.

    En este sentido, son varios los argumentos que, tradicionalmente, se aducen en contra del establecimiento del Impuesto sobre el Patrimonio:

     – tiene una eficacia recaudatoria dudosa, si bien hay que tener en cuenta que el el Diputado Foral de Hacienda y Finanzas de Bizkaia, José Maria Iruarrizaga, anunció en rueda de prensa con motivo de la presentación de la Campaña de Renta y Patrimonio 2013 que por este impuesto se espera recaudar 80,5 millones de euros de 7.500 contribuyentes.

     – fomenta la doble imposición, para quienes entienden que renta y riqueza no constituyen realidades impositivas distintas.

     – resulta fácilmente eludible por parte de las grandes fortunas, que disponen de medios para mantener una estructura que permita camuflar el patrimonio como patrimonio empresarial en vez de personal, haciendo que, en definitiva, en la práctica este impuesto recaiga sobre los patrimonios medios.

     – su utilidad censal es reducida, ya que en la actualidad la Administración tributaria dispone de suficientes medios técnicos a su alcance para disponer de la información necesaria para la eficaz gestión de los tributos.

     – tal y como hemos reseñado, es prácticamente inexistente en los países de nuestro entorno.

     – dificulta la atracción de capitales y también la retención de los mismos, fomentando además el riesgo de deslocalización.

    Sin embargo, a pesar de lo controvertido de esta figura tributaria, lo cierto es que tres años después de su derogación, la situación económica y financiera se vio afectada a nivel mundial por una crisis sin precedentes que aconsejó, con carácter transitorio para los años 2011 y 2012, restablecer el derogado impuesto a través de la Norma Foral 4/2011, de 28 de diciembre, eso sí, con significativas modificaciones en la definición del ámbito subjetivo de aplicación y del nivel de carga impositiva del mismo. Esta restauración, en principio temporal, se justificaba en la necesidad de asegurar la estabilidad de la economía y favorecer la recuperación y el empleo, para lo que resultaba esencial la aplicación del principio de equidad, en busca de una mayor contribución a la salida de la crisis por parte de quienes tienen una mayor capacidad económica.

    Así, para excluir del gravamen a los contribuyentes con un patrimonio medio se elevó hasta 800.000 euros la reducción de la base imponible para todos los contribuyentes, en concepto de mínimo exento, y se incrementó la exención por vivienda habitual a un importe de 400.000 euros, actualizándose además la tarifa para tener en cuenta la pérdida de valor del dinero.

    Posteriormente, y ante el fin de la vigencia de la Norma Foral 4/2011, de 28 de diciembre, previsto para el 31 de diciembre de 2012, se estimó necesario aprobar una nueva Norma Foral que reincorporara el Impuesto sobre el Patrimonio al sistema tributario del Territorio Histórico de Bizkaia en los ejercicios 2013 y siguientes, ya que, debido a la evolución de la situación económica, se planteaba la necesidad de mantener el esfuerzo de solidaridad exigido a los contribuyentes que disponen de un patrimonio más elevado.

    Para ello, la Norma Foral 2/2013, del 27 de febrero, del Impuesto sobre el Patrimonio, recoge las siguientes novedades:

    – se modifica la exención para bienes afectos a actividades y participaciones, modificando la regla para determinar la parte exenta cuando haya activos afectos y no afectos y excluyendo de la exención en todo caso ciertos tipos de bienes, como la mayoría de inmuebles y las participaciones en instituciones de inversión colectiva.

    – se unifican las reglas de determinación de la base imponible del impuesto aplicables a los bienes inmuebles: para los ejercicios 2013, 2014 y 2015, el 25% del valor mínimo atribuible; el 50% de dicho valor para los ejercicios 2016 y siguientes, con el fin de que dos contribuyentes propietarios de inmuebles similares los integren con el mismo valor en la base imponible del impuesto.

    – se modifican las reglas de determinación de la base imponible de actividades económicas, valores de renta fija cotizados, valores de renta variable cotizados y no cotizados, seguros sobre la vida y valoración de las deudas.

    – se refuerza la aplicación de la cláusula de no confiscatoriedad articulada en torno a la existencia de una reducción de la cuota, en atención al límite conjunto entre las del Impuesto sobre la Renta de las Personas Físicas y del Impuesto sobre el Patrimonio, incorporando una serie de normas que impidan que dicha cláusula ampare realidades patrimoniales ajenas a las que a través de su aplicación deben ser protegidas.

    – se modifica la tarifa (ahora con seis tramos, con tipos de hasta el 2%; en la regulación anterior hasta el 2,5%).

    Esperemos que este restablecimiento del Impuesto sobre el Patrimonio en Bizkaia, una vez corregidas las deficiencias técnicas y de equidad que se apreciaban en la regulación anterior, contribuya realmente a la justicia, progresividad y equidad del sistema tributario de nuestro Territorio Histórico, no penalice la generación de riqueza a través de las actividades productivas, y sirva con eficacia a la eliminación de la evasión fiscal.
    Natalia_Palomares


    Natalia Palomares Burgo
    Departamento Fiscal, Contable y Financiero

    Foto: Jeff Belmonte (flickr con licencia Creative Commons BY-2.0)
  • Nueva delegación de Grupo Eurotax en Pamplona – Iruña

    Nueva delegación de Grupo Eurotax en Pamplona – Iruña

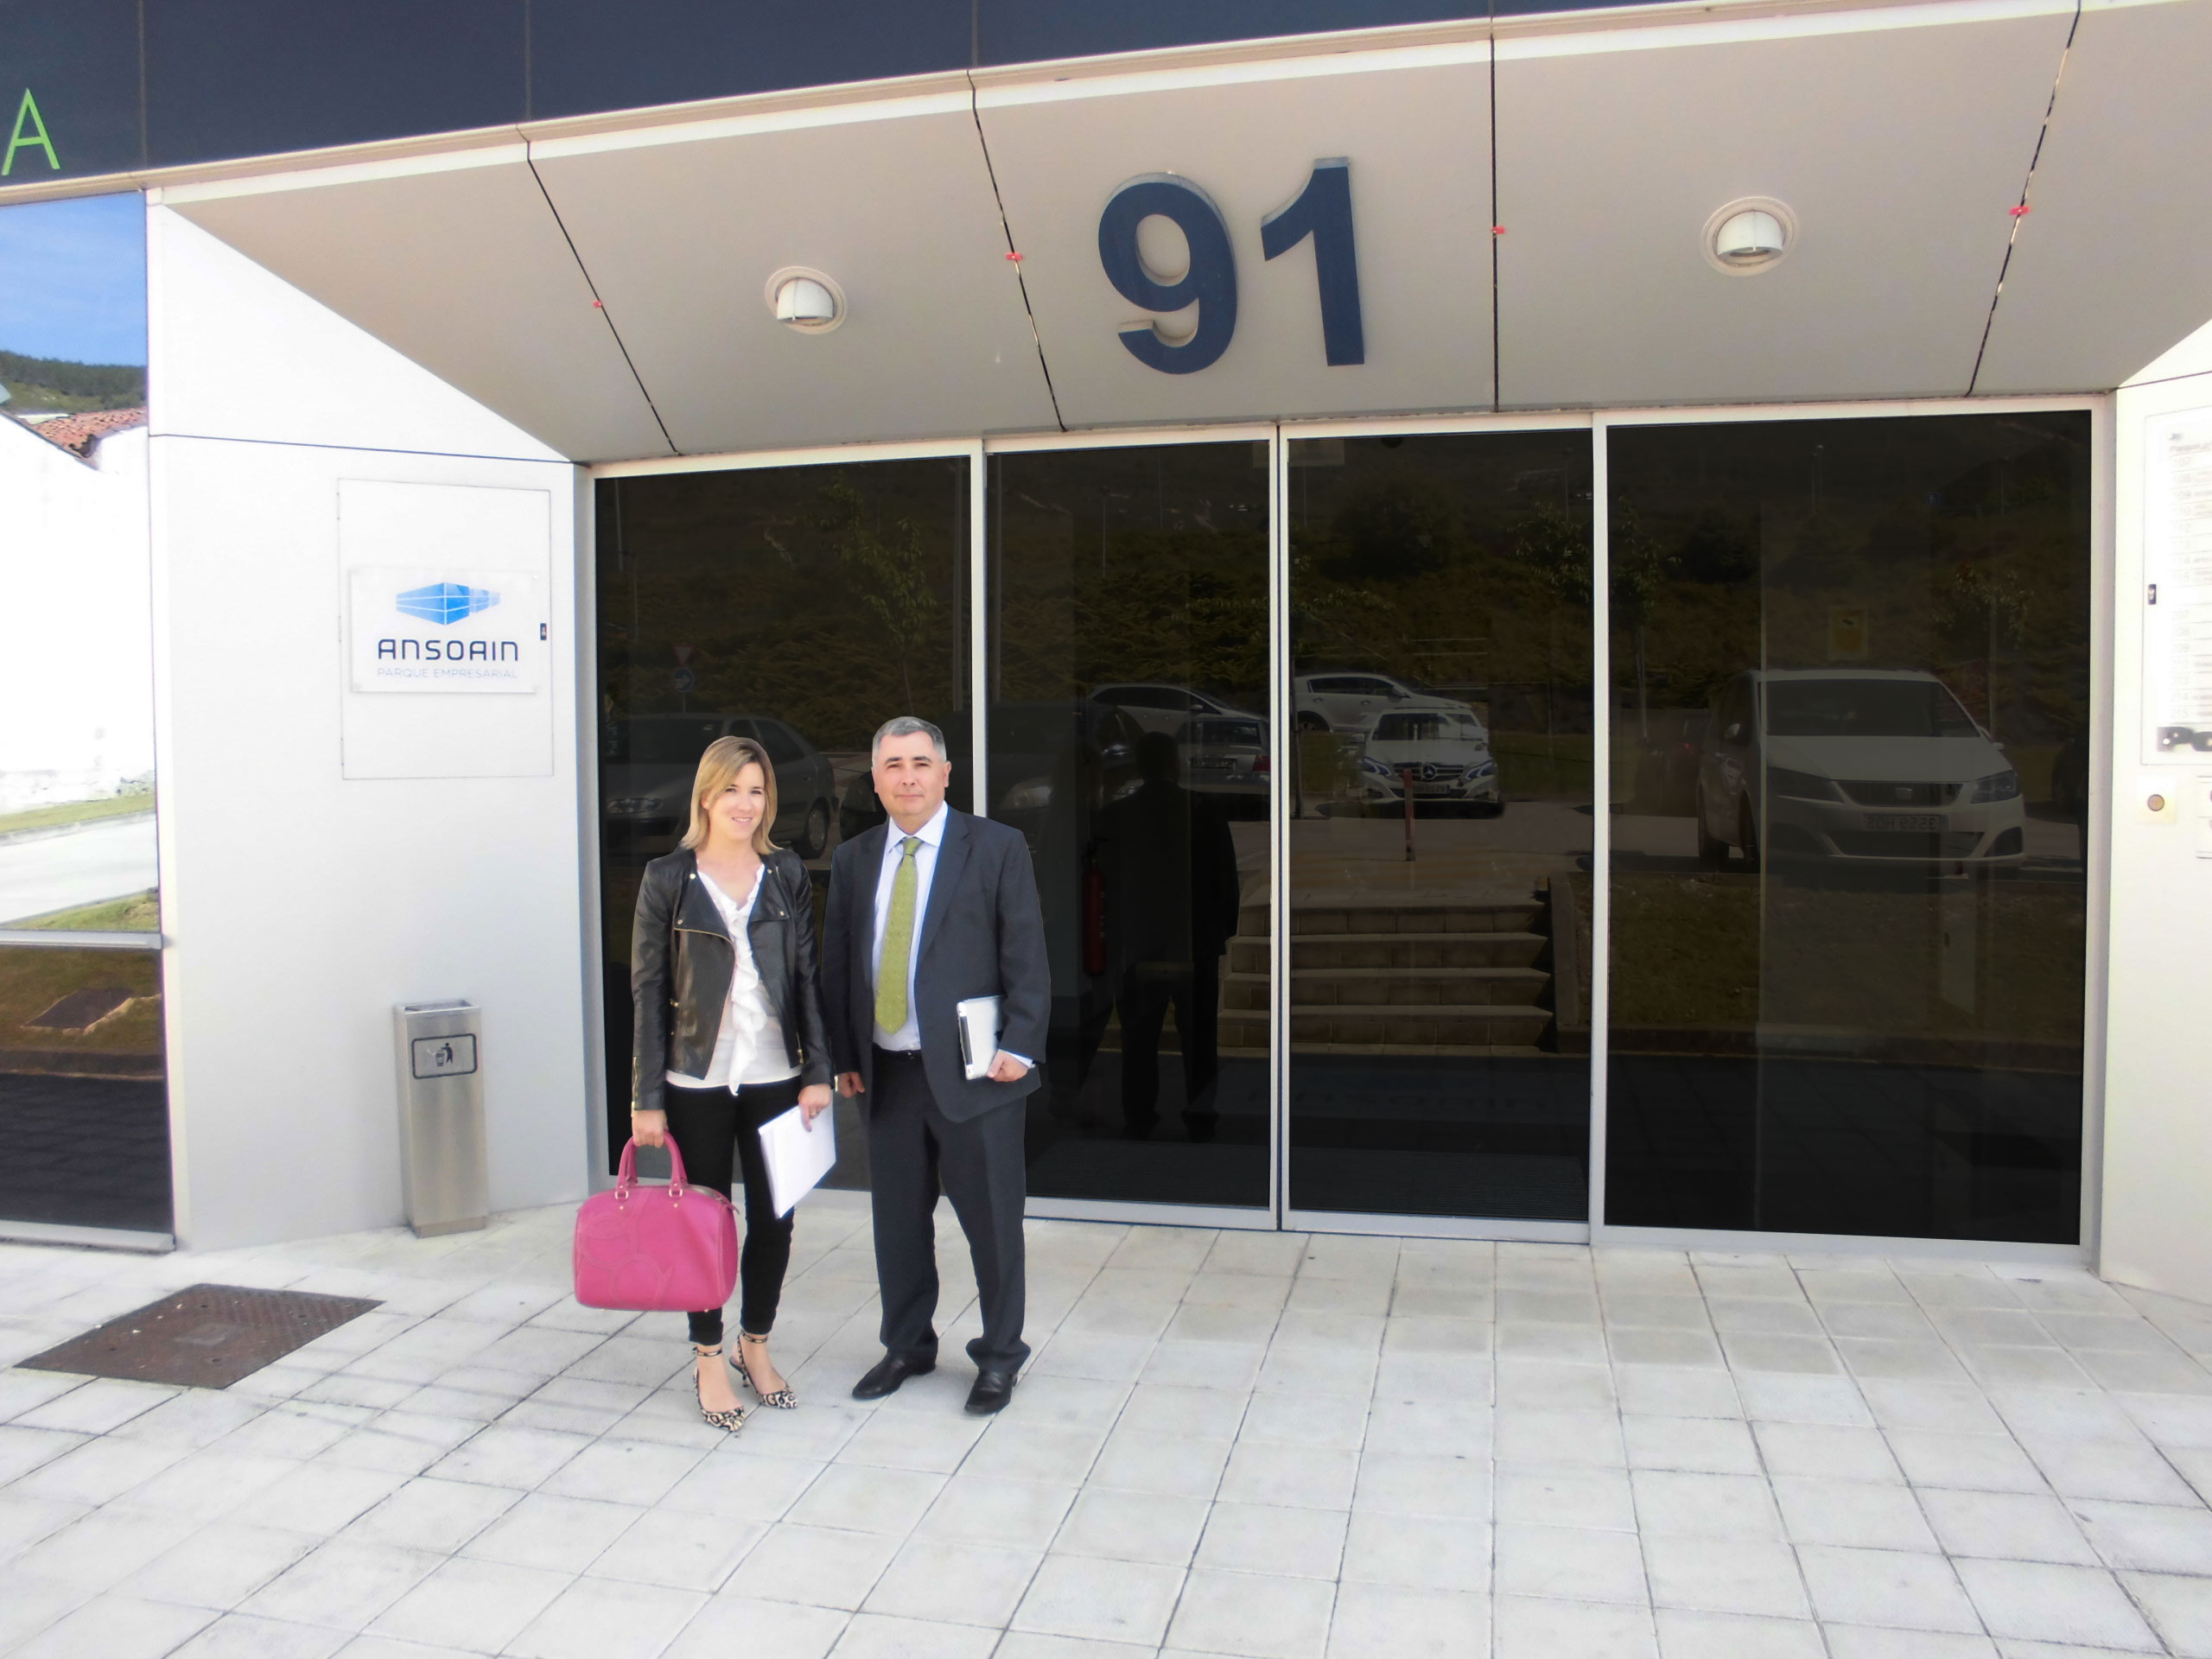
    Grupo Eurotax cuenta, desde este mes, con una nueva delegación en Pamplona – Iruña, que se suma a las actuales delegaciones de Bilbao, Donostia – San Sebastián, Vitoria – Gasteiz y Santander.

    Delegación de Grupo Eurotax en Pamplona – Iruña

    La nueva oficina está ubicada en el Parque Empresarial Ansoáin, situado en el Polígono Industrial de Ansoáin, y cuenta con modernas instalaciones en las que la alta tecnología se ha empleado para reducir el consumo energéticco y aumentar la seguridad y el confort.

    Inicialmente, los servicios que se ofrecerán en la nueva delegación de Grupo Eurotax en Pamplona – Iruña se centrarán en la gestión de inmuebles, para incorporar progresivamente el resto de áreas de negocio de Grupo Eurotax.

    Contacto

    Ya puede visitarnos en nuestra dirección en Calle Larrasko, 91 – Despacho 107 (Pamplona – Iruña) o contactar con Fernando Salazar en el teléfono 629.030.898.

    Santiago_Jauregui


    Santiago Jauregi Arco

    Socio fundador y CEO de Grupo Eurotax

  • Nuevas ayudas de la SPRI para la utilización de las TIC en la PYME

    Nuevas ayudas de la SPRI para la utilización de las TIC en la PYME

    La SPRI (Sociedad para la Promoción y Reconversión Industrial) ha presentado las nuevas ayudas +digital@ 2014, orientadas a autónomos, pymes y asociaciones y destinadas a aumentar la competitividad de sus negocios gracias a las herramientas TIC (Tecnologías de la Información y la Comunicación).

    Principales proyectos subvencionables

    Los principales tipos de proyecto subvencionables por las ayudas +digital@, son:

    Webs y Comercio Electrónico (e-Commerce): Páginas web nuevas o reformas de webs ya existentes e implantación de Sistemas de Ventas de productos y servicios a los clientes por parte de la entidad beneficiaria de forma electrónica que incorporen en el proceso de compra sistemas de pago seguro. En el ámbito de comercio minorista, en este tipo de proyectos se podrá tomar como referencia la “Guía de implantación de las TEIC´s en el comercio”.

    Marketing On-line: Implantación de Sistemas que optimicen la relación con los clientes mediante la fidelización de clientes así como proyectos relacionados con reputación online, social media y posicionamiento.

    Negocio electrónico: Implantación de Sistemas Integrados de Gestión y de Clientes (ERP y CRM) y Sistemas de Gestión Financiera y de Tesorería que faciliten la implantación de la factura electrónica en la empresa.

    Requisitos

    Para acceder a las ayudas +digital@, las empresas deben cumplir los siguientes requisitos:

    • Que cumplan la condición de PYME.
    • Disponer de un centro de actividad económica en la Comunidad Autónoma del País Vasco.
    • Realizar la actuación subvencionable en la Comunidad Autónoma del País Vasco.
    • Estar al corriente de las obligaciones tributarias y para con la Seguridad Social, así como de las obligaciones que mantenga con el Grupo SPRI y con el Gobierno Vasco.

    Importes de las ayudas

    Las ayudas son acumulables en varios proyectos hasta un máximo de 12.000 euros anuales y tienen un límite 2.000 euros por proyecto, cubriendo un porcentaje del 35% del importe total de los proyectos implantados en micro empresas y pequeñas empresas y un 20% en el caso de la empresas medianas.

    El número de proyectos subvencionables es limitado y las solicitudes se atenderán por orden de recepción.

    Más información

    Si estás pensando en mejorar tu página web, iniciarte en el comercio electrónico, implementar estrategias de marketing online o quieres saber más sobre estas ayudas, puedes llamar al 944.210.309 y preguntar por Óscar Alonso.

    Foto: photosteve101 (flickr con licencia Creative Commons BY- 2.0)

  • Maitane Valdecantos impartirá un taller en la Escuela de Práctica Jurídica

    Maitane Valdecantos impartirá un taller en la Escuela de Práctica Jurídica

    El próximo viernes 9 de Mayo, Maitane Valdecantos impartirá un taller en la Escuela de Práctica Jurídica Pedro Ibarreche, del Ilustre Colegio de Abogados del Señoría de Vizcaya y ahondará en las cuestiones prácticas y de actualidad en materia de Propiedad Intelectual.

    La Propiedad Intelectual en la Sociedad de la Información

    El nacimiento y desarrollo de la sociedad de la información, ha supuesto una revolución en cuanto al acceso a las obras protegidas por derechos de propiedad intelectual. Se han ampliado los servicios y los soportes mediante los que consumir este tipo de obras, se ha creado una vía más de explotación alternativa a los considerados canales tradicionales, y se ha implantado dicha modalidad gozando cada día de una mayor aceptación entre los usuarios.

    No obstante, dicho progreso tecnológico, ha colocado a una institución como la del Derecho de Autor y derechos conexos, en una coyuntura de absoluta necesidad de adaptación, que está siendo lenta y marcada por la Jurisprudencia nacional y comunitaria, que parece avanzar con más celeridad que la legislación en la materia y que mantiene en continuo conflicto a dos posturas diferenciadas.

    El taller consistirá en una breve exposición teórica de la normativa de Propiedad Intelectual y de Sociedad de la Información así como de las modificaciones que están siendo tramitadas y su incidencia, y en el análisis de supuestos prácticos de absoluta actualidad que han sido resueltos recientemente por la Jurisprudencia nacional y Comunitaria, de aplicación a nuestro sistema.

    Problemática y cuestiones prácticas de la propiedad intelectual en la era digital

    El taller, que llevará por título “Problemática y cuestiones prácticas de la propiedad intelectual en la era digital”, se impartirá entre las 10:00 y las 13:00 horas bajo el siguiente programa:

    1. Nociones generales de propiedad intelectual: sujetos, obras y derechos.
    2. La Sociedad de la Información y las obras protegidas.
    3. Las modalidades de negocio: licencias de explotación comercial y licencias de explotación libre.
    4. Las medidas de protección del TRLPI y la compatibilidad con la LSSICO.
    5. Límites e infracciones.
    6. Acciones: jurisdicción civil y jurisdicción penal.
    7. La STJUE sobre “enlaces legales”, las sentencias “nito75” y “UPC Telekabel” y otra jurisprudencia relevante.

    Maitane Valdecantos

    Maitane Valdecantos, es abogada economista, especializada en Derecho del Entretenimiento, Propiedad Intelectual e Industrial y Derecho TIC, y dirige el área de dicha materia en Grupo Eurotax.

    Además, es colaboradora de El Derecho – Ediciones Francis Lefebvre y de la plataforma Audiovisuales.com, y publica puntualmente, artículos jurídicos para la revista colegial del Ilustre Colegio de Abogados del Señorío de Vizcaya.

    Asimismo, es formadora y ponente en diversos cursos, máster, seminarios y jornadas sobre la temática jurídica de la que es especialista.

    Escuela de Práctica Jurídica

    En sus más de 30 años de historia, la Escuela de Práctica Jurídica del Ilustre Colegio de Abogados de Vizcaya se ha convertido en un referente en la formación de la abogacía vizcaína y vasca.

    Inscripción

    La inscripción está abierta y puede hacerse remitiendo el boletín de inscripción que puede descargarse en este enlace: Boletín de inscripción.

    Maitane_Valdecantos


    Maitane Valdecantos Flores
    Departamento Legal. Área de Propiedad Intelectual e Industrial, y derecho de las TIC.