Blog

  • La defensa de la marca como protección de la identidad

    La defensa de la marca como protección de la identidad

    Todas las empresas, sea cual fuere su tamaño, disponen de un patrimonio intangible que merece ser considerado y protegido. Estos activos, generados por el ser humano y su creatividad, son los que constituyen el capital intelectual, habiéndose convertido LA MARCA, en el activo más valioso de las empresas.

    No obstante, aquellas mercantiles que no deseen protegerlo, han de ser conscientes de su obligación de respetar los derechos de propiedad industrial, titularidad de terceros, por lo que mantener la sociedad al margen de la legislación en dicha materia, es entrar en un juego que entraña riesgos ingentes, que puede llevar aparejada la imposición de sanciones y elevadas reclamaciones, e incluso la paralización de la actividad social.

    1. La marca: concepto, protección y derechos que confiere

    Con carácter previo a entrar a valorar el fondo que pone título a este post, nos referiremos al concepto, entendiéndose por marca, todo signo susceptible de representación gráfica que sirva para distinguir en el mercado los productos o servicios de una empresa de los de las demás.

    La adquisición de los derechos sobre la marca, en nuestra legislación, se produce con el registro válidamente efectuado de conformidad con la Ley, otorgándose el mismo, por un periodo de diez años desde la presentación de la solicitud, renovable por periodos sucesivos de diez años indefinidamente.

    Los derechos que confiere la marca a su titular, tienen una doble vertiente: activa y pasiva. Activa, por cuanto que facultan a su titular para su explotación y utilización en el tráfico económico para la diferenciación de sus productos o servicios, y pasiva por cuanto que facultan a su titular para impedir el registro y utilización de nuevas marcas idénticas o semejantes (tanto en denominación como en representación) para la comercialización de productos o servicios idénticos o semejantes, e incluso para productos o servicios distintos en caso de tratarse de marcas notorias y renombradas.

    Y es precisamente una facultad que otorga esta segunda vertiente, la que legitima al titular de la marca, para iniciar el correspondiente procedimiento por infracción de marca, valiéndose para ello, de las acciones que se expondrán a continuación.

    2. Acción de cesación de los actos que violen su derecho

    Esta pretensión recogida en el artículo 41.1.a LMa, permite reprimir las consecuencias de la vulneración del derecho que confiere el registro de marca, evitando que continúen produciéndose, e incluso, evitando que puedan llegar a tener lugar.

    La estimación de la presente acción, procede en base a dos requisitos objetivos que son: que se haya producido efectivamente la vulneración de la marca (ha de acreditar dicho extremo el actor), y que exista peligro de continuidad de violación, de que en el futuro vuelva a repetirse la misma, siendo que en el caso de que el demandado sea un empresario, cabe presumir el riesgo de repetición, precisamente por el carácter de continuidad indefinida de la actividad empresarial, salvo que demuestre que ha sido un hecho aislado.

    Si el juzgador estima la pretensión del actor, y declara la existencia de violación en el derecho marcario del demandante, podrá declarar tanto la paralización de las actuaciones que se estaban llevando a cabo, como la adopción de las medidas necesarias para evitar que prosiga dicha violación.

    3. La indemnización de daños y perjuicios

    El artículo 41.1.b LMa recoge la posibilidad del titular de la marca registrada que ha visto violados sus derechos, de entablar la acción de daños y perjuicios ocasionados por la infracción, siendo que regula en los artículos 42 LMa y siguientes, los presupuestos, cuantificación y tipos de indemnizaciones y responsabilidades.

    Responsabilidad objetiva en supuestos de infracción de marca (art.42.1 LMa)

    Se delimita la responsabilidad objetiva, y por tanto, estarán obligados en todo caso a responder de los daños y perjuicios causados, aquellos que cometan alguno de los siguientes actos:

    – Utilicen sin consentimiento de su titular, cualquier signo idéntico a la marca para productos o servicios idénticos a aquellos para los que la marca está registrada.

    – Utilicen sin el consentimiento de su titular, el signo en envoltorios, embalajes, etiquetas u otros medios de identificación u ornamentación del producto o servicio, elaborarlos o prestarlos, o fabricar, confeccionar, ofrecer, comercializar, importar, exportar o almacenar cualquiera de esos medios incorporando el signo, si existe la posibilidad de que dichos medios puedan ser utilizados para realizar algún acto que conforme a las letras anteriores estaría prohibido.

    – Los responsables de la primera comercialización de los productos o servicios ilícitamente marcados.

    Por tanto, una vez acreditado que alguno de los actos anteriormente descritos, efectivamente se ha realizado, supondrá automáticamente la responsabilidad del infractor, sin necesidad de que se deba realizar, conducta o acción alguna por parte del actor.

    Responsabilidad subjetiva en supuestos de infracción de marca (art.42.2 LMa)

    La responsabilidad subjetiva, a diferencia de la objetiva, se delimita para cualquier otra violación de derechos de marca registrada distinta a las citadas anteriormente, esto es, a los supuestos 34.3 b),d) y e) LMa, y se derivará responsabilidad:

    – Cuando el titular de la marca haya realizado advertencia fehaciente de la violación del derecho, con la identificación de marca, y el requerimiento de cese en dicha actuación. Una vez realizada la comunicación al infractor, éste debe cesar en el uso de la marca, aunque no exista una sentencia que expresamente indique que la infracción de marca existe.

    – Cuando medie culpa o negligencia en la actuación del infractor (entendida como la especial falta de diligencia del infractor que emplea una marca sabiendo que se trata de un signo registrado, y precisamente este conocimiento, exime al actor de realizar el requerimiento previo).

    – Cuando se trate de una marca notoria o renombrada, en cuyo caso, precisamente por el carácter especial de dicha marca, conocida por el consumidor medio y por tanto, por el empresario diligente, se exime igualmente del requisito de la comunicación fehaciente.

    Daños y perjuicios cuantificables y reglas para cuantificarlo

    El art. 43 LMa, recoge que podrán ser reclamados a través de esta acción:

    – Las pérdidas sufridas

    – Las ganancias dejadas de obtener

    – El perjuicio causado al prestigio de la marca

    – Los gastos de investigación para acreditar la comisión de la infracción

    – El daño moral

    La dificultad de cuantificar dichas partidas, radica en la prueba para acreditar, tanto su existencia como su valoración, por lo que se permite al actor, solicitar del infractor la exhibición documental que crea pertinente.

    No obstante, el propio precepto, indica unos hitos a tener en cuenta para la valoración de dichas partidas indemnizables, como son la notoriedad, renombre y prestigio de la marca y el número y clase de licencias concedidas en el momento en que comenzó la violación. En el caso de daño en el prestigio de la marca se atenderá, además, a las circunstancias de la infracción, gravedad de la lesión y grado de difusión en el mercado.

    Indemnización ope legis

    Precisamente, debido a la dificultad probatoria que supone el acreditar las partidas indemnizables, la propia LMa, en el último apartado del art.43, recoge una “fictio iuris”, mediante la cual se llega a la conclusión de que al titular al que se le haya reconocido la infracción de los derechos de marca registrada, necesariamente se le han ocasionado unos daños y perjuicios, por lo que en todo caso, tiene derecho a percibir por dicho concepto, “el uno por ciento de la cifra de negocios realizada por el infractor, con los productos o servicios ilícitamente marcados”, sin necesidad de prueba alguna, esto es, simplemente acreditando que la violación de los derechos de marca nacional registrada, han sido vulnerados.

    Como se ha dicho en líneas anteriores, si el titular del derecho, acredita que los daños y perjuicios ocasionados, han sido superiores, podrá reclamar el exceso.

    Los requisitos para la efectividad del canon son:

    – Declaración judicial de violación de marca

    – Acreditación por parte del titular de la marca del montante del negocio realizado por el infractor con los productos o servicios ilícitamente marcados.

    4. La indemnización coercitiva

    Con el objetivo de proteger al titular de la marca, la LMa incorpora una medida, en aras a evitar que se perpetúen en el mercado los actos de infracción de marca, una vez que los Tribunales ya han condenado al infractor a la cesación de los actos de violación, estableciendo que se fijará una indemnización de cuantía determinada no inferior a 600 euros por día transcurrido hasta que se produzca la cesación efectiva de la violación. El importe de esta indemnización y el día a partir del cual surgirá la obligación de indemnizar se fijará en ejecución de sentencia.

    5. La acción de remoción

    Las pretensiones recogidas en las letras c), d) y e) del apartado 1 del art.41 LMa, van dirigidas a eliminar o remover los efectos residuales en los que se materializa la violación del derecho, así como a conseguir que cese su repetición en el futuro.

    Es decir, lo que se consigue con estas medidas, es precisamente satisfacer el interés del titular de marca registrada, en que sea ordenada la retirada del tráfico económico de todo aquello que habiendo servido para la violación de su derecho, pueda continuar produciendo efectos perjudiciales cuando son idóneos para ello.

    Los requisitos para su estimación son:

    Que el actor acredite la comisión de la violación del derecho de marca.

    Que subsistan los medios que resultaren de la vulneración del derecho.

    Las medidas que se adopten han de ser objetivamente adecuadas para eliminar los efectos de la infracción del derecho de marca, y ser proporcionadas.

     6. La publicación de la sentencia

    El titular del derecho de marca violado, puede solicitar del órgano jurisdiccional que se publique a costa del demandado, la sentencia que estime la violación del derecho.

    No obstante, si el juzgado no declara dicha condena a la publicación, el litigante que haya visto estimadas sus pretensiones en el litigio, puede proceder a difundir la sentencia firme, a su costa.

     7. Conclusión

    Las empresas, especialmente las de nueva creación, realizan inversiones elevadas (económicas y de tiempo) para dar a conocer sus productos o servicios, para concienciar sobre sus características, y hacer que se asocien e identifiquen bajo una identidad, la marca que se ha creado para ello.

    Es signo de distinción y de competitividad asociada a una empresa, y las inversiones dirigidas a dicho fin, pueden caer en saco roto, de no proceder al registro y protección de la misma, puesto que si un tercero la registra, adquirirá los derechos de explotación, y podrá solicitar el cese de cualquier actividad para la que haya registrado el signo distintivo, beneficiándose además, de los esfuerzos que la empresa que la utilizaba sin protegerla, hubiera destinado hacia esa diferenciación y reputación.

    Por último, reseñar que a pesar de que los derechos de Propiedad Industrial son concedidos por el Estado, a solicitud del interesado, es responsabilidad del titular asegurar que sus derechos no sean infringidos y en caso de que así fuera, instar las acciones necesarias para la defensa de los mismos, motivo por el que nacen estas líneas, para reiterar que, proteger la marca es proteger la identidad.
     

    Maitane_Valdecantos


    Maitane Valdecantos Flores

    Departamento Legal. Área de Propiedad Intelectual e Industrial, y derecho de las TIC.

    Foto: The Relevant Authorities  (flickr con licencia Creative Commons BY-SA 2.0)
  • Nueva normativa sobre la deducibilidad de ciertos gastos en Bizkaia

    Nueva normativa sobre la deducibilidad de ciertos gastos en Bizkaia

    La Norma Foral 3/2013, de 27 de febrero, por la que se aprueban medidas adicionales para reforzar la lucha contra el fraude fiscal y otras modificaciones tributarias, recoge la modificación relativa al tratamiento de los gastos deducibles en el ámbito empresarial, tanto en relación con el Impuesto sobre la Renta de las Personas Físicas como con el Impuesto sobre Sociedades, aplicable para los periodos impositivos iniciados a partir del 1 de enero de 2013, y, por lo tanto, a tener en cuenta para el cierre del ejercicio en curso.

    En dicha Norma Foral se establecen reglas que delimitan los supuestos en los que van a considerarse deducibles determinados gastos cuya correlación con los ingresos puede desenvolverse en unos términos menos claros, por lo que es preciso establecer una serie de pautas que permitan determinar con precisión qué gastos están correlacionados con los ingresos y tienen carácter deducible y cuáles no, entre las que destacan las siguientes:

    • se detallan los supuestos en los que los gastos de representación o las atenciones con proveedores o clientes tienen carácter deducible y en cuáles no, incluyendo, además, mecanismos que permitan el control del destino y finalidad de los mencionados gastos.
    • se hace un esfuerzo para concretar cuándo los vehículos, embarcaciones y aeronaves deben considerarse exclusivamente afectos a las actividades económicas de los contribuyentes y cuándo no, a los efectos de establecer la deducibilidad de los gastos relativos a la adquisición y utilización de los mismos, incluyendo una regla novedosa de imputación al 50 por 100 de los vehículos que sean utilizados simultáneamente para la realización de actividades económicas y para finalidades privadas, especificando igualmente los supuestos en los que no se van a considerar afectos los citados elementos patrimoniales ni consiguientemente deducibles los gastos relacionados con ellos.
    • además, respecto a los vehículos de turismo y similares, se establece un importe máximo de precio de adquisición de los mismos que se entiende como razonable, que se ha fijado en 25.000 euros, y, por lo tanto, solamente van a ser deducibles los gastos relativos a vehículos que no superen ese precio de adquisición, o si lo superan, lo serán en la parte proporcional hasta ese importe, tanto en relación con los gastos relativos a la adquisición como en los gastos relacionados con la utilización del vehículo, y por lo tanto, los contribuyentes que adquieran vehículos de superior precio asumirán a su costa el incremento de gastos que ello implica.

    Así, las novedades más relevantes que recoge dicha Norma Foral son las siguientes:

    • No son deducibles en ningún caso los gastos derivados de operaciones en las que se incumpla la normativa sobre la limitación de los pagos realizados en efectivo según lo dispuesto en el artículo 7 de la Ley 7/2012, ya que se entiende que el pago en efectivo puede facilitar la realización de actos defraudatorios.

    En dicha disposición se establece que no pueden pagarse en efectivo cantidades iguales o superiores a 2.500 euros cuando una de las partes interviene en calidad de empresario o profesional. Dicho importe puede aumentar hasta los 15.000 euros cuando el pagador, siendo una persona física y justificando que no tiene su domicilio social en España, no actúe en calidad de empresario o profesional.

    • Sin que suponga una modificación de la situación preexistente, se establece expresamente que no son deducibles los sobornos, siguiendo así la recomendación C (2009) 64 del Consejo, de 25 de mayo de 2009, sobre medidas fiscales para reforzar la lucha contra la corrupción de funcionarios públicos extranjeros en las transacciones comerciales, en la que se recomendaba la tipificación de su no deducibilidad.
    • Se limita la deducibilidad de los obsequios y regalos y de los gastos de restauración, hostelería, viajes y desplazamientos. Para este supuesto conviene recordar lo que constituye la premisa básica de todo gasto para su deducibilidad, ahora limitada: que se trate de gastos relacionados con la actividad económica.o Respecto a los obsequios y regalos, serán deducibles 300 euros por persona y año (se debe identificar al perceptor);

                            o Los gastos de restauración, hostelería, viajes y desplazamientos serán deducibles en un 50%, con el límite del 5% del volumen de ingresos.

    • Se fijan nuevas normas relativas a la deducibilidad de los gastos derivados de la utilización de elementos de transporte:

                             o La regla general sigue siendo la no deducibilidad de los gastos relacionados con elementos de transporte, con determinadas excepciones si se acredita la utilización del vehículo de forma habitual y relevante en la actividad.

                            Siendo así, se permite deducir el 50% de los gastos derivados de la utilización de elementos de transporte, con el límite del menor de 2.500 euros o el 50% del resultado de multiplicar por 25.000 el porcentaje de amortización, para los casos de arrendamiento, cesión o depreciación, y el límite de 3.000 euros por la utilización (incluye combustible, reparaciones, peajes, y parkings).

                             o Ambos límites se reducen proporcionalmente al tiempo de utilización del vehículo, y si una persona utiliza varios vehículos simultáneamente, los límites se aplican por persona y año.

                            o Si el sujeto pasivo prueba fehacientemente la afectación exclusiva del vehículo al desarrollo de la actividad, o se imputa su uso como retribución en especie a la persona que lo utiliza, se permite su deducibilidad al 100%, con los límites de la cantidad menor de 5.000 euros y el resultado de multiplicar 25.000 euros por el porcentaje de amortización, para los casos de arrendamiento, cesión o depreciación y 6.000 euros por la utilización (incluye combustible, reparaciones, peajes, y parkings).

                         Se presume la afectación exclusiva en el caso de vehículos destinados al servicio de enseñanza de conductores, servicio de vigilancia, los destinados a alquiler de forma exclusiva y habitual, vehículos mixtos de transporte de mercancías, y los dedicados al transporte de viajeros mediante contraprestación.

                         o Con carácter general, serán deducibles los gastos que estén relacionados con la adquisición, arrendamiento, reparación, mantenimiento, depreciación y cualquier otro vinculado a la utilización de los vehículos utilizados en los desplazamientos profesionales de los representantes o agentes comerciales.

                        No obstante, si son utilizados por personas vinculadas a la entidad, en el caso de personas jurídicas, será deducible el 50%, con carácter general, o el 100%, si se prueba la utilización exclusiva en el desarrollo de la actividad o se imputa como retribución en especie, con los límites señalados con carácter general por amortización o arrendamiento y por utilización.

                    o No son deducibles con carácter general los gastos relacionados con la adquisición, arrendamiento, amortización o utilización en general de embarcaciones, de buques de recreo o de deportes náuticos ni de aeronaves, si bien en caso de facturación residual se permite la deducción hasta el límite de la cantidad ingresada, no siendo de aplicación el límite señalado cuando el sujeto pasivo acredite disponer de los medios materiales y humanos necesarios para el ejercicio de la actividad económica consistente en la explotación de los citados medios de transporte de forma continuada en el tiempo.

    Tal y como expresa la propia norma en su Exposición de Motivos, con esta nueva regulación se pretende incorporar medidas adicionales en determinadas áreas de nuestra normativa que faciliten la persecución de las conductas fraudulentas, obviamente con la necesaria seguridad jurídica para los obligados tributarios que cumplen adecuadamente con sus obligaciones tributarias.

    Natalia_Palomares


    Natalia Palomares Burgo
    Departamento Fiscal, Contable y Financiero

    Foto: Images_Of_Money(flickr con licencia Creative Commons BY-SA 2.0)
     

  • La singular relación entre productor y autores audiovisuales

    La singular relación entre productor y autores audiovisuales

    La obra audiovisual, suele ser el resultado de la colaboración y aportación de varios agentes económicos, entre los que encontramos al productor, bajo cuya iniciativa se elabora y financia la obra, y a aquéllos a los que la Ley de Propiedad Intelectual atribuye la condición de autores.

    Entre ellos, se crea un entramado de relaciones jurídicas, derechos y obligaciones, que afectarán tanto a la realización como a la explotación de la creación audiovisual, y que es preciso considerar con carácter previo para garantizar el buen fin de la creación.

    1. La obra audiovisual

    Para poder adentrarnos con mayor profundidad en la especial relación productor-autores, comenzaremos definiendo qué considera la Ley como obra audiovisual, siendo que el artículo 86, las define como «creaciones expresadas mediante una serie de imágenes asociadas, con o sin sonorización incorporada, que estén destinadas esencialmente a ser mostradas a través de aparatos de proyección o por cualquier otro medio de comunicación pública de la imagen y del sonido, con independencia de los soportes materiales de dichas obras».

    En cuanto al tipo de obra, no hay criterio único en el derecho comparado, siendo que algunas legislaciones la consideran como obra en colaboración como es el caso de nuestra normativa, y otras como obra colectiva (bajo la iniciativa del productor).

    Esta diferenciación, suele coincidir habitualmente con la distinción entre los sistemas jurídicos de «copyright» y los de derechos de autor, en función de a quién se le atribuyen los derechos originarios de propiedad intelectual sobre la obra audiovisual.

    2. El productor audiovisual

    El artículo 120.2 LPI lo define como “la persona natural o jurídica que tenga la iniciativa y asuma la responsabilidad de dicha grabación audiovisual.”

    A estos efectos, no debemos confundir una grabación audiovisual con una obra audiovisual, puesto que toda obra audiovisual es una grabación audiovisual, pero no toda grabación audiovisual es una obra audiovisual.

    3. Los autores de la obra audiovisual

    Nuestra normativa y, en general, los sistemas «droit d’auteur» consideran como autores originarios al director-realizador; a los autores del argumento, la adaptación y los de guión o los diálogos; y a los autores de las composiciones musicales, con o sin letra, creadas especialmente para esta obra.

    Esta clasificación, deja fuera de la condición de autor de la obra audiovisual, al director de fotografía (considerado autor en algunas normativas nacionales) y a los autores de las obras preexistentes (música, argumento, etc), que lo serán de dichas obras, y por supuesto, deberán autorizar la utilización de éstas, pero no serán considerados autores de la obra audiovisual.

    4. Derechos de los autores y derechos del productor

    El artículo 88 LPI, recoge la que se considera una de las presunciones más amplias en materia de cesión de derechos, puesto que indica que, al formalizar un contrato de producción, se presume la cesión de los derechos de explotación de la obra audiovisual, de los autores al productor, entendiéndose adquiridos por éste último el derecho de reproducción, de distribución, de comunicación pública y de doblaje y subtitulado, siendo que por supuesto, los autores siguen teniendo reconocidos los derechos morales, que son irrenunciables e inalienables.

    Sin embargo, ésta presunción, no opera para el derecho de puesta a disposición del público de copias ni para la comunicación pública por radiodifusión, por lo que su regulación, se deja a la sede contractual.

    El mismo artículo, recoge una presunción en favor del autor, que le faculta a disponer de su aportación de forma aislada, siempre que no se perjudique la normal explotación de la obra audiovisual (pensemos en la explotación de los guiones en forma de libro, o en la fijación de la composición musical en un compact disc).

    Teniendo en cuenta que la Ley no define qué es un contrato de producción, diremos que se entiende como tal, aquél por el que el productor, adquiere los derechos de explotación de los autores, para formar la cadena de derechos necesaria, para que a su vez éste, pueda ceder la obra a los sucesivos explotadores (distribuidores, salas de cine, televisiones, etc), que es el fin último de la obra audiovisual.

    En cuanto a la proporción de los derechos de la ficha de los autores, lo habitual es que se llegue a acuerdos entre las partes sobre este extremo, por lo que pueden variar. A este respecto, la Sociedad General de Autores y Editores (SGAE) establece en defecto de pacto expreso, una participación de autoría en la obra audiovisual del 50% para la parte literaria, un 25% para el director o realizador, y un 25% para el compositor musical.

    5. La Especial relación de autores y productor

    5.1. Las opciones de cesión de derechos de autor

    Es frecuente, sobre todo en pequeñas producciones, comenzar la producción de una obra audiovisual sin haber adquirido los derechos pertinentes, teniendo que suscribir dichos contratos a posteriori, con el inherente riesgo que ello conlleva para el productor (tener que pagar un precio más alto, tener que renunciar al pacto sobre la cesión de ciertos derechos patrimoniales, etc).

    Por ello, se recomienda la formalización de opciones de cesión de derechos, en fase de pre-producción. No olvidemos que en esta fase, el productor, tiene que compaginar la búsqueda de financiación (subvenciones, financiación privada, preventas, etc), con la adquisición de los derechos de los autores que pretende que participen en la producción audiovisual, pero ¿cómo adquirir derechos de una obra sin tener la certeza de si finalmente se llegará a realizar? ¿Qué sucede si finalmente el productor no consigue la financiación para poder llevar a cabo la misma?

    Precisamente, para dar respuesta a estas preguntas, se configura la opción de cesión de derechos que consiste en la concesión del autor al productor de una opción irrevocable durante un periodo de tiempo determinado, para que el productor decida unilateralmente, si el contrato definitivo entra en vigor, siendo que el autor está obligado a prestar sus servicios y a ceder sus derechos al autor, en caso de que así sea.

    Habitualmente, estas opciones, suelen firmarse por un plazo de un año prorrogable por otro año adicional, pero dependerá de cada producción y de la viabilidad de explotación de la obra audiovisual.

    Este tipo de contrato, suele utilizarse para grandes producciones cinematográficas, pero es perfectamente aplicable, y recomendable su utilización para cualquier tipo de producción en la que el productor quiera contar con algún autor en concreto, pero no tenga la certeza de si va a conseguir la financiación necesaria para poder realizar la obra.

    Es conveniente, además, que en la propia opción, se regulen todas las cláusulas que regirán, en caso de que el productor, ejercite la opción, dejando poco margen a la interpretación posterior de lo que ya se hubo de acordar, cuyo contenido se abordará en el punto siguiente.

    5.2. Los contratos de prestación de servicios y cesión de derechos entre autores y productor

    Como ya adelantaba en anteriores líneas, en la obra audiovisual, es imprescindible que no se rompa la cadena de derechos, y el primer eslabón de dicha cadena, se cierra con el contrato de producción (o en su caso, con el ejercicio de la opción previamente suscrita), en el que se regularán tanto la prestación de servicios profesionales, como la cesión de derechos al productor, que coordinará las aportaciones de todos los autores.

    La fuerza negociadora de las partes, inclinará la balanza hacia un lado u otro, siendo que al productor le interesará, en materia de cesión, obtener el máximo de derechos, por el máximo tiempo y espacio, y al menor precio; y a los autores, en cambio, les interesará reservarse derechos, cederlos por el menor tiempo y espacio posibles, y a un mayor precio.

    5.3. Cláusulas imprescindibles en el contrato de producción con los autores

    En todo caso, hay cláusulas que no deberían faltar en este tipo de contrato, además de todas aquellas que han de aparecer en cualquier otro, y que serían las siguientes:

    a) Las partes intervinientes en el contrato e identificación de la obra

    b) La delimitación de la prestación de servicios y cesión de derechos (conviene incluir regulación al respecto de los derechos sobre los personajes para el merchandising y el derecho de hacer secuelas)

    c) La remuneración del autor, pudiendo realizarse a través de porcentajes o a tanto alzado, recordando que en este último caso, el artículo 47 LPI faculta al autor para pedir la revisión cuando se produjere desequilibrio entre la remuneración del autor y los beneficios obtenidos por el cesionario, y a acudir al Juez, en su caso, para que fije una remuneración equitativa.

    d) La exclusividad o no de la cesión de derechos («todos los derechos, para todo el mundo, por todo el tiempo de protección de los derechos de Propiedad Intelectual, para todos los medios y soportes»)

    e) El porcentaje de autoría sobre la obra de cara a los derechos de gestión colectiva.

    f) La versión definitiva o «final cut», recordando la relevancia de cara a su modificación, ya que requerirá de acuerdo entre las partes que la fijaron.

    g) La garantía de garantía de autoría y originalidad y de ejercicio pacífico de los derechos

    h) La aparición en los títulos de crédito: modo de aparición del nombre del autor, tamaño, lugar de aparición, orden, etc.

    i) Los derechos de imagen: adquiere especial relevancia el del director, sobre todo si se quiere contar con él para eventos promocionales como el preestreno, las ruedas de prensa, entrevistas, etc.

    j) El supuesto de aportación insuficiente, tanto para el caso de no finalización de la obra por negativa injutificada como para el supuesto de causa mayor.

    k) La elección del equipo artístico y técnico

    l) El uso independiente de la obra

    6. Conclusión

    Tanto en la ejecución de la obra audiovisual, como en su posterior explotación económica, deviene fundamental el cuidado de la cadena de derechos a adquirir, teniendo en cuenta que nos encontramos ante un tipo de creación que es fruto de la aportación de una pluralidad de sujetos, a los que la ley, concede unos derechos exclusivos.

    La ruptura de uno sólo de los eslabones, nos expone a riesgos excepcionales, pudiendo encontrarnos, incluso, con la imposibilidad de continuar con la obra, o una vez concluida ésta, la de explotarla.

    El correcto enlace de cada una de las contrataciones, supondrá la consumación del proceso de producción audiovisual, con nuestra obra en el mercado, y dicho proceso, tiene su base inicial, en la regulación de la especial relación que unirá a productor y autores audiovisuales.


    Maitane_Valdecantos


    Maitane Valdecantos Flores

    Departamento Legal. Área de Propiedad Intelectual e Industrial, y derecho de las TIC.

    Foto: sabrina hanapiah  (flickr con licencia Creative Commons BY-SA 2.0)
  • ¿Qué es el Derecho Deportivo?

    ¿Qué es el Derecho Deportivo?

    «Estimados lector@s.

    Quisiera aprovechar la oportunidad que Eurotax Abogados me ha brindado con este nuevo Blog para inaugurar un espacio en el que volcaré y reflexionaré sobre aquello que más me apasiona: el derecho, especialmente el Derecho Deportivo.

    Al leer estas palabras imagino que muchos de vosotros os estaréis preguntando qué es exactamente eso del «Derecho Deportivo». Pues bien, permitid que comience diciendo que aunque en estos días parezca increíble, el Derecho Deportivo es una de las áreas más desconocidas pero polivalentes de nuestra profesión. Todo un handicap para los profesionales que estamos especializados en esta materia, capaz de dar respuesta a las numerosas y cada vez más habituales facetas del mundo del deporte.»

    Otra de las principales cuestiones que hoy quisiera explicar es el cómo y de qué manera el derecho deportivo puede servir a vuestros intereses profesionales y personales. Me aventuro a decir que esta rama de la abogacía, de la que pocos despachos gozan en este país, tiene capacidad para abordar cualquier controversia jurídica o no jurídica vinculada al mundo deportivo que os podáis encontrar en vuestras vidas laborales y privadas.

    Es de imaginar que una de las áreas de ejercicio de la abogacía más conocidas en la sociedad es la vía penal, especialmente cuando nos referimos a delitos como puede ser el dopaje, pero también considero necesario destacar dentro del amplio abanico que existe el patrocinio deportivo, el asesoramiento jurídico integral a deportistas (tanto amateurs como profesionales), así como cualquier litigio que pudiese surgir en materia de seguros y responsabilidad civil.

    Esta pasada semana he tenido el honor de acudir a un máster de derecho deportivo en Lleida, en el que entre otras excelencias se encontraba el Dr. José Bermejo Vara, uno de los creadores de la Ley 10/1990 del Deporte en España, además de uno de los intervinientes en la redacción de la Constitución Española, sobre todo participó en la redacción del artículo 43.3 el cual adelanto a continuación “Los poderes públicos fomentarán la educación sanitaria, la educación física y el deporte. Asimismo facilitarán la adecuada utilización del ocio”. No obstante, es menester mencionar a los demás ponentes, siendo el Dr. Don Alberto Palomar Olmeda, el Dr. Don Antonio Ezquerra, el Dr. Don José Luis Carretero Leston y para terminar el secretario del Consejo Superior de Deportes Don Miguel Cardenal.

    Un máster en el que he tenido la oportunidad de analizar y debatir con compañeros de profesión numerosas cuestiones relativas al Derecho Deportivo, como las sanciones disciplinarias en materia deportiva, el contrato de patrocinio deportivo, la intervención de los poderes públicos en el deporte o la intervención de los medios audiovisuales en el deporte. Todas ellas materias de rabiosa actualidad que rodean este complejo y multidisciplinar mundo que es el deportivo.

    Por último, y antes de despedir este primer post en mi blog, quisiera adelantaros que en breve os ofreceré algunas de las principales claves de un área fundamental del Derecho Deportivo: el patrocinio.

    Os emplazo por tanto a seguir atentos a mi siguiente publicación que, sin duda, contribuirá a despejar importantes dudas sobre la aplicación de esta área legal en el mundo deportivo.

    Janire_Ruiz

    Janire Ruiz de Gordejuela
    Departamento Jurídico

    Foto: jglsongs (flickr con licencia Creative Commons BY-SA 2.0)
     

  • Obligaciones del editor en el contrato de edición literaria

    Obligaciones del editor en el contrato de edición literaria

    Habitualmente, en los contratos de edición literaria, los autores se acogen a lo que las editoriales redactan y plantean en contratos tipo que se aplican a todos los creadores que quieran ceder su derecho de reproducción y distribución a la entidad editora.

    Por ello, se hace necesario, analizar y conocer qué obligaciones legales principales tiene el editor para con el autor literario, en aras a verificar el correcto equilibrio entre las obligaciones de uno y otro en el contrato que se suscribe, y el cumplimiento posterior en unas relaciones que han de basarse en la confianza mutua.

     a) La cesión de los derechos de reproducción y distribución: derecho y obligación

     La Ley de Propiedad Intelectual define el contrato de edición en su artículo 58 como aquél, en el que “el autor o sus derechohabientes ceden al editor, mediante compensación económica, el derecho de reproducir su obra y el de distribuirla”

     Reproducir y distribuir, son operaciones necesarias para llevar a cabo la explotación de la creación literaria y constituyen, además de derechos cedidos, las mayores obligaciones del editor: la de reproducir y la de distribuir la obra.

     La reproducción y distribución de la obra literaria, habrá de realizarse conforme a lo pactado por contrato, en los plazos en él estipulados (art. 64.2 LPI), con satisfacción de las remuneraciones acordadas (art.64.5 LPI), y con las limitaciones impuestas en el contrato de edición y en la Ley, sin olvidar que será siempre controlable por el autor, la forma en que se efectúe dicha reproducción (pruebas y control de tirada, formato y configuración del ejemplar ex art. 64.3 LPI).

     Como consecuencia inevitable de lo anteriormente expuesto, cualquier modalidad de reproducción y distribución no prevista en el contrato de forma expresa, se presumirá reservada por el autor, dentro del principio de interpretación restrictiva de los derechos cedidos, siendo que, si no se especifica el soporte, se entenderá que se trata del papel (soporte universalmente utilizado en el momento actual, sin perjuicio de las posibles evoluciones futuras).

     Esta reserva, tiene especial relación con la presencia cada vez mayor del formato ebook como forma de explotación de una obra literaria, modalidad que habrá de ser expresamente cedida por contrato, o se considerará reservada al autor, pudiendo éste explotarla por sí mismo, o a través de una tercera persona física o jurídica.

     b) La especial obligación de respetar la integridad de la obra

     A este respecto, el legislador, optó por incluir una regulación específica en el marco del contrato de edición de la obligación de respetar la integridad de la obra, adicional al genérico derecho moral recogido en el art.14.4 LPI.

     Así, en el art.64.1 se recoge la obligación del editor, de “reproducir la obra en la forma convenida, sin introducir ninguna modificación que el autor no haya consentido y haciendo constar en los ejemplares el nombre, firma o signo que lo identifique”.

     Por tanto, la obra, ha de ser mantenida en el estado en que fue entregada por el autor perpetuamente, ya que su creador es el único legitimado para introducir modificaciones o alteraciones en la misma.

     La protección de la integridad de la obra en el contrato de edición, como decíamos, va mucho más allá de la recogida en el artículo 14 LPI, puesto que para que se considere consumada la violación de la obligación impuesta en el artículo 64.1 LPI, no se exige el perjuicio de los intereses ni el menoscabo de la reputación del autor, siendo suficiente que se haya procedido a la reproducción de la obra con alguna modificación que no haya sido autorizada por el autor para que se configure como tal.

     La relevancia de esta obligación radica en que suele ser bastante usual, que las editoras, a la hora de publicitar y comercializar la obra literaria, extracten parte de la misma, y pongan a disposición del público (habitualmente de forma gratuita) algún capítulo del libro que pretenden comercializar. Este comportamiento, infringe el imperativo legal de respeto a la integridad de la obra, salvo que sea autorizada por su autor, único legitimado para proceder en consecuencia.

     Para concluir, aducir que la interpretación del art. 64.4 LPI ha sido completada por la doctrina y jurisprudencia, en el sentido de no estar permitidas las prácticas que supongan:

     • La reproducción parcial: mutilación de la obra

    • La reproducción defectuosa de la misma

    • La reproducción en forma distinta de la pactada: por ejemplo, la reproducción en fascículos, cuando sólo se ha pactado la edición en firma de libro.

     c) La obligación de fijar el número máximo y mínimo de ejemplares de la edición

     El art. 60 LPI , que se ocupa de recoger la formalización y el contenido mínimo que ha de contener un contrato de edición, aduce en su punto tercero, que ha de contener “El número máximo y mínimo de ejemplares que alcanzará la edición o cada una de las que se convengan “.

     Tal es la relevancia de dicha obligación, que el artículo 61.1º LPI, se encarga de asignar la consecuencia a dicho incumplimiento, siendo ésta, la nulidad del contrato.

     d) La obligación de explotación continuada de la obra

     Esta obligación, merece especial atención, por la subjetividad y la compleja interpretación de su contenido, por lo que se hace necesario relacionar, la obligación del art. 64.4 LPI (relativa a la obligación de especificar el número de ejemplares mínimo y máximo de que constará la edición), con la obligación recogida en el art. 48.2 LPI, que determina que el cesionario ha de poner todos los medios necesarios para la efectividad de la explotación concedida.

     Nos encontramos en no pocas ocasiones, con que el autor nos traslada quejas sobre la forma en que se está reproduciendo y distribuyendo su obra: “no la oferta lo suficiente” o “no hace nada por venderla pero yo no puedo hacerlo porque tiene exclusividad” son frases más que habituales en las relaciones autor-editor.

     Para asegurar que la contraprestación al autor sea lo más justa posible, es necesario que se haga una explotación racional y constante, de tal manera que para garantizar el pago de la remuneración proporcionada debida, es imprescindible que el editor lleve a cabo un proceso de distribución y difusión comercial adecuado (máxime cuando la cesión de derechos se hace con carácter de exclusiva), dirigida a asegurar, que el autor va a recibidir toda la utilidad patrimonial obtenible del esfuerzo creativo plasmado en su obra, es decir, la remuneración máxima.

     Teniendo como tiene, el editor, obligación de continuidad de oferta y vigilancia del mercado, debe poner en venta los ejemplares y mantener stock suficiente para abastecer a los distribuidores, así como asegurarse la promoción de la obra.

     e) La obligación anual de efectuar la liquidación y rendición de cuentas

     Recogen algunos contratos, que la primera liquidación se hará una vez vendidos un número concreto de ejemplares, siendo que el artículo 64.5 LPI, impone la obligación del editor de efectuar al autor “al menos una vez al año, la oportuna liquidación, de cuyo contenido rendirá cuentas”.

     Esta obligación, pretende no dejar en la desprotección al autor, que ve como, pasados años desde que cedió los derechos al editor, no recibe información ni liquidación alguna por, teóricamente, no haber vendido el número mínimo de ejemplares que se fijó por contrato.

     Dicho lo anterior, nada obsta a que la liquidación y rendición, se elaboren y remitan una vez vendidos un número de ejemplares, siempre que dicha cifra se alcance con carácter previo al transcurso de un año desde la firma del contrato, pero en todo caso, habrá de realizarse transcurrido éste, y en adelante, anualmente.

     f) La obligación de informar al autor

     Esta obligación de informar, recogida en el art.64, 5 LPI, juega con independencia de la modalidad de remuneración pactada, y ha de contener, no sólo los datos a efectos de la posible remuneración, sino a efectos del conocimiento del autor del funcionamiento de su obra en el mercado.

     Por tanto, el certificado del art.64.5 LPI, debe de comprender, además de datos sobre la fabricación, distribución y existencias, la cifra de ventas, el precio de venta al público, y ha de ser puesto a disposición del autor, sea cual fuere su forma de remuneración.

     g) El control de la tirada

     El control de la tirada, tiene carácter instrumental, y se configura como medio de asegurar el fiel cumplimiento del contrato, principalmente en lo que se refiere al número de ejemplares pactados.

     Dicho control, tiene una doble repercusión: primero, se dirige a garantizar que la obra pueda alcanzar la difusión mínima prevista; y segundo, se dirige a que el editor, no reproduzca más ejemplares de los pactados, con infracción de los derechos que al autor corresponden.

     h) La restitución del original de la obra al autor

     De igual modo, exige la ley, que una vez concluídas las operaciones de impresión y tirada, el editor, habrá de restituir al autor, el original de la obra que ha venido siendo, objeto de la edición.

     Para finalizar, advertir que el autor, puede divulgar la obra por sí mismo o a través de un tercero: el editor. En ese caso, deberá verificar que las obligaciones impuestas por contrato se han redactado de conformidad con la Ley, y que las obligaciones asumidas, son efectivamente cumplidas en el desarrollo de sus relaciones.


    Maitane_Valdecantos


    Maitane Valdecantos Flores

    Departamento Legal. Área de Propiedad Intelectual e Industrial, y derecho de las TIC.


    Foto: shutterhacks (flickr con licencia Creative Commons BY-SA 2.0)
     

  • Grupo Eurotax, presente en la XIII Semana de la Ciencia, Tecnología e Innovación

    Grupo Eurotax, presente en la XIII Semana de la Ciencia, Tecnología e Innovación

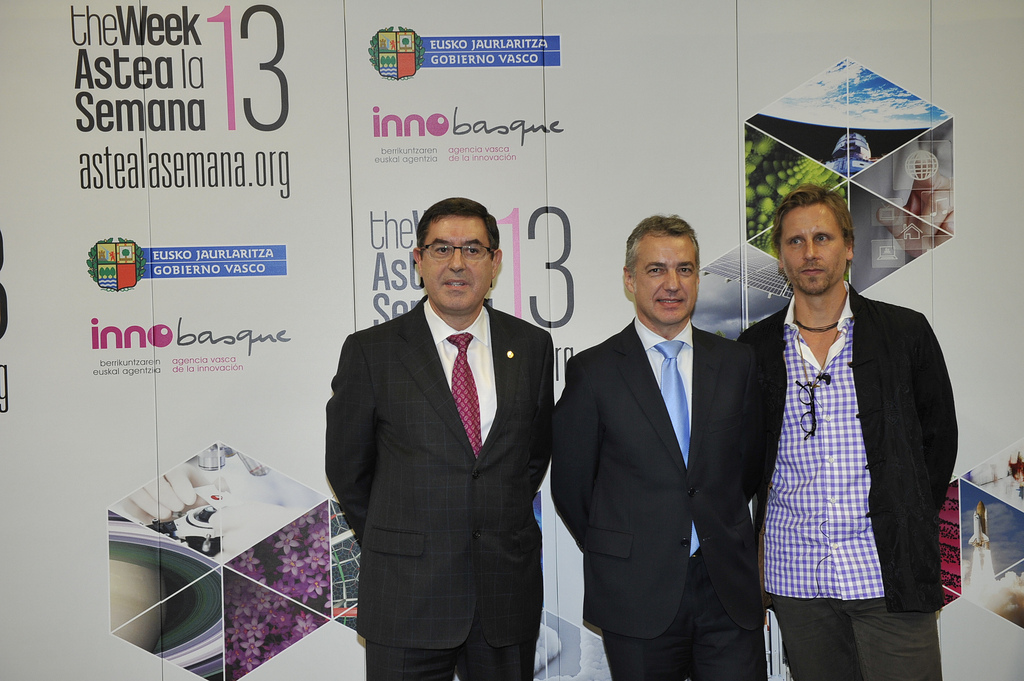
    El pasado 4 de Noviembre el lehendakari Iñigo Urkullu inauguraba la XIII Semana de la Ciencia, Tecnología e Innovación. En este acto inaugural, al que fue invitado Grupo Eurotax, se dieron cita cientos de representantes de la empresa y las instituciones vascas.

    La Semana de la Ciencia, Tecnología e Innovación se prolongará hasta el día 17 de Noviembre desarrollando un completo programa de actividades repartidos por la geografía vasca y en el que participan numerosos colaboradores, con la finalidad de mostrar las capacidades innovadoras y científico-tecnológicas de Euskadi a la vez que se acercan a la sociedad, para fomentar un entorno que facilite la innovación.

    En el acto inaugural, el lehendakari Urkullu anunciaba nuevas inversiones para el próximo ejercicio y el propósito de fomentar la innovación “concertando iniciativa pública y privada, la universidad, los centros tecnológicos y la empresa”.

    InnobasquePor su parte, Alberto García Erauzkin, presidente de Innobasque, proponía encontrar oportunidades de innovación a pesar de las dificultades del entorno actual y apuntó que “una actitud innovadora no deja de ser una actitud de inconformismo, que se opone a las soluciones dadas a una necesidad, porque la innovación no es sino la búsqueda de soluciones nuevas, diferentes”.

    A estas dos intervenciones les seguiría la conferencia del neurocientífico y divulgador estadounidense Beau Lotto, que ha demostrado la posibilidad de modificar la percepción que las personas tienen de su entorno, siendo capaces de potenciar la creatividad y de encontrar soluciones que antes habían pasado inadvertidas. Lotto afirmó que “la percepción está basada en las oportunidades que fueron útiles en el pasado. Pero lo que fue válido antes puede no serlo ahora, y es de este modo como surgen amenazas imprevistas que pueden amenazar al individuo”.

    Al finalizar la jornada, Alberto García Erauzkin y Santiago Jauregui mantuvieron una agradable charla en la que comentaron la importancia de la innovación como agente de cambio en la empresa.

    Dpto. de Marketing y Comunicación

    Fotografías: Innobasque en imágenes


  • ¡Ayuda!, me deben dinero y no sé cómo reclamarlo

    ¡Ayuda!, me deben dinero y no sé cómo reclamarlo

    Más del 50% de las empresas han sufrido o están sufriendo impagos significativos que ponen en riesgo su actividad empresarial. Y es que, según datos facilitados por la Comisión Europea a finales de 2012, las insolvencias empresariales generan cada año más de 23.600 millones de deuda impagada en la Unión Europea.

    Empresas que entran en concurso, deudores profesionales, retrasos injustificados: “a principios del mes que viene te pago” “se me ha olvidado, mañana hago el ingreso”; “he estado fuera y no he podido hacerlo, el lunes a primera hora me paso por las oficinas a abonarlo”; y así un sinfín de excusas…

    Debido a la coyuntura económica que actualmente se está atravesando, no resultaría extraño que te hayas visto inmerso en una situación como la que estamos describiendo. Lo más seguro es que te resulten familiares y, si me apuras, que te hayas sentido identificado.

    Por ello, intentaremos dar una serie de claves que te permitan, con mayor o menos éxito, recuperar esas cantidades que te devolverá la presteza a tu actividad.

    En primer lugar, un consejo importante: hay que evitar que se acumulen considerables sumas de impagos, cuanto mayor sea la deuda, más difícil resultará recuperarla y mayores perjuicios causará en la tesorería de tu empresa.

    ¿Cómo puedo recuperar mi dinero?

     Pero este consejo lo utilizaremos para ulteriores ocasiones, ahora te encuentras en la situación posterior, ya te deben el dinero, lo has intentado todo sin éxito alguno, así que te preguntas ¿cómo puedo recuperarlo sin incurrir en mayores costes? Es evidente que la primera preocupación son los gastos que va a generar la reclamación judicial de esta deuda, y si esos gastos van a garantizar el reintegro de las cantidades que te deben.

    A los profesionales del Derecho no nos interesan los clientes insatisfechos, nuestro objetivo es asesorar, y hacerlo de manera adecuada, aunque ello suponga recomendar al cliente no acudir a un largo y arduo proceso judicial porque de antemano conocemos lo improductivo de los resultados que se esperan. Y es que como dice la famosa regla mercadotécnica “Un cliente satisfecho cuenta su experiencia a 5 personas, mientras que un cliente insatisfecho lo cuenta a al menos 11 personas. Pero ahora en la era digital, internet permite que un cliente satisfecho puede llegar a millones de personas” Y eso, obviamente, nos interesa.

    Antes de nada, tu Abogado te recomendará hacer una labor de investigación, buscar si esa persona o empresa dispone de bienes, inspeccionar su actividad, indagar y examinar en lo más profundo de las entrañas de la actividad empresarial que te permita conocer eso que tú quieres saber, ¿Existe solvencia suficiente?

    Si es así, no tienes que perder de la mente tu principal objetivo que te conduce a la interpelación judicial: Recuperar lo que te deben. Y digo esto porque muchas veces la sed de venganza aturde, confunde y lleva a malograr el propósito primordial, convirtiendo lo que es una victoria inminente en una pérdida sin futuro.

    El Procedimiento Monitorio

    Llegados a este punto ya sabes que tiene dinero ¿Ahora qué tengo que hacer para recuperar lo que me deben? Actualmente nuestra nueva Ley de Enjuiciamiento Civil, con el claro objetivo de reforzar la tutela procesal del derecho de crédito, instaura en nuestro ordenamiento procesal un procedimiento civil, sencillo y rápido, lo que en muchos casos puede resultar más deseable, que bastante tienes ya con que no te paguen, pues no requiere ni abogado ni procurador para la petición inicial: Se trata del Procedimiento Monitorio, regulado en los artículos 812-818 de la LEC.

    El procedimiento monitorio se inicia mediante la presentación de una demanda en los Juzgados. En dicho escrito habrá que exponer de manera clara y sencilla la situación y origen de esa deuda y, del mismo modo, se deberán adjuntar los documentos que acrediten esos hechos (contratos, albaranes, facturas, etc.)

    A la vista de la solicitud presentada, el Juzgado comunicará el inicio del procedimiento y requerirá a la otra parte para que en el plazo de 20 días pague o, en su caso, se oponga con las razones a las que a su entender no debe lo que se le reclama. De ahí que, de dicho requerimiento, y dependiendo de la actitud de la demandada, nos veamos antes tres situaciones diferenciadas:

    1º.– Si se paga, habrías recuperado en cuestión de un mes aproximadamente lo que te deben, y lo que es mejor aún, ¡sin gastar ni un céntimo!

    2º.– Si el deudor se opone, el monitorio derivará en un procedimiento judicial (ordinario o verbal dependiendo de la cuantía). Entonces, y solo si la cuantía de la reclamación supera los 2.000 euros, será necesaria la intervención de abogado y procurador y se citará a las partes a una vista declarativa en la que cada una de las partes deberá exponer sus argumentos y el Juez decidirá sobre el mismo.

    3º.– Si no existe oposición, el Juzgado dará por reconocida la deuda por lo que, si no se produce el pago de la misma, podrás solicitar la ejecución de ésta. De nuevo será necesaria la intervención de los profesionales del Derecho si la cuantía supera esos 2.000 euros.

    La cuarta situación

    En ocasiones puede existir una cuarta situación, que aunque no está regulada expresamente en nuestro ordenamiento jurídico, cada vez es más habitual, y es que el deudor se ponga en contacto contigo para abonar la deuda, suplicando algún tipo de facilidad. Y es por esta cuarta situación que hemos adelantado que no se debe perder de la mente que el objetivo es recuperar aquello que se debe. No siempre resulta rentable rechazar la posibilidad de acuerdo por la furia y reproche de que las medidas a las que te has visto obligado a acudir son consecuencia directa de la pasividad del deudor. Y es que un documento judicial que reconozca tu derecho de crédito, es papel mojado, si no logras la meta que te habías propuesto.

    En cualquier caso, debe ser una decisión meditada y estudiada, en la que tu Abogado de confianza, sin ninguna duda, te asesorará convenientemente si te interesa llegar o no a algún tipo de acuerdo, pero sin rechazar de antemano ninguna opción porque, como dirían nuestros ancestros: “más vale pájaro en mano, que ciento volando”.

    Gentzane Carrión Gómez
    Departamento jurídico 

    Foto: © Gerhard Seybert – Fotolia.com

  • Convención 2013 – 2014 de Grupo Eurotax

    Convención 2013 – 2014 de Grupo Eurotax

    El pasado 1 de Octubre se celebró la Convención 2013 – 2014 de Grupo Eurotax. La convención, a la que asistió la práctica totalidad del equipo de profesionales de Eurotax y algunos de sus principales colaboradores, se celebró en el salón Ayala del Edificio Sota, en la Gran Vía de Bilbao.

    Evolución 2013 y planificación 2014

    Santiago Jauregui, CEO de Grupo Eurotax, abrió la convención haciendo un repaso de la evolución de los diferentes indicadores a 30 de septiembre, resultando positivos todos ellos, aspecto éste especialmente relevante teniendo en cuenta el difícil momento económico por el que pasa la economía y por las fuertes inversiones que la empresa hubo de afrontar con motivo del traslado de oficinas realizado a finales de 2012.

    Las evidentes dificultades por las que pasa la economía han llevado, lamentablemente, al cierre de algunos de los clientes del grupo. A pesar de ello, estas bajas han sido compensadas por nuevas altas, y el balance ha posibilitado la buena evolución de los indicadores de 2013, haciendo factible un cierre de año con datos positivos.

    Nuevos departamentos y nuevos proyectos

    La segunda parte de la convención comenzó con un análisis de la aparición y crecimiento de los nuevos departamentos dentro de la empresa y su evolución como marcas con personalidad propia, dando lugar a la reorganización de Eurotax como un grupo de empresas.

    Óscar Alonso y Ruth Trueba presentaron los proyectos de Etorbrok, la correduría de seguros del Grupo Eurotax, que incluyen una ampliación de servicios y del número de compañías colaboradoras.

    Sería el mismo Óscar Alonso quien, en su exposición como director de Desarrollo Corporativo, presentase las primeras acciones de dicho departamento y la colaboración con el resto de áreas del grupo y el contacto con los clientes.

    Pablo Münzenmayer, como responsable de Intertax Business, presentó un resumen de los proyectos que está gestionando y de las oportunidades que ofrece la internacionalización de las empresas, especialmente interesantes en Latinoamérica y, más concretamente, en Chile.

    A continuación, Javier Fuldain detalló los pormenores de los servicios jurídicos que se prestan a Caixa Bank, tras lo cual, se hizo una breve pausa.

    A la vuelta, Maitane Valdecantos expuso la evolución de las actuaciones en materia de registro de marcas y derechos sobre la propiedad intelectual e industrial, para ceder la palabra a su compañera Janire Ruíz de Gordejuela, que presentó su proyecto para añadir el Derecho Deportivo a los servicios jurídicos ofrecidos por Eurotax Abogados, que verá la luz en breve.

    La última de las presentaciones de departamentos corrió a cargo de Celestino Martínez, que hizo un repaso de las principales acciones del departamento de Marketing y Comunicación, como la nueva imagen corporativa y la nueva web y, por otro lado, presentó Digitax, la nueva marca de Grupo Eurotax bajo la cual se ofrecen los servicios relacionados con la digitalización de los negocios a través del marketing digital, casi siempre combinado con el tradicional.

    Por último, para terminar con una intensa mañana, Santiago Jauregui cerró la convención emplazando a los asistentes a una próxima convocatoria en la que analizar el cierre del año.

    Departamento de Marketing y Comunicación

  • El triunfo del asador Horma Ondo es el servicio, la calidad y el precio

    El triunfo del asador Horma Ondo es el servicio, la calidad y el precio

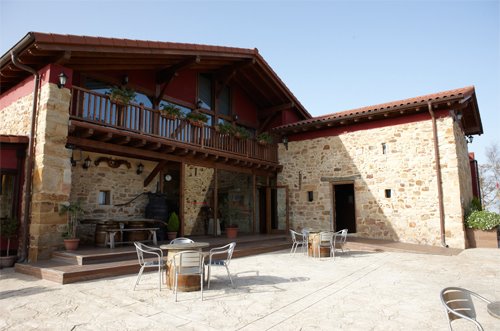
    Mikel Bustinza dirige el asador Horma Ondo, un restaurante especializado en las carnes y pescados a la brasa y ubicado en pleno campo de Golf de Artxanda. Con el aval de una materia prima de primera calidad en sus platos, Bustinza desgrana las claves del buen hacer en un negocio de hostelería de primera categoría, que se ha alzado con premios nacionales tan relevantes como el mejor asador de España en 2010.

    El Asador Horma Ondo fue inaugurado en el año 2007, ¿cuál ha sido vuestra evolución durante todo este tiempo?

    El primer año fue un trabajo muy exitoso. Nosotros veníamos de una gran trayectoria en este sector ya que regentamos durante 27 años un asador en un pequeño local de Amorebieta. Allí ofrecíamos los mismos productos a nuestros clientes y con el traslado conseguimos mantener nuestra clientela y sumar nueva procedente de Getxo, Bilbao, Barakaldo y Zamudio.

    brasa¿Qué elementos diferenciadores aporta este restaurante en cuanto a sus productos y servicios?

    En Horma Ondo trabajamos todos nuestros productos de la carta a la brasa. Somos especialistas en este campo, con platos muy elaborados y con buena presentación. Todos nuestros clientes buscan alta calidad, buen servicio y un precio justo y el triunfo de Horma Ondo es precisamente ese, nuestro servicio, calidad y precio, unido al espectacular paisaje que ofrecemos a nuestros comensales.

    Ubicado en pleno Campo de Golf de Artxanda, el asador Horma Ondo está asentado sobre el caserío Legina Goikoa, ¿por qué eligió este entorno para crear su restaurante?

    Nos gustó mucho esta ubicación porque no está muy lejos del anterior local que ocupábamos y el acceso al restaurante es muy bueno. Colinda con numerosas empresas de Zamudio, lo que nos ha permitido ganar nueva clientela y llegar a personas de otras localidades cercanas.

    ¿Qué especialidades podemos encontrar en su carta? 

    Lo que mejor trabajamos en Horma Ondo es el producto de temporada a la brasa y es un producto muy complejo a la hora de trabajarlo. Nuestros primeros platos suelen ser más elaborados y en los segundo ofrecemos pescados del cantábrico y carnes de grado mayor de 8 años. Es un producto de alta calidad para el que no escatimamos en precios con nuestros proveedores. Además, nuestra política es no trabajar con productos procedentes de piscifactorías ni alimentos congelados.

    foie¿Cuáles suelen ser los platos más demandados por sus clientes? 

    El puré de patata a la brasa, el pimiento rojo a la brasa y los huevos caseros escalfados. En Horma Ondo todos los años elaboramos e incluimos en la carta platos nuevos, pero estos no podemos cambiarlos ni eliminarlos porque son los más demandados por nuestros clientes.

    ¿Cómo ha conseguido mantener la esencia de la cocina tradicional combinándola con un estilo más innovador? 

    Lo que nosotros hacemos es observar los productos que cada año vienen especialmente buenos y hacemos uso de la imaginación. Por ejemplo, para los meses de invierno hemos creado recientemente algunos postres cocinados a la brasa como la piña o las tostadas de pan brioche casero.

    Además, todo este proceso de creación se hace y decide en equipo, es un mundo abierto. Si no hay consenso en que el plato nuevo le va a gustar al cliente, no lo sacamos en la carta. Una de nuestras claves es la unión en el trabajo que realizamos cada día y el objetivo es que el cliente salga a gusto para que pueda volver.

    Horma Ondo 3¿Qué servicios completan la oferta actual de Asador Horma Ondo? 

    Además de nuestro servicio habitual de restaurante, ofrecemos servicio de bodas; reservamos nuestro comedor para uso y disfrute de los novios y les elaboramos una carta para el día del enlace según el presupuesto que nos planteen. Este año ya hemos tenido 42 enlaces en Horma Ondo y todos ellos han decidido celebrar su boda con nosotros a través del boca a boca.

    Nuestras amplias instalaciones, además, permiten a todos nuestros clientes disfrutar de hasta dos comedores con capacidad para 120 y 70 personas respectivamente, dos pequeñas salas que pueden reservarse para celebraciones privadas, una terraza con servicio de bar y una amplia bodega.

    Como ganador del premio Matías Gorrotxategui al Mejor Asador de España del 2010, ¿cómo valora el estado actual del sector? 

    Nosotros hemos creado un negocio y una forma de trabajar con la que hemos conseguido ganarnos a los clientes y eso no tenemos que cambiarlo. La persona que quiere comer bien no te va a fallar porque es un cliente muy fiel. Es cierto que con la crisis la gente ha recortado y gasta menos porque tiene menos ingresos, pero sigue siendo fiel a aquellos sitios en los que sabe que come bien.

    Arantza Gómez Larreina
    Departamento de Marketing y Comunicación

    Web Horma Ondo
    Premio Matías Gorrotxategi


  • Grupo Eurotax presenta nueva imagen corporativa y estrena web

    Eurotax Abogados nació como Eurotax Bilbao en 1995.

    Desde entonces, lo que comenzó siendo una pequeña asesoría fiscal, laboral y contable fundada por tres amigos se ha transformado en una empresa especializada en ofrecer servicios de asesoramiento integral a la empresa, con una plantilla compuesta por casi 40 profesionales.

    Grupo Eurotax

    En los últimos años, Eurotax ha ido ampliando la oferta de servicios a sus clientes. De esta manera, a la marca Eurotax Abogados se han ido añadiendo otras enseñas especializadas en determinados servicios, como el asesoramiento especializado en seguros presentado bajo la marca Etorbrok, la gestión inmobiliaria con la marca Finketax, el asesoramiento en internacionalización a través de Intertax Business y la digitalización de la empresa con la recién creada Digitax.

    De esta manera, Eurotax pretende satisfacer las crecientes necesidades de sus clientes y responder con eficacia a los nuevos retos que plantea el mercado. Un buen ejemplo de este propósito es la creación del nuevo departamento de negocio digital y de otros proyectos que verán la luz en los próximos meses.

    Nueva imagen corporativa

    Con el paso del tiempo, ha llegado un momento en el que la denominación Eurotax Abogados resultaba incompleta frente a la situación actual de la empresa, en la que los servicios jurídicos y de asesoría forman solo una parte del abanico de servicios especializados que Eurotax ofrece a sus clientes.

    Por ello, se ha estimado oportuna y más adecuada la denominación de Grupo Eurotax, que define mejor la realidad de la empresa: un grupo de empresas con un creciente número de líneas de asesoramiento especializado.

    Para comunicar de manera más adecuada esta realidad, se ha diseñado un logotipo cuya representación gráfica remite al origen común de todas las marcas del Grupo Eurotax y al propósito de constituir un factor de crecimiento para sus clientes, mientras que la tipografía refleja el dinamismo, la modernidad y la determinación del equipo de profesionales de Eurotax, jóvenes y altamente cualificados.

    Nueva web

    El rediseño de la imagen corporativa se ha extendido también a la web, que se ha actualizado para ser más práctica y actual. Algunas de las novedades y mejoras presentadas son las siguientes:

    Comunicación basada en las personas. En todos los apartados donde ha sido posible se ha recurrido a las fotografías reales del equipo de profesionales de Grupo Eurotax y de sus instalaciones.

    Navegación simplificada. Se ha hecho un gran esfuerzo por sintetizar y agrupar la información, estructurarla y presentarla de tal manera que el acceso a ella sea intuitivo y sencillo.

    Diseño adaptativo (Responsive design). Se ha elegido una plataforma que asegure una buena experiencia de navegación, independientemente del dispositivo o navegador desde el que ésta se efectúe.

    Orientación al Cliente. En los últimos meses se ha iniciado una investigación de los contenidos que más han interesado a los visitantes de la web con el objeto de crear una nueva línea editorial que responda a las necesidades de sus clientes.

    Nuevo newsletter. Se ha cambiado la plataforma de envío de newsletter. Con ello, se mejorarán los envíos del boletín de noticias, que podrá pasar a tener frecuencia semanal, independientemente de las noticias publicadas, y que podrá ser accesible desde todo tipo de dispositivos.

    Solo nos queda invitarle a visitar nuestra nueva web y conocer Grupo Eurotax.

    Departamento de Marketing y Comunicación